Investissement minimum en SCPI : une part à 200 € ne signifie pas un ticket à 200 €
L’investissement minimum en SCPI peut se situer autour de 200 € lorsque l’achat d’une seule part est autorisé. Mais certaines sociétés imposent plusieurs parts à la première souscription : avec cinq parts à 200 €, le ticket d’entrée atteint 1 000 €. Le bon montant dépend donc des conditions de souscription, mais aussi de votre épargne disponible, des frais et de votre capacité à immobiliser cet argent longtemps.
Le minimum à vérifier est celui de la souscription, pas seulement de la part
Une société civile de placement immobilier, ou SCPI, collecte l’argent d’épargnants pour acquérir et gérer des immeubles. Vous détenez des parts de cette société et pouvez percevoir une fraction des revenus distribués, sans gérer vous-même les locataires. Ni ces revenus ni votre capital ne sont garantis.
Estimez une distribution annuelle hypothétique
Saisissez un capital souscrit et choisissez un taux de distribution compris entre 4 % et 6 %.
Formule : distribution annuelle = capital souscrit × taux de distribution
Les prix des parts peuvent notamment se situer entre 150 € et 1 000 €, avec des offres autour de 200 €. Des prix de souscription à 187 € existent également, mais aucun montant ne constitue un plancher universel. Les tarifs et les conditions peuvent évoluer.
Le calcul à effectuer reste simple : prix d’une part × nombre minimal de parts exigé. Une part peu chère ne garantit donc pas le ticket d’entrée le plus accessible.
- Une part à 200 €, avec une seule part exigée : 200 € pour commencer.
- Une part à 200 €, avec cinq parts exigées : 1 000 € à la première souscription.
- Une part à 1 000 €, avec une seule part exigée : également 1 000 €.
Ces minimums relèvent notamment de la politique commerciale et des contraintes administratives de la société de gestion. Ils peuvent différer entre une première souscription et les achats suivants. Vérifiez le bulletin de souscription et la documentation en vigueur, plutôt qu’un prix affiché isolément.
De 1 000 € à 200 000 € : traduire le budget en revenus potentiels
Commencer avec 1 000 € permet de se familiariser avec les bulletins d’information, les distributions et la fiscalité. En revanche, il faut garder des attentes réalistes : un petit capital produit un complément modeste, même avec un taux de distribution attractif.
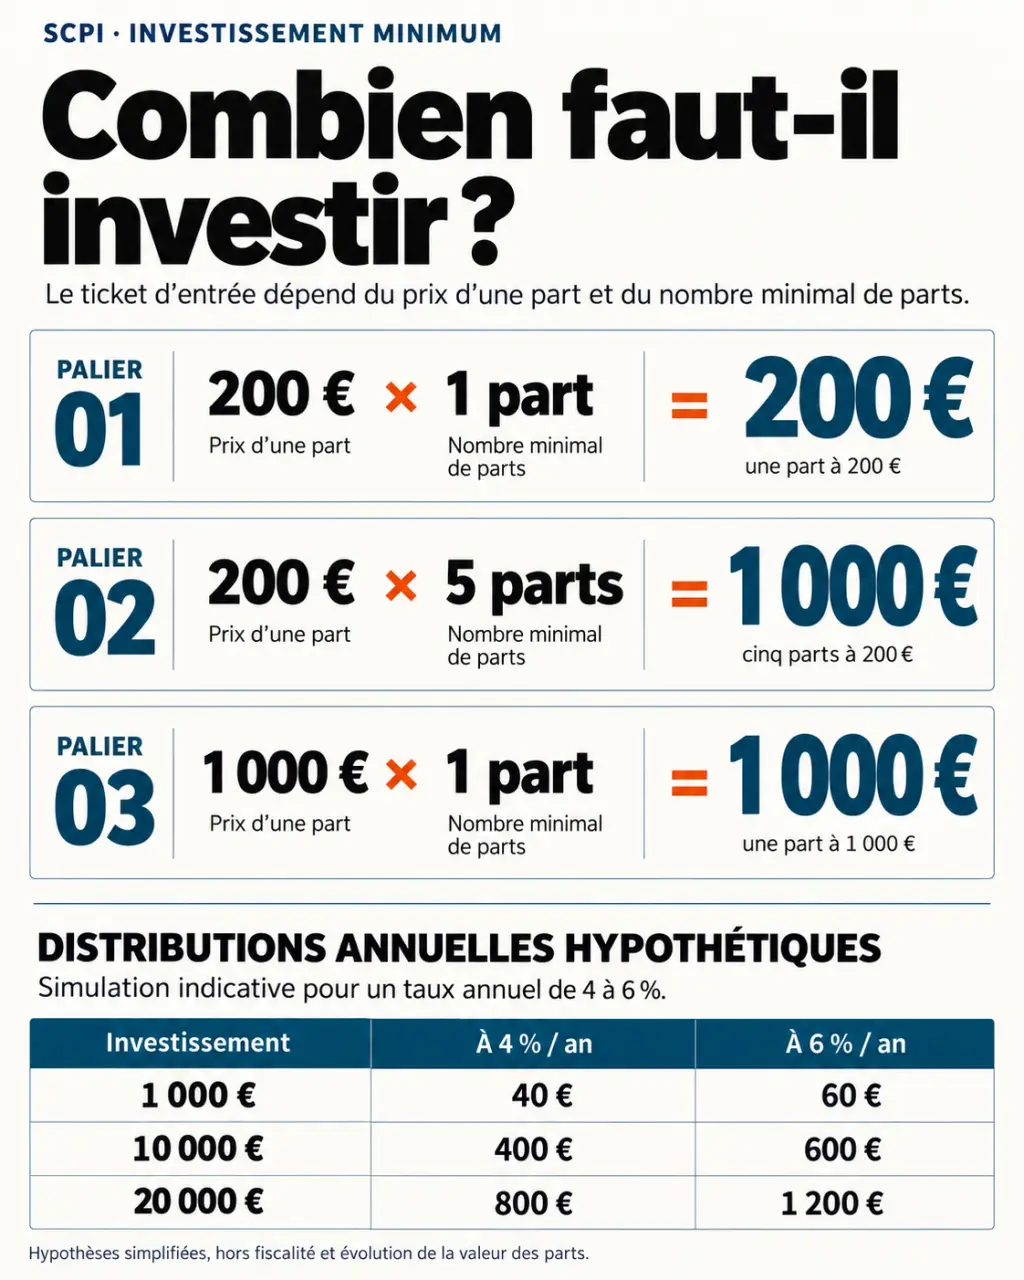
Le tableau suivant utilise une hypothèse annuelle de distribution de 4 à 6 %, comme repère de simulation pour des SCPI de rendement. Il ne s’agit ni d’une prévision ni d’une promesse.
| Capital souscrit | Distribution annuelle hypothétique | Lecture pratique |
|---|---|---|
| 1 000 € | 40 à 60 € | Première expérience, revenus limités |
| 10 000 € | 400 à 600 € | Complément encore modeste |
| 20 000 € | 800 à 1 200 € | Répartition entre plusieurs SCPI plus accessible |
| 50 000 € | 2 000 à 3 000 € | Diversification à organiser soigneusement |
| 200 000 € | 8 000 à 12 000 € | Allocation patrimoniale à examiner globalement |
Ces montants s’entendent avant fiscalité personnelle, hors variation du prix des parts et pour une année complète de jouissance. Le délai de jouissance, c’est-à-dire la période avant que les parts commencent à donner droit aux revenus, peut réduire les distributions de la première année.
Le taux de distribution ne mesure pas à lui seul la rentabilité totale. Une baisse de valeur des parts peut compenser, voire dépasser, les revenus encaissés. À l’inverse, augmenter le capital investi accroît les revenus potentiels en euros, mais n’améliore pas automatiquement le rendement en pourcentage.
Les frais peuvent peser davantage que le ticket d’entrée
Distinguer frais de souscription et frais de gestion
Les frais de souscription peuvent représenter 8 à 12 % du montant investi selon les SCPI. Ils sont généralement inclus dans le prix de souscription, et non ajoutés systématiquement au montant annoncé. Ils contribuent notamment à l’écart entre prix de souscription et valeur de retrait : une revente rapide peut donc être pénalisante, même sans baisse du marché.
SCPI : comprendre la validité des demandes de retrait | L’AMF explique pourquoi les demandes de retrait de parts de SCPI ne peuvent pas être limitées dans le temps.
Les frais de gestion peuvent, quant à eux, représenter 10 à 12 % des loyers perçus, selon l’assiette prévue dans la documentation. Ce ne sont pas 10 à 12 % de votre capital chaque année. Les distributions annoncées tiennent normalement déjà compte des frais supportés par la SCPI : ne les déduisez pas une seconde fois dans votre simulation.
Comparer le coût global, y compris sans frais d’entrée
Certaines SCPI ne facturent pas de frais de souscription, mais peuvent appliquer d’autres commissions, notamment de gestion ou de sortie anticipée. Comparez les barèmes complets, les conditions de retrait et, en assurance vie, les frais du contrat. La fiscalité dépend également du mode de détention et de votre situation : le revenu distribué n’est pas nécessairement le revenu réellement disponible.
Choisir un mode d’achat compatible avec une petite épargne
L’achat au comptant est le plus lisible pour débuter : vous connaissez le montant engagé et n’avez pas de mensualité à rembourser. Les versements programmés permettent ensuite, lorsqu’ils sont proposés, d’investir progressivement. Certains dispositifs commencent dès 50 €, mais leurs règles peuvent différer du minimum exigé pour une souscription classique : achat fractionné éventuel, fréquence et premier versement sont à vérifier.
L’assurance vie peut offrir un accès aux SCPI avec des règles propres au contrat. Examinez le minimum de versement, la sélection accessible, les frais supplémentaires et la fraction des revenus reversée. Un ticket plus faible ne rend pas automatiquement cette solution moins coûteuse que la détention directe.
L’achat à crédit permet d’acquérir davantage de parts, mais impose de rembourser même si les distributions diminuent. Il ne constitue pas un raccourci anodin pour contourner un budget limité. Comparez le coût du financement à des hypothèses prudentes de revenus.
Enfin, la nue-propriété temporaire permet d’acheter des droits sur les parts à un prix inférieur à celui de la pleine propriété, en renonçant aux revenus pendant la durée convenue. Elle répond à un objectif patrimonial particulier, pas à un besoin de complément de revenu immédiat.
Fixer votre propre plafond avant de souscrire
Un horizon de 8 à 10 ans minimum constitue un repère courant pour envisager ce placement, sous réserve de la durée recommandée pour la SCPI choisie. Cela ne garantit ni la récupération du capital ni une vente à la date souhaitée. La liquidité dépend des demandes de retrait et des possibilités de contrepartie, même pour quelques parts.
Le ticket d’entrée ressemble à un moule : il détermine la taille minimale de l’achat, mais ne doit pas donner sa forme à toute votre épargne. Si une souscription exige 1 000 € alors que vous ne pouvez immobiliser que 600 € sans fragiliser votre réserve de sécurité, ce n’est pas votre budget qu’il faut étirer. Choisissez une autre offre ou attendez d’avoir constitué la somme nécessaire.
Une exposition de 15 à 20 % du patrimoine total peut servir de repère de prudence, mais ce n’est ni une règle légale ni une allocation adaptée à tous. Votre immobilier déjà détenu, vos projets et votre épargne de précaution doivent entrer dans le calcul.
À partir de 20 000 €, répartir l’investissement entre plusieurs SCPI mérite une attention particulière, sans attendre obligatoirement ce seuil pour diversifier. Comparez les sociétés de gestion, les secteurs et les zones géographiques : plusieurs SCPI très similaires peuvent concentrer les mêmes risques.
Avant de signer, confirmez donc trois points : le minimum réellement exigé, le coût global et la somme que vous pouvez laisser investie durablement. Le plus petit ticket disponible n’est utile que si le placement correspond à votre situation.