OPCVM à capital garanti : la garantie s’applique surtout jusqu’à l’échéance
Un OPCVM à capital garanti peut convenir à un épargnant qui souhaite profiter, en partie, des marchés financiers sans exposer immédiatement sa mise initiale à une baisse. Cette protection dépend toutefois d’une formule, d’une date d’échéance et de la solidité du garant. Elle n’est donc ni automatique ni permanente. Le point à retenir est simple : une sortie avant terme peut transformer un placement présenté comme sécurisé en investissement exposé à une perte.
Un OPCVM à capital garanti n’est pas un OPCVM classique
Un OPCVM, ou organisme de placement collectif en valeurs mobilières, rassemble l’épargne de nombreux investisseurs pour l’investir dans un portefeuille d’actions, d’obligations, d’instruments monétaires ou de produits dérivés. Il peut prendre la forme d’une SICAV, société d’investissement à capital variable, ou d’un FCP, fonds commun de placement. La société de gestion sélectionne les actifs et effectue les arbitrages. Le dépositaire conserve ces actifs et contrôle certaines opérations.
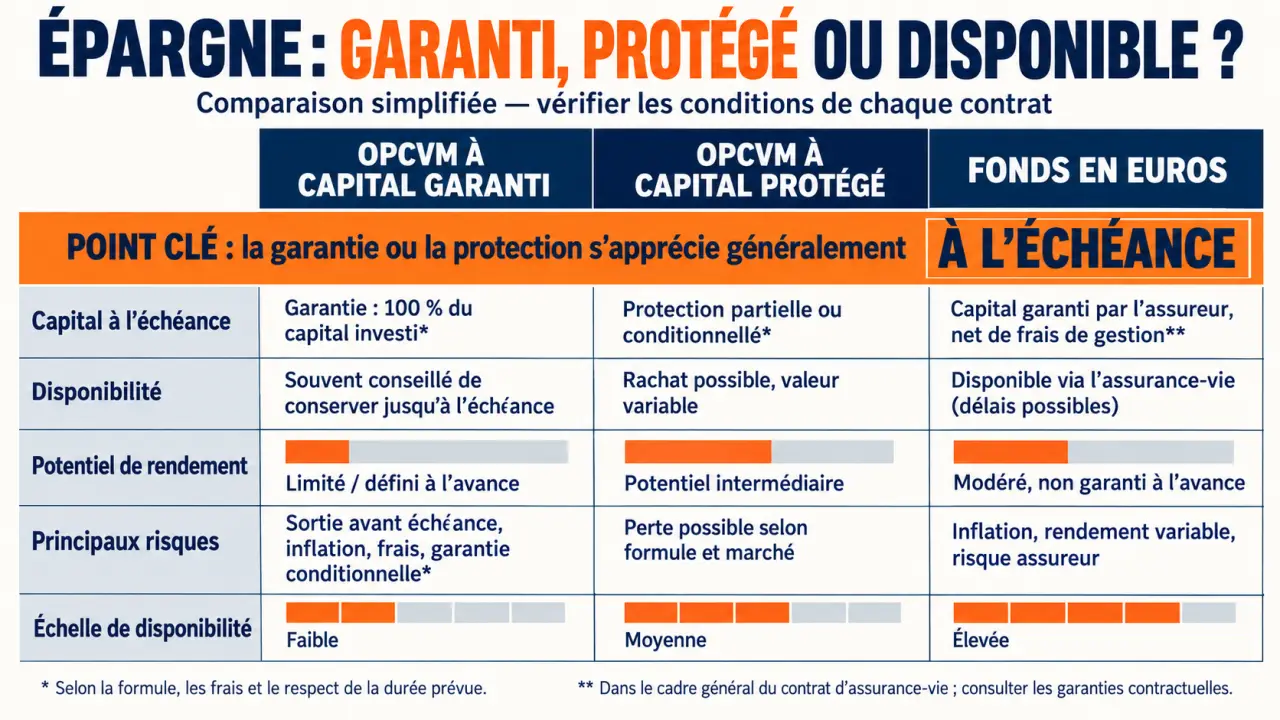
La plupart des OPCVM classiques ne garantissent pas le capital. Leur valeur liquidative évolue avec les marchés et la composition du portefeuille. Un OPCVM à capital garanti est généralement un fonds à maturité ou un fonds à formule. Il prévoit contractuellement le remboursement de tout ou partie de la mise initiale à une date donnée, sous réserve du respect des conditions prévues par le fonds.
La garantie porte sur un montant et une échéance
Une garantie à 100 % signifie en principe que l’investisseur qui a souscrit au départ et conservé ses parts jusqu’à l’échéance récupère son capital investi, hors fiscalité et selon les modalités du fonds. Cette garantie ne promet pas de gain. Elle ne protège pas non plus le pouvoir d’achat : si l’inflation a progressé entre la souscription et le remboursement, le capital restitué peut permettre d’acheter moins de biens et de services.
Il faut aussi distinguer le garant de la société de gestion. La société de gestion construit et pilote le fonds. Le garant, souvent une institution financière, porte l’engagement de remboursement. Le dépositaire conserve les actifs, mais ne promet pas le capital. Cette séparation des rôles doit être comprise avant toute souscription, car la protection dépend à la fois du contrat et de la capacité du garant à respecter son engagement.
La mécanique : sécuriser une partie du fonds, exposer l’autre aux marchés
La garantie repose sur une construction financière précise. Dans une version simplifiée, une tranche obligataire ou des titres de créance servent à viser la reconstitution du capital à l’échéance. Le solde finance des options ou d’autres instruments dérivés. Ces instruments donnent accès à la performance d’un indice, d’un panier d’actions ou d’un autre sous-jacent. La formule détermine ensuite la part de la hausse réellement reversée au porteur.
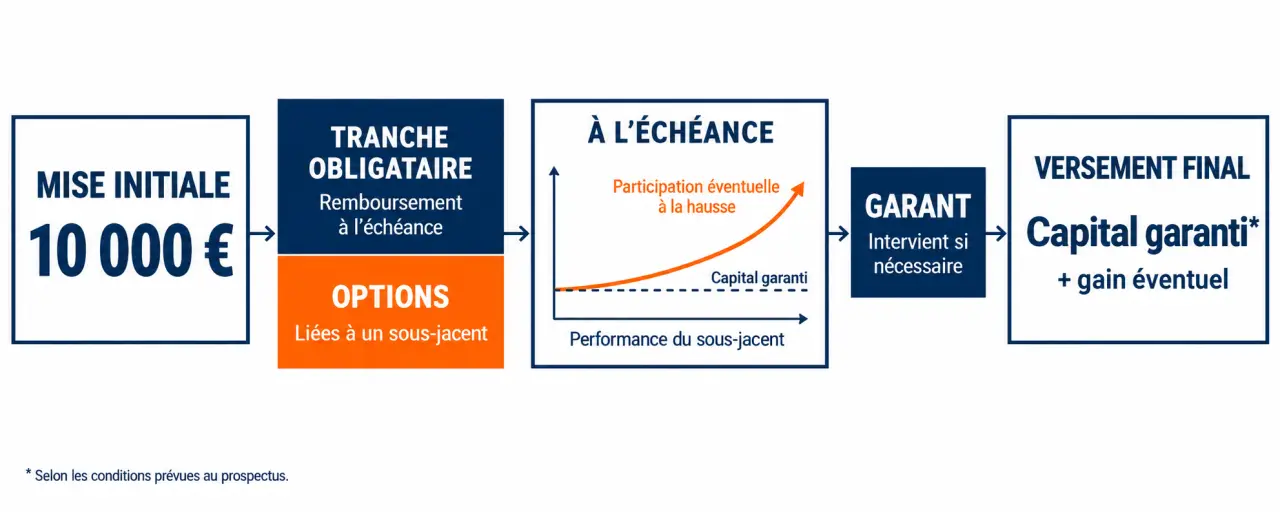
Cette organisation explique le compromis entre protection du capital et rendement. Une part des sommes sert à préparer le remboursement prévu. L’autre offre une exposition aux marchés, mais avec des règles précises. Le résultat final dépend donc moins du seul niveau de l’indice que de la manière dont ses variations sont observées et converties en performance.
Participation, plafond et effet cliquet
Le rendement potentiel est souvent encadré. Un fonds peut, par exemple, prévoir une participation de 80 % à la hausse d’un indice. Si l’indice progresse, le porteur ne reçoit donc pas nécessairement toute cette hausse. D’autres mécanismes plafonnent le gain, observent l’indice à certaines dates ou verrouillent des performances intermédiaires grâce à un effet cliquet.
La formule peut aussi prévoir un seuil, une barrière ou une moyenne de cours. Ces paramètres modifient le résultat final. Deux fonds exposés au même indice peuvent ainsi produire des remboursements très différents. Le nom du sous-jacent ne suffit pas pour évaluer le produit : il faut lire le chemin contractuel qui relie les variations du marché au montant versé.
Trois scénarios à distinguer
| Situation à l’échéance | Conséquence possible |
|---|---|
| Le sous-jacent baisse | Le capital est remboursé selon le niveau de garantie prévu, sans gain si la formule ne le prévoit pas. |
| Le sous-jacent stagne | Le remboursement peut se limiter au capital, après application des conditions contractuelles. |
| Le sous-jacent progresse | Le porteur reçoit la performance calculée par la formule, avec parfois une participation partielle ou un plafond. |
Capital garanti, capital protégé et fonds euros : des sécurités différentes
Les expressions commerciales se ressemblent, mais elles ne couvrent pas le même risque. Un capital garanti vise un remboursement intégral à l’échéance, sous conditions. Un capital protégé ne couvre qu’une fraction de la mise, par exemple 90 %. Une baisse de 10 % reste alors possible à l’échéance. Une protection conditionnelle peut aussi dépendre du respect d’une barrière ou d’un niveau de marché.
Comprendre les placements à formule avant d’investir | La référence officielle de l’AMF pour comprendre le fonctionnement, les garanties, les risques et les frais des placements à formule.
| Support | Protection du capital | Disponibilité | Potentiel de rendement |
|---|---|---|---|
| OPCVM classique | Aucune par principe | Souvent rachat à la valeur liquidative | Lié aux actifs détenus |
| OPCVM à capital garanti | Prévue à l’échéance, selon le contrat et le garant | Sortie possible, mais valeur non garantie avant terme | Formule, participation et plafond éventuel |
| OPCVM à capital protégé | Partielle ou conditionnelle | Variable | Variable selon la formule |
| Fonds euros | Garantie relevant du contrat d’assurance-vie | Rachat selon les règles du contrat | Généralement plus régulier, sans exposition directe identique |
Un investissement direct en actions offre, à l’inverse, un potentiel de hausse non plafonné, mais expose pleinement à la baisse. Le choix dépend donc du compromis accepté entre sécurité, durée et rendement. Une garantie élevée peut s’accompagner d’une durée d’immobilisation et d’une performance limitée. Une disponibilité plus grande ne signifie pas nécessairement une absence de perte.
Pourquoi une sortie anticipée est le risque le plus mal compris
Avant l’échéance, le prix de rachat correspond généralement à la valeur liquidative du fonds, et non au montant garanti à terme. Cette valeur dépend notamment des taux d’intérêt, du niveau du sous-jacent, du temps restant, de la volatilité et des conditions de marché. Elle peut être inférieure à la somme investie, même si la formule prévoit une garantie à 100 % à l’échéance.
La différence entre ces deux montants est essentielle. La garantie vise une date et des conditions précises. Elle ne transforme pas chaque valeur liquidative intermédiaire en valeur protégée. Si le fonds est vendu avant son terme, l’investisseur récupère le prix applicable au moment du rachat, avec le risque de subir une perte.
Liquidité ne veut pas dire absence de perte
Un fonds peut permettre un rachat à certaines dates sans garantir un prix de sortie favorable. Un besoin de trésorerie imprévu, un arbitrage ou une mauvaise estimation de l’horizon de placement peut obliger à vendre au mauvais moment. Les éventuels frais de sortie, frais d’arbitrage et coûts intégrés à la structure réduisent encore le résultat net.
La garantie comporte également un risque de crédit : elle repose sur la solidité financière du garant. En cas de défaillance de celui-ci, la promesse de remboursement peut ne pas être tenue. Il faut donc vérifier son identité, son rôle exact et les termes de son engagement, plutôt que de se fier à la seule mention « capital garanti ».
Choisir l’enveloppe et vérifier le fonds avant de souscrire
Un OPCVM à formule peut être accessible en compte-titres, dans une assurance-vie et, selon son éligibilité, dans un PEA ou un PER. L’enveloppe modifie la fiscalité des gains et le traitement des rachats. En compte-titres, les plus-values et revenus suivent le régime applicable aux valeurs mobilières. En assurance-vie, la fiscalité dépend notamment de l’ancienneté du contrat et des rachats. Dans un PER, la disponibilité reste encadrée par les règles propres au dispositif.
Cette question fiscale ne doit pas faire oublier les caractéristiques du fonds. Une enveloppe avantageuse ne compense pas une échéance incompatible avec le projet de l’épargnant, des frais élevés ou une formule mal comprise. Il faut examiner le placement et son support ensemble.
Les documents à lire, dans cet ordre
Le document d’information clé, souvent appelé DICI, permet d’identifier rapidement l’indicateur de risque sur une échelle de 1 à 7, les frais, la durée recommandée et la nature de la formule. Le prospectus apporte ensuite les informations détaillées : dates, niveau de garantie, calcul de la performance, sous-jacent, modalités de rachat et identité des intervenants.
- Vérifier si la garantie porte sur 100 % du capital, une fraction seulement ou un montant net de frais.
- Noter précisément la date d’échéance et s’assurer de pouvoir conserver le fonds jusque-là.
- Identifier le garant et comprendre le risque de contrepartie.
- Lire les règles de calcul : plafond, participation, barrière, moyenne et dates d’observation.
- Comparer les frais d’entrée, de gestion, de sortie et les coûts propres à l’enveloppe.
- Évaluer l’impact d’un rachat anticipé sur la valeur liquidative et la fiscalité.
Ce placement convient surtout à un investisseur prudent, capable d’immobiliser une somme pendant une durée définie et prêt à échanger une partie de la hausse potentielle contre une protection contractuelle. Si l’échéance ne correspond pas à un projet personnel ou si la formule reste difficile à expliquer, mieux vaut demander l’avis d’un conseiller ou comparer des solutions plus simples. Souscrire dans l’urgence réduit la capacité à mesurer le risque réel.