Conseiller en investissement immobilier : une stratégie avant le choix du bien
Un conseiller en investissement immobilier vous aide à choisir un placement adapté à votre budget, à vos objectifs et aux risques que vous pouvez supporter. Son rôle ne se limite pas à trouver un logement : il examine aussi la rentabilité, le financement, la fiscalité et les conditions de revente. Pour évaluer son accompagnement, mieux vaut connaître ses missions et comprendre comment il est rémunéré.
Un accompagnement qui commence avant la recherche du bien
Le conseiller analyse votre situation pour construire une stratégie d’investissement immobilier. Cherchez-vous des revenus complémentaires immédiats, un capital pour la retraite, une diversification ou une transmission à vos enfants ? Ces objectifs ne conduisent pas nécessairement au même achat. Une opération intéressante sur le papier peut être inadaptée si elle immobilise toute votre épargne.
Simulateur de rentabilité et de trésorerie
Estimez la rentabilité locative et le cashflow d’une opération à partir de vos propres hypothèses.
Paramètres de l’opération
Financement
Hypothèses et formules utilisées
La vacance locative est appliquée aux loyers annuels théoriques. Les charges annuelles regroupent les charges non récupérables, la taxe foncière non récupérable, l’assurance, la gestion et l’entretien.
Mensualité : M = C × i / (1 − (1 + i)−n), avec i le taux mensuel et n le nombre total de mensualités. À taux nul, la mensualité correspond au capital divisé par le nombre de mensualités.
La fiscalité est uniquement celle saisie dans le champ « Fiscalité annuelle estimée » : aucun barème fiscal n’est appliqué.
Résultats estimatifs
Le premier entretien doit porter sur vos revenus, vos crédits, votre patrimoine, votre situation familiale et votre horizon de placement. Il doit aussi clarifier le temps que vous pouvez consacrer aux locataires et aux travaux. L’épargne de précaution doit rester distincte du budget mobilisable pour investir.
Le conseiller confronte votre projet aux contraintes réelles. Vouloir un revenu immédiat tout en acceptant un effort d’épargne mensuel important révèle, par exemple, une contradiction à résoudre. Demandez-lui de reformuler vos priorités par écrit. Vous pourrez ainsi vérifier que ses recommandations correspondent à votre situation, et non au produit qu’il propose.
Son intervention complète celle d’autres professionnels. L’agent immobilier intervient principalement dans la transaction, le courtier recherche un financement et le notaire sécurise les actes et accompagne les questions successorales. Le conseiller en gestion de patrimoine peut intégrer l’immobilier à une réflexion plus large. Aucun de ces intitulés ne garantit à lui seul une prise en charge de toutes les étapes.
Comparer les placements sans laisser la fiscalité décider seule
Une recommandation sérieuse présente plusieurs solutions et leurs contraintes. Pour évaluer un emplacement, il faut examiner la demande locative, les transports, les services, l’emploi et les biens concurrents. Le conseiller doit justifier le loyer retenu avec des références comparables, puis étudier les diagnostics, la performance énergétique, la copropriété et les travaux prévisibles.
Neuf ou ancien, vide ou meublé : des arbitrages liés au marché
Dans le neuf, les frais d’acquisition couramment appelés « frais de notaire » représentent généralement 2 à 3 %, contre 7 à 8 % dans l’ancien. Mais cet écart ne suffit pas à trancher : le neuf peut présenter une surcote allant jusqu’à 20 %. Il faut comparer le coût global, l’emplacement, les délais de livraison et le potentiel locatif. Dans l’ancien, les travaux peuvent modifier sensiblement l’équilibre financier.
La location vide peut répondre à une demande de résidence durable. La location meublée exige un équipement adapté, son entretien et une gestion correspondant au public visé. Son intérêt dépend du marché local autant que de son traitement fiscal. Un loyer supérieur ne garantit pas un meilleur résultat après le renouvellement du mobilier, la rotation des occupants et les frais de gestion.
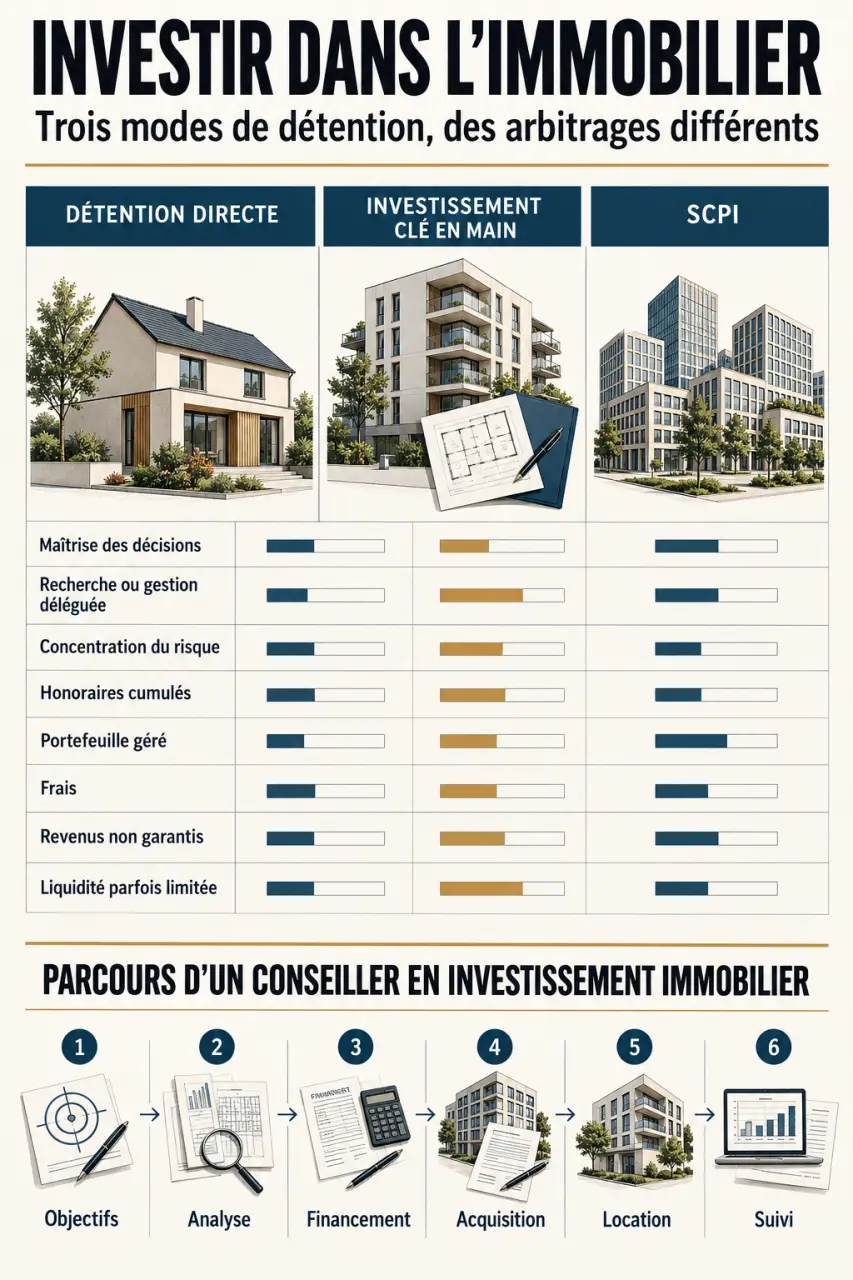
| Solution | Intérêt principal | Vigilance essentielle |
|---|---|---|
| Détention directe | Choisir le bien et maîtriser les décisions | Concentration du risque et gestion à organiser |
| Investissement clé en main | Déléguer la recherche, les travaux ou la location | Honoraires cumulés et responsabilités de chaque intervenant |
| SCPI | Accéder à un portefeuille immobilier géré | Frais, revenus non garantis et revente parfois difficile |
Les SCPI, ou sociétés civiles de placement immobilier, permettent une détention indirecte. Elles comprennent notamment des stratégies de rendement, de valorisation ou fiscales. Elles n’éliminent ni le risque de perte en capital ni les difficultés de liquidité. Le « clé en main » désigne un service de délégation, pas une garantie de performance.
Exiger un budget complet et une projection de trésorerie
Le conseiller doit distinguer le prix affiché du coût réel de l’opération. Celui-ci comprend l’acquisition, les frais associés, les travaux, le mobilier éventuel, les honoraires et les frais de financement. Pour estimer les travaux, demandez des devis et prévoyez une marge pour les imprévus, plutôt que de vous fier à une simple approximation commerciale.
Rentabilité et cashflow ne racontent pas la même chose
La rentabilité brute rapporte le loyer annuel au coût d’investissement retenu. Vérifiez toujours quel montant sert de base au calcul. La rentabilité nette retranche les charges supportées par le propriétaire, notamment la taxe foncière non récupérable, l’assurance, la gestion et l’entretien. Pour comparer deux offres, les calculs doivent intégrer les mêmes postes.
Le cashflow correspond au solde de trésorerie après les encaissements et les décaissements, dont les mensualités de crédit et la fiscalité, selon la méthode de présentation choisie. Un rendement attractif peut donc coexister avec un effort d’épargne mensuel. Demandez un scénario prudent qui intègre la vacance locative, les impayés, les travaux et une revente moins favorable, sans supposer une hausse automatique des prix.
Un financement adapté, pas seulement une mensualité basse
L’analyse porte sur l’apport, la capacité d’emprunt, la durée, le taux, l’assurance emprunteur et les garanties. Le prêt amortissable rembourse progressivement le capital. Le prêt in fine reporte son remboursement à l’échéance et suppose une stratégie de remboursement solide. Les financements d’achat-revente répondent à des situations particulières. Le conseiller peut préparer le dossier ou vous orienter vers un courtier, mais seul le prêteur décide d’accorder le crédit.
Relier fiscalité, durée de détention et transmission
En location nue, les loyers relèvent généralement des revenus fonciers, avec un régime micro-foncier ou réel selon les conditions applicables. En location meublée, ils relèvent des bénéfices industriels et commerciaux (BIC), avec un régime micro-BIC ou réel. Les statuts de loueur en meublé non professionnel (LMNP) et de loueur en meublé professionnel (LMP) dépendent de critères à vérifier selon votre situation.
Le régime réel peut permettre de prendre en compte des charges et, en meublé, des amortissements selon les règles applicables. Le déficit foncier répond lui aussi à des conditions précises. Une économie d’impôt ne compense pas un achat trop cher ou difficile à louer. La simulation doit couvrir la période de location, mais aussi les conséquences d’une cession.
Si votre patrimoine le justifie, l’analyse peut intégrer l’impôt sur la fortune immobilière (IFI), la détention via une société civile immobilière (SCI) et la transmission. Une SCI n’est pas automatiquement plus avantageuse : son régime fiscal, ses coûts et son fonctionnement doivent être étudiés. La donation, le démembrement et la nue-propriété nécessitent une coordination avec le notaire. Ces choix peuvent modifier votre liberté de vendre et les droits de vos proches.
Choisir le conseiller sur ses preuves et son contrat
L’intitulé « conseiller en investissement immobilier » ne correspond pas à une habilitation unique couvrant toutes les prestations. Les exigences dépendent des activités exercées. Pour une activité de transaction, vérifiez la carte professionnelle pertinente ou l’habilitation du collaborateur. Pour le conseil sur des placements financiers immobiliers, vérifiez le statut et les inscriptions nécessaires, notamment à l’ORIAS lorsque cela s’applique.
Demandez les justificatifs d’assurance professionnelle et des exemples d’analyses anonymisées. Une formation en immobilier, en finance ou en gestion de patrimoine est utile, mais elle ne remplace ni les autorisations requises ni une connaissance concrète du marché ciblé.
- Périmètre : quelles missions, quels documents sont remis et quel suivi est prévu après l’acquisition ?
- Rémunération : le conseiller facture-t-il des honoraires fixes, un pourcentage, des commissions de partenaires, ou combine-t-il ces modes de rémunération ?
- Indépendance : quels promoteurs, vendeurs ou gestionnaires rémunèrent le professionnel ?
- Coût total : quelles prestations sont incluses, optionnelles ou facturées séparément ?
- Responsabilités : qui valide les travaux, les hypothèses fiscales et la mise en location ?
Avant de vous engager, préparez vos revenus, vos crédits, vos charges, votre épargne et vos objectifs. Comparez ensuite des propositions écrites portant sur un périmètre identique. Un conseiller compétent doit expliquer pourquoi il écarte une opération, reconnaître les limites de ses compétences et pouvoir vous recommander de différer l’achat si votre situation l’exige.