Gestion du patrimoine : choisir ses placements après le bilan, pas avant
La gestion du patrimoine consiste à organiser ses actifs, ses dettes et ses revenus pour financer ses projets, protéger ses proches et préparer l’avenir. Elle ne se résume pas à choisir un placement : une décision pertinente dépend aussi de votre situation familiale, de votre fiscalité et de l’argent dont vous pourriez avoir besoin rapidement. Le point de départ est donc un bilan, non un produit.
Partir de vos projets plutôt que d’une promesse de rendement
Votre patrimoine comprend notamment votre épargne, vos placements financiers, vos biens immobiliers et, éventuellement, votre entreprise. Pour apprécier votre situation réelle, il faut également considérer les crédits, les charges récurrentes et la stabilité des revenus. Posséder un bien immobilier de valeur ne signifie pas disposer de liquidités pour faire face à un imprévu.
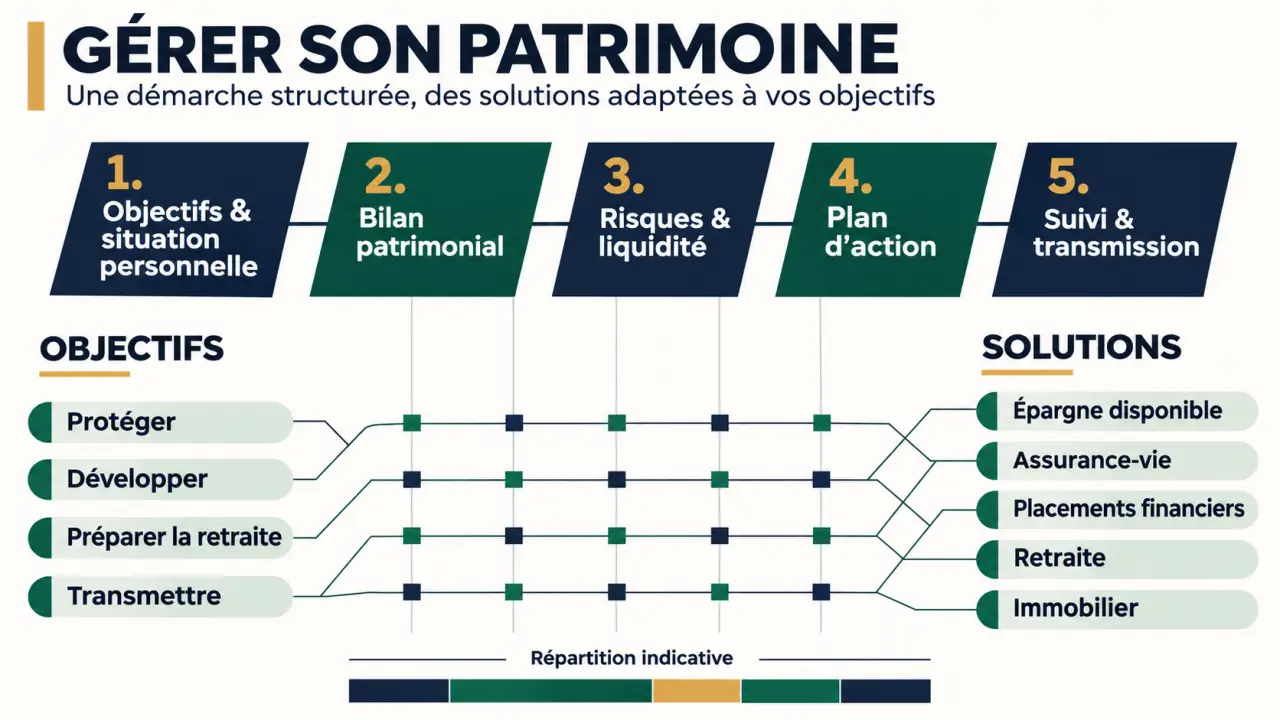
Une stratégie patrimoniale sert à hiérarchiser des objectifs parfois contradictoires. Rechercher davantage de rendement implique généralement d’accepter davantage de risque ou de contraintes. Conserver une somme disponible pour un achat prochain ne répond pas à la même logique que préparer sa retraite.
- Protéger : préserver une réserve disponible et examiner les conséquences financières d’un décès, d’une incapacité ou d’une baisse de revenus.
- Développer : investir selon un horizon et un niveau de risque supportables.
- Préparer la retraite : estimer les besoins futurs et les revenus susceptibles de les couvrir.
- Transmettre : organiser le devenir des biens en tenant compte des proches et des règles applicables.
La fiscalité intervient dans ces arbitrages, mais elle ne doit pas les commander seule. Un avantage fiscal ne compense pas automatiquement des frais élevés, une immobilisation excessive ou un risque mal compris. Le bon ordre reste : besoin, contraintes, solution, puis conséquences fiscales.
Construire un bilan patrimonial qui révèle les fragilités
Le bilan patrimonial rassemble les informations financières, familiales, professionnelles et fiscales nécessaires à une analyse globale. Il peut être utile dès que plusieurs décisions se croisent : achat immobilier, naissance, héritage, création d’entreprise ou préparation du départ à la retraite. Il ne concerne donc pas uniquement les patrimoines importants.
Vérifiez l’autorisation d’un conseiller en investissements | Consultez le registre officiel de l’AMF pour vérifier si un conseiller en investissements financiers est autorisé.
Les informations à réunir avant un rendez-vous
Préparez les relevés de comptes et de placements, les caractéristiques des contrats d’épargne, les tableaux de remboursement des emprunts et vos documents fiscaux. Ajoutez une estimation des biens immobiliers, des revenus et des dépenses. Les informations relatives au régime matrimonial, aux donations déjà réalisées et aux bénéficiaires désignés dans les contrats éclairent aussi le diagnostic.
Consignez ensuite vos projets avec leur échéance et leur priorité. Distinguez ce qui est indispensable de ce qui peut être reporté. Le conseiller doit aussi comprendre votre expérience des placements, votre réaction probable face à une perte et votre capacité financière à la supporter : ces dimensions ne se confondent pas.
Repérer les dépendances invisibles
Imaginez votre patrimoine comme un édifice dont plusieurs étages reposent sur une seule colonne : votre employeur, votre secteur professionnel ou un marché immobilier local. Si votre salaire, vos actions et votre logement dépendent tous du même environnement économique, multiplier les contrats ne suffit pas à diversifier. Le bilan doit rechercher ces points d’appui communs, car une difficulté unique pourrait fragiliser simultanément vos revenus et vos actifs.
Le diagnostic débouche sur un plan d’action ordonné : renforcer la trésorerie, examiner les dettes, revoir une protection ou répartir autrement les investissements. Il doit expliquer les priorités et leurs raisons, plutôt que juxtaposer des produits.
Comparer les placements par leur usage, leurs risques et leur disponibilité
Aucun placement ne réunit systématiquement rendement élevé, capital garanti et disponibilité immédiate. La comparaison doit porter sur les supports réellement détenus, les frais cumulés, les conditions de sortie et l’horizon envisagé. Une enveloppe fiscale, comme le PEA, ne constitue pas à elle seule une classe d’actifs.
| Solution | Usage possible | Points de vigilance |
|---|---|---|
| Épargne disponible et trésorerie | Financer les imprévus et les projets proches | Disponibilité effective, conditions de rémunération et protection du capital |
| Assurance-vie | Constituer une épargne et organiser certains objectifs de transmission | Frais du contrat, garanties du fonds en euros et risque des unités de compte |
| PEA et compte-titres | Investir sur les marchés financiers | Variations de valeur, diversification, fiscalité et conditions propres à chaque enveloppe |
| PER, plan d’épargne retraite | Préparer des ressources pour la retraite | Disponibilité encadrée, modalités de sortie et fiscalité à l’entrée comme à la sortie |
| Immobilier locatif et SCPI | Rechercher des revenus et une exposition immobilière | Vacance, charges, endettement, perte de valeur et revente parfois difficile |
| Placements non cotés | Diversifier une partie d’un patrimoine adapté | Perte en capital, valorisation incertaine et immobilisation potentiellement longue |
Les SCPI, sociétés civiles de placement immobilier, permettent une détention indirecte d’immobilier, mais ne suppriment ni le risque immobilier ni les contraintes de liquidité. De même, les unités de compte d’une assurance-vie exposent aux risques des supports choisis : leur capital n’est pas garanti.
Pour la transmission, le choix d’un contrat ne remplace pas l’examen des dispositions familiales et successorales. Une donation, une SCI ou un démembrement de propriété répondent à des situations précises. Leur intérêt et leurs conséquences doivent être étudiés avec les professionnels compétents, notamment le notaire.
Choisir un accompagnement sur des engagements vérifiables
Le conseiller en gestion de patrimoine analyse la situation, formule des recommandations, accompagne leur mise en œuvre et organise le suivi. Il peut coordonner ses travaux avec un notaire, un avocat ou un expert-comptable. Son rôle ne consiste pas à remplacer toutes ces expertises, mais à rendre les décisions cohérentes.
Une banque peut offrir un interlocuteur déjà familier de vos comptes. Un cabinet peut proposer une approche transversale. Une plateforme numérique facilite la centralisation et le suivi, avec un niveau d’accompagnement humain variable. Le format ne prouve ni l’indépendance ni la qualité du conseil.
À titre d’exemple, Grisbee annonce 220 M € d’encours sous gestion, 45 partenaires financiers et une note Google de 4,8/5. Ces indicateurs renseignent sur l’activité et les avis affichés, mais ne démontrent pas l’adéquation d’une recommandation à votre situation.
- Demandez les statuts et habilitations correspondant aux prestations proposées.
- Faites préciser les honoraires, commissions et autres rémunérations éventuelles.
- Interrogez le professionnel sur son univers de produits et ses critères de sélection.
- Exigez une présentation écrite des risques, des coûts et des raisons du conseil.
- Clarifiez la fréquence des échanges et les prestations incluses dans le suivi.
Faire vivre la stratégie sans multiplier les arbitrages
Après validation du plan, la mise en œuvre peut être progressive. Chaque décision doit conserver sa justification : objectif poursuivi, montant engagé, horizon, risques acceptés et conditions de réexamen. Un tableau de suivi suffit parfois ; un outil de consolidation devient utile lorsque les comptes et les actifs se multiplient.
Réexaminez la stratégie lors d’un mariage, d’une séparation, d’une naissance, d’un héritage ou d’une évolution professionnelle importante. Les changements fiscaux et les mouvements de marché peuvent aussi justifier une analyse, sans imposer systématiquement une vente ou un nouvel investissement.
Pour commencer, rassemblez votre inventaire patrimonial et formulez vos objectifs prioritaires. Demandez ensuite un diagnostic dont le périmètre et le coût sont explicites. Une bonne gestion du patrimoine se reconnaît moins au nombre de placements détenus qu’à votre capacité à comprendre leur rôle, leurs limites et leur cohérence avec votre vie.