Pyramide de l’épargne : une réserve disponible avant les placements de long terme
La pyramide de l’épargne sert à placer son argent dans un ordre cohérent : couvrir les imprévus, protéger les projets proches, puis investir les sommes dont on peut se passer durablement. Son principe n’est pas de rechercher le rendement maximal à chaque étage, mais d’adapter le risque et la disponibilité à l’usage prévu de l’argent.
Cette méthode reste souple : un locataire préparant un achat immobilier et un propriétaire sans projet immédiat n’ont aucune raison de construire la même répartition.
Une pyramide pour organiser les besoins, pas pour collectionner les placements
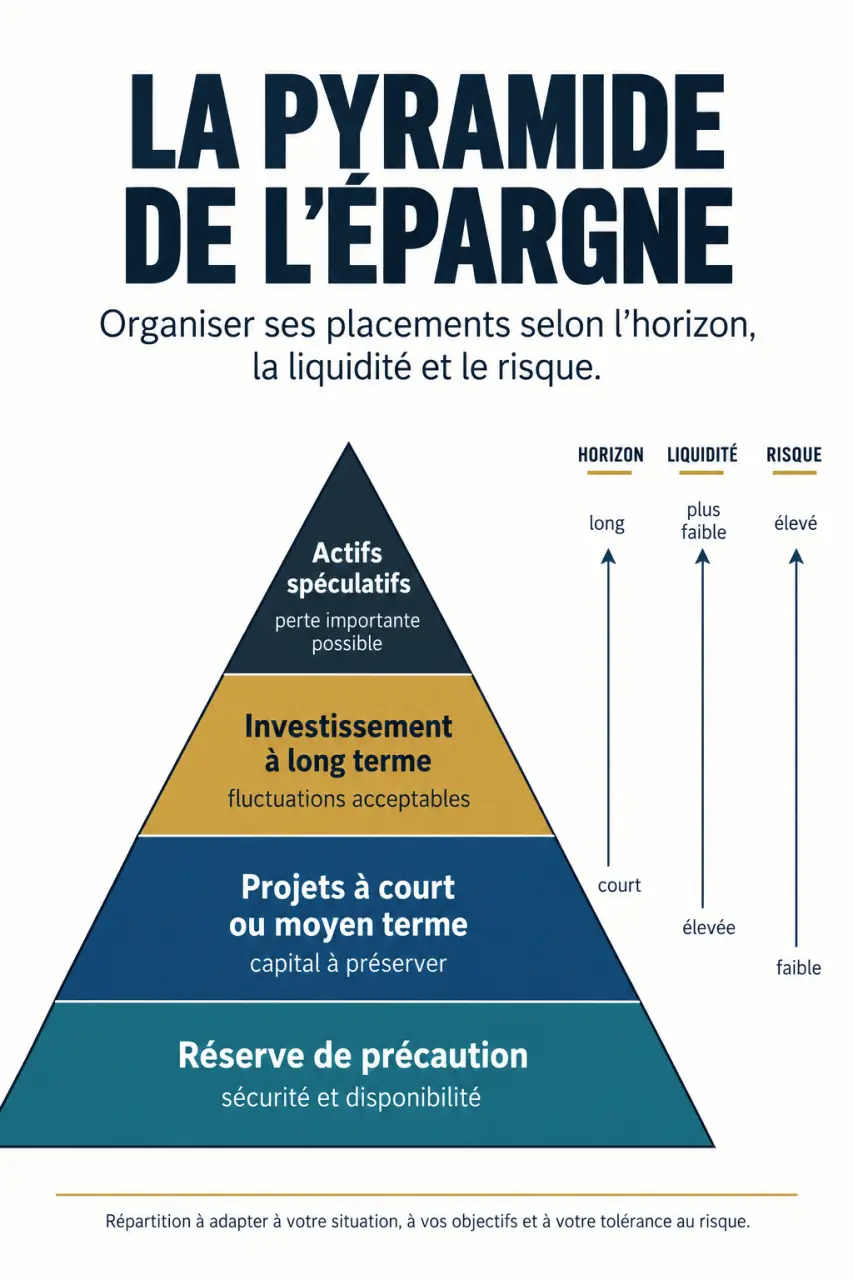
Également appelée pyramide du patrimoine ou pyramide de l’investissement, cette représentation classe les placements selon leur fonction. La base privilégie la sécurité et la liquidité ; les niveaux supérieurs accueillent davantage de risque, avec un horizon généralement plus long. Selon les présentations, elle comporte trois ou quatre niveaux : il n’existe pas de découpage unique à reproduire.
Vous n’êtes donc pas obligé de détenir chaque catégorie. Une pyramide sans cryptomonnaies, sans SCPI ou sans investissement locatif peut parfaitement répondre à vos besoins. L’essentiel est que chaque somme ait une mission et que les fondations puissent supporter les fluctuations des placements supérieurs.
Avant de choisir un produit, posez trois questions : quand cet argent sera-t-il nécessaire, quelle perte pouvez-vous supporter et dans quel délai devez-vous pouvoir le récupérer ? Un placement facilement revendable peut subir une forte baisse. Inversement, un capital assorti d’une garantie peut être immobilisé ou soumis à des conditions de retrait.
Enfin, examinez votre endettement. Le coût d’un crédit coûteux mérite d’être comparé à l’intérêt d’investir davantage, sans pour autant supprimer toute réserve disponible.
Dimensionner la base avec les dépenses réelles du foyer
L’épargne de précaution finance une réparation urgente, une dépense de santé ou une interruption de revenus. Elle ne doit pas dépendre d’une vente immobilière ni d’un rebond boursier. Sa qualité principale est de rester accessible sans exposer le montant nécessaire à une perte de marché.
Calculer une réserve plutôt qu’appliquer un pourcentage
Goodvest propose un repère de 3 à 6 mois de dépenses courantes. Dans son exemple, un foyer dépensant 2 200 € par mois pour 3 000 € de revenus constitue ainsi une réserve de 6 600 à 13 200 €. Le calcul porte sur les dépenses, et non sur le salaire : c’est le niveau de vie à financer qui compte.
Ce repère doit être ajusté. Des revenus irréguliers, des personnes à charge ou un logement nécessitant des travaux peuvent justifier davantage de marge. À l’inverse, une forte stabilité professionnelle et des charges limitées peuvent réduire le besoin. Une dépense déjà prévue, comme le remplacement d’une voiture, mérite une poche distincte : ce n’est plus un imprévu.
Choisir une disponibilité réellement adaptée
Le Livret A, le LDDS et le LEP, sous réserve d’éligibilité, sont des supports couramment utilisés pour cette réserve. Vérifiez les plafonds et les conditions applicables. Un compte à terme n’est pas interchangeable avec un livret : son échéance et les modalités de sortie anticipée peuvent limiter son utilité en cas d’urgence.
La réserve joue le rôle d’un pont entre deux périodes de revenus. Pour en mesurer la solidité, imaginez non seulement le montant d’un imprévu, mais aussi le délai avant la prochaine rentrée d’argent : remboursement d’assurance, reprise d’activité ou premier salaire. Ce décalage de trésorerie peut être plus difficile à absorber que la facture elle-même.
Associer chaque horizon aux bons supports
Une fois la réserve définie, séparez l’argent des projets de celui destiné à construire votre patrimoine. Pour un achat immobilier dans 2 ou 3 ans, horizon évoqué par Goodvest, la protection de l’apport prime généralement sur la recherche de performance. Une baisse juste avant la signature pourrait compromettre le projet.
| Usage | Supports envisageables | Disponibilité et vigilance |
|---|---|---|
| Imprévus | Livrets réglementés | Argent accessible ; conditions et plafonds à vérifier. |
| Projet à échéance connue | Livrets, comptes à terme, fonds en euros selon le contrat | Aligner l’échéance, les délais de retrait et les garanties avec le projet. |
| Développement à long terme | Actions, ETF diversifiés, fonds obligataires ou diversifiés | Valeur fluctuante ; risque dépendant des actifs détenus. |
| Immobilier de placement | Immobilier locatif, SCPI | Revente parfois longue, frais et risque de baisse de valeur. |
| Investissements spéculatifs ou peu liquides | Cryptomonnaies, non-coté, objets de collection | Perte importante ou totale possible ; sortie parfois difficile. |
Les fonds en euros peuvent répondre à certains besoins de sécurisation, mais leur garantie dépend du contrat, notamment du traitement des frais. Un rachat d’assurance-vie n’a pas la même disponibilité qu’un retrait sur livret. Les obligations, elles, ne sont pas toutes « sans risque » : leur valeur peut baisser et leur émetteur peut faire défaut.
Pour les placements boursiers et immobiliers de long terme, Goodvest évoque un horizon d’au moins 8 ans. Ce délai constitue un repère, pas une garantie de récupérer sa mise. Les actions et ETF restent exposés aux marchés ; les SCPI peuvent connaître une baisse du prix des parts et des difficultés de revente.
Distinguer le support, l’enveloppe et le rendement annoncé
Le PEA, l’assurance-vie, le PER et le compte-titres sont des cadres de détention, pas des niveaux de risque en eux-mêmes. Une assurance-vie peut accueillir un fonds en euros et des unités de compte risquées. Un ETF peut suivre des marchés très différents : le mot « ETF » ne suffit donc pas à déterminer sa place dans la pyramide.
Conseils officiels pour comprendre les placements et protéger votre épargne | L’Autorité des marchés financiers vous guide pour investir en toute connaissance de cause et éviter les arnaques.
Le PER répond principalement à un objectif de retraite, avec une disponibilité encadrée. Il ne remplace pas une réserve d’urgence. Pour chaque enveloppe, comparez les possibilités de retrait, les frais et la fiscalité correspondant à votre situation.
Un revenu distribué n’est pas une performance totale. Pour une SCPI, les distributions doivent être rapprochées de l’évolution de la valeur des parts et des frais. Plus largement, un rendement affiché doit être apprécié après frais, fiscalité et inflation : un capital stable peut perdre du pouvoir d’achat.
Enfin, distinguez garantie contractuelle du capital et garantie des dépôts. Elles ne couvrent pas les mêmes risques et comportent des limites. La diversification réduit la dépendance à un actif, un secteur ou une zone géographique, mais ne garantit ni le capital ni le rendement.
Construire sa répartition sans suivre une recette universelle
Les proportions publiées illustrent des approches différentes. Raisin présente une pyramide à trois niveaux avec 50 à 60 % de base sécurisée, 20 à 30 % de placements à rendement modéré et 10 à 20 % maximum de placements risqués. Ces fourchettes ne constituent pas une allocation personnalisée : toute répartition retenue doit totaliser 100 % sur un périmètre clairement défini.
Précisez notamment si vous raisonnez sur votre patrimoine financier ou sur votre patrimoine total. La résidence principale appartient au second, mais ne paie pas une facture urgente. Un propriétaire déjà très exposé à l’immobilier peut chercher à diversifier ailleurs ; un locataire peut investir à long terme sans devoir acheter préalablement son logement.
Pour passer à l’action, procédez dans cet ordre :
- Fixez votre réserve à partir des charges et de la stabilité des revenus.
- Isolez les montants nécessaires aux projets datés.
- Investissez le solde selon votre horizon et votre capacité à supporter une baisse.
- Ne consacrez aux actifs spéculatifs que des sommes dont la perte ne compromettrait aucun objectif essentiel.
Réexaminez cette organisation après un changement professionnel, un achat immobilier ou une évolution familiale. Si vous utilisez la réserve, sa reconstitution redevient prioritaire. Une pyramide solide se juge à sa capacité à financer votre vie sans imposer une vente au mauvais moment.