Se constituer un patrimoine : sécuriser son épargne avant de chercher le rendement
Se constituer un patrimoine commence par une somme que l’on peut mettre de côté régulièrement, pas nécessairement par un achat immobilier. La démarche consiste à protéger son budget, puis à investir selon ses projets et le temps dont on dispose. Même avec un petit salaire ou sans apport initial, cette progression permet d’avancer sans fragiliser son quotidien.
Partir de son budget et de ses projets, pas d’un placement
Votre patrimoine comprend vos biens immobiliers, votre épargne et vos placements financiers. Pour connaître votre patrimoine net, retranchez les dettes de la valeur de ces actifs. Un logement acheté à crédit ne représente donc pas immédiatement un capital disponible égal à son prix d’achat.
Commencez par dresser un bilan simple : soldes des comptes, placements existants, valeur estimée des biens et capitaux restant dus. Examinez ensuite vos revenus et vos dépenses, en intégrant les charges annuelles comme les assurances ou l’entretien du véhicule. La différence fait apparaître votre capacité d’épargne réelle, sans vous imposer un effort impossible à tenir.
Donner une échéance à chaque objectif
Un apport immobilier, un complément de retraite et une réserve pour changer de métier ne se préparent pas de la même façon. Pour chaque projet, notez un montant cible, une date et le degré de souplesse possible. L’argent nécessaire prochainement doit rester accessible et peu exposé aux pertes ; celui destiné à un avenir lointain peut, selon votre profil, supporter davantage de fluctuations.
L’âge apporte un repère, mais ne décide pas seul. Entre 20 et 30 ans, la mobilité professionnelle peut justifier de conserver des liquidités. Entre 30 et 50 ans, logement et charges familiales modifient souvent la capacité d’investissement. Après 50 ans, préparer les revenus futurs et la transmission prend généralement plus de place, sans imposer de renoncer à tout investissement de long terme.
Construire une réserve qui protège les investissements
L’épargne de précaution sert à absorber les imprévus, tandis que l’investissement vise à développer un capital en acceptant certains risques. Les confondre oblige parfois à vendre un placement au mauvais moment pour payer une réparation ou faire face à une baisse de revenus.
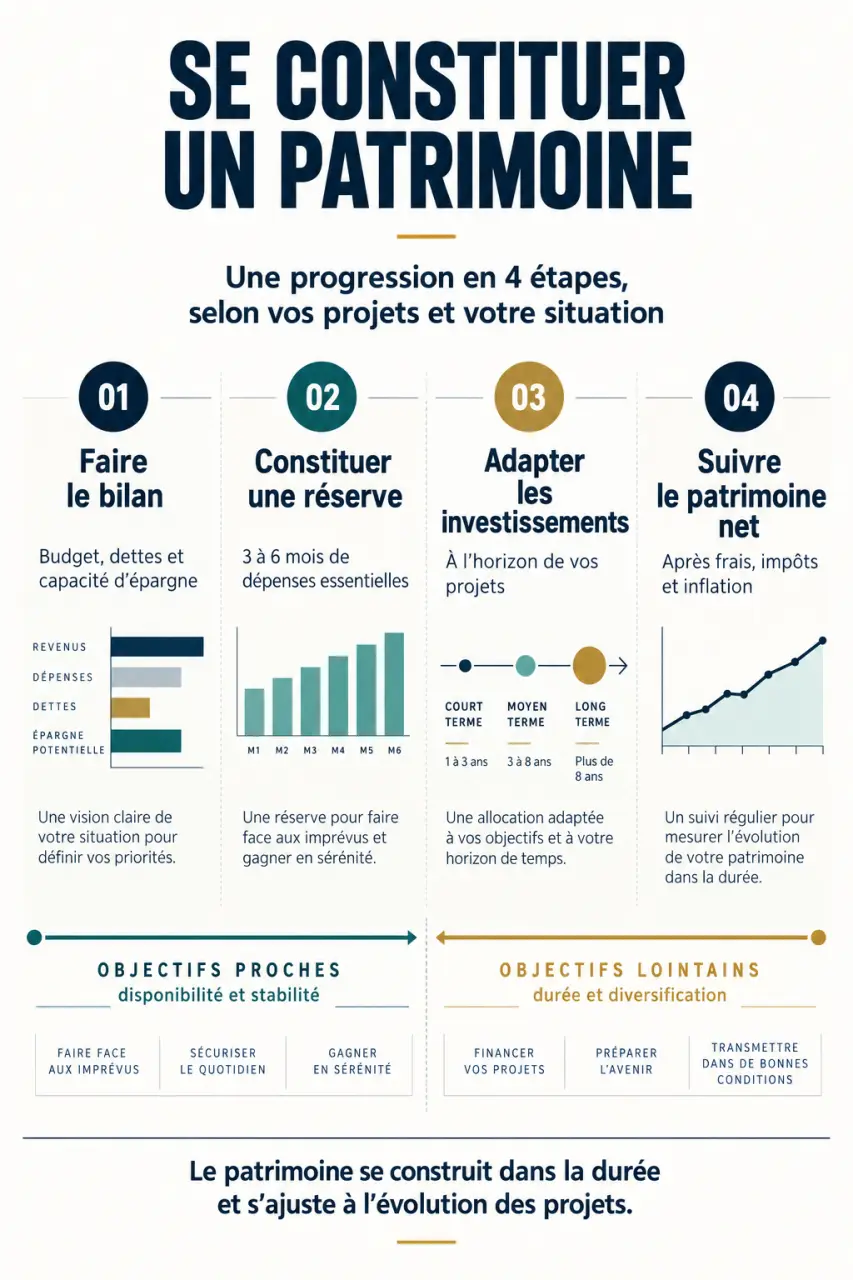
Un repère courant consiste à conserver 3 à 6 mois de salaire. Ajustez cette réserve à vos dépenses indispensables, à la stabilité de votre emploi et aux personnes qui dépendent de vous. Un indépendant aux revenus irréguliers n’a pas les mêmes besoins qu’un salarié disposant de charges fixes limitées.
Le Livret A, et éventuellement le LDDS ou le LEP si vous y êtes éligible, peuvent accueillir cette épargne disponible. Leur rôle n’est pas de maximiser la performance, mais de permettre un retrait rapide sans exposition aux marchés. Parallèlement, examinez vos crédits coûteux : leur remboursement peut être prioritaire sur un investissement au rendement incertain.
Considérez cette réserve comme le terreau plutôt que comme la graine de votre patrimoine : elle ne produit pas nécessairement la croissance la plus visible, mais elle évite de déraciner vos placements à chaque incident. Pour la dimensionner, imaginez un mois où plusieurs difficultés se cumulent, par exemple une facture imprévue et une rentrée d’argent retardée. Ce test révèle mieux votre besoin de liquidités qu’un montant choisi au hasard.
Sans apport, commencez donc par automatiser un virement soutenable après chaque rentrée d’argent. Une fois la réserve constituée, réorientez tout ou partie de ce flux vers vos projets d’investissement.
Choisir des placements selon leur rôle et leurs risques
Il n’existe pas de placement idéal pour tous les usages. Comparez d’abord la disponibilité de l’argent, le risque de perte et les frais. Distinguez aussi l’enveloppe, comme le PEA ou l’assurance-vie, des supports qu’elle contient : le risque dépend largement de ces derniers.
Comprendre les ETF avant d’investir | Le guide officiel de l’AMF explique le fonctionnement, les avantages et les risques des ETF pour investir en connaissance de cause.
| Solution | Usage possible | Vigilance principale |
|---|---|---|
| Livrets réglementés | Précaution et projets proches | Pouvoir d’achat dépendant de l’inflation |
| PEA | Investissement en actions sur le long terme | Fluctuations et perte en capital possibles |
| Assurance-vie | Épargne diversifiée et transmission | Frais, garanties et risques variables selon les supports |
| PER | Préparation de la retraite | Disponibilité limitée et fiscalité à la sortie |
| SCPI | Exposition à l’immobilier géré | Capital, revenus et délai de revente non garantis |
Débuter en Bourse sans parier sur une seule entreprise
Pour une poche de long terme, des fonds diversifiés ou des ETF éligibles à l’enveloppe choisie permettent de répartir l’investissement entre plusieurs entreprises. Vérifiez leur composition, leurs frais et leurs risques : tous les ETF ne sont pas largement diversifiés. Des versements réguliers répartissent les dates d’achat, mais ne garantissent ni bénéfice ni protection contre une baisse.
Les intérêts et gains réinvestis peuvent à leur tour produire des gains : c’est le principe de la capitalisation. Commencer tôt lui laisse davantage de temps pour agir, sans rendre les rendements certains. La diversification réduit la dépendance à un seul actif ; elle n’élimine pas le risque de perte.
Utiliser l’immobilier sans laisser le crédit dicter la stratégie
Acheter sa résidence principale peut contribuer à construire un patrimoine, mais ce n’est pas une étape obligatoire. La durée de détention envisagée, la mobilité et le coût total de propriété comptent autant que la mensualité. Être locataire tout en investissant ailleurs peut rester cohérent avec certains projets de vie.
Dans l’immobilier locatif, le crédit permet d’acquérir un actif avec une mise initiale limitée : c’est l’effet de levier. Les loyers peuvent financer une partie des échéances, mais l’emprunteur reste responsable du remboursement même lorsque le logement est vacant. Une baisse de valeur peut également amplifier la perte rapportée à l’argent personnel investi.
Calculer ce qui reste réellement chaque mois
Ne comparez pas seulement le loyer à la mensualité. Déduisez aussi la taxe foncière, les charges non récupérables, les assurances, la gestion, l’entretien, les travaux et la fiscalité. Prévoyez une période sans locataire et une dépense importante : un projet viable doit rester supportable dans un scénario moins favorable que prévu.
Un financement sans apport dépend de l’accord de la banque et de la solidité du dossier ; ce n’est pas un droit. Il ne dispense surtout pas de conserver une réserve. Si le projet absorbe toute votre épargne et toute votre capacité de remboursement, mieux vaut le redimensionner que compter sur une hausse future des prix.
Piloter le patrimoine net de frais, d’impôts et de contraintes
Le rendement affiché ne correspond pas toujours à votre enrichissement réel. Comparez les résultats après frais et fiscalité, puis tenez compte de l’inflation. Un avantage fiscal peut améliorer une opération pertinente ; il ne transforme pas un placement mal adapté en bon investissement.
En France, la fiscalité varie selon l’enveloppe, les revenus et les modalités de retrait. L’impôt sur la fortune immobilière peut notamment concerner un patrimoine immobilier net taxable dépassant 1 300 000 €, selon les règles applicables. Pour la transmission, l’abattement de donation est de 100 000 € par parent et par enfant tous les 15 ans, sous conditions. Ces sujets méritent une vérification personnalisée avant toute décision.
Une fois par an, faites le point sur votre réserve, vos dettes, vos frais et la répartition de vos investissements. Ajustez surtout après un changement familial ou professionnel, plutôt qu’au rythme des nouvelles économiques.
Un conseiller en gestion de patrimoine n’est pas obligatoire pour démarrer simplement. Il peut devenir utile lorsque la fiscalité, l’immobilier ou la transmission se complexifient. Demandez ses habilitations, sa rémunération et les frais totaux des solutions proposées. La bonne stratégie reste celle que vous comprenez et pouvez tenir dans la durée.