Investir en obligations : le coupon ne dit pas ce que vous allez gagner
Investir en obligations consiste à prêter de l’argent à un État ou à une entreprise, en échange d’une rémunération et d’un remboursement prévus au contrat. Vous pouvez acheter ces titres directement sur un compte-titres ou passer par un ETF, un fonds obligataire ou une assurance vie. Le bon choix dépend de votre horizon, du montant disponible et des pertes que vous pouvez supporter : une obligation n’est pas un placement sans risque.
Du coupon au rendement : comprendre ce que vous achetez
Une obligation est un titre de créance. Contrairement à une action, elle ne représente pas une part du capital d’une société. Son émetteur peut être un État, une entreprise, une collectivité ou un organisme supranational. Les conditions d’émission précisent notamment la valeur nominale, les intérêts et les modalités de remboursement.
Calculer le rendement d’une obligation
Saisissez les caractéristiques de l’obligation pour estimer ses rendements brut et net.
Résultats estimatifs
Le nominal sert de référence au calcul des intérêts. Le coupon correspond à leur versement, généralement annuel ou semestriel. La maturité désigne la durée restant jusqu’à l’échéance. À cette date, une obligation classique est remboursée selon les conditions prévues, à condition que l’émetteur puisse honorer sa dette.
Un exemple pour distinguer intérêt et gain réel
Prenons un emprunt de 10 millions d’euros divisé en 1 000 obligations de 10 000 euros. Avec un taux fixe de 5 % pendant 10 ans, chaque titre verse 500 euros par an, soit 5 000 euros de coupons sur la période. Ces montants sont bruts, avant frais et fiscalité, et supposent le paiement de toutes les échéances.
Mais vous n’achetez pas nécessairement ce titre à 10 000 euros. Sur le marché secondaire, son prix varie. Acheté moins cher, il procure un rendement supérieur à son taux de coupon ; acheté plus cher, un rendement inférieur. Le rendement courant rapporte le coupon annuel au prix payé. Le rendement à l’échéance intègre également le remboursement et le temps restant, avec des hypothèses de réinvestissement des coupons. Ce n’est pas une garantie de performance.
Le marché primaire correspond à l’émission ; le marché secondaire aux échanges entre investisseurs. Lors d’un achat entre deux versements, le prix à régler peut inclure le coupon couru, c’est-à-dire les intérêts accumulés depuis le dernier versement.
Choisir une dette, c’est choisir plusieurs risques
Les obligations peuvent apporter des revenus et diversifier un portefeuille d’actions. Leur stabilité dépend toutefois de la qualité de l’émetteur, de la durée du placement et de la devise. Une dette souveraine n’est pas automatiquement plus sûre qu’une dette d’entreprise : chaque signature doit être examinée.
Qualité de crédit et forme du titre
Les OAT françaises, les Bunds allemands ou les obligations d’entreprise correspondent à des emprunteurs différents. Les agences Standard & Poor’s, Moody’s et Fitch évaluent leur solvabilité. Sur les échelles de Standard & Poor’s et Fitch, la catégorie Investment Grade va de AAA à BBB-. Le High Yield commence à BB+ ; D désigne une situation de défaut. Une notation reste une opinion susceptible d’évoluer, pas une assurance.
Un rendement élevé rémunère généralement un risque supérieur. En cas de défaut ou de restructuration, vous pouvez perdre une partie du capital et des intérêts. Les obligations à taux variable ajustent leur coupon selon une référence ; les titres indexés à l’inflation suivent une formule contractuelle. Les zéro-coupon ne versent pas d’intérêts périodiques. Convertibles et perpétuelles présentent des mécanismes supplémentaires, moins adaptés à un premier achat.
Les taux, la liquidité et l’inflation peuvent réduire le gain
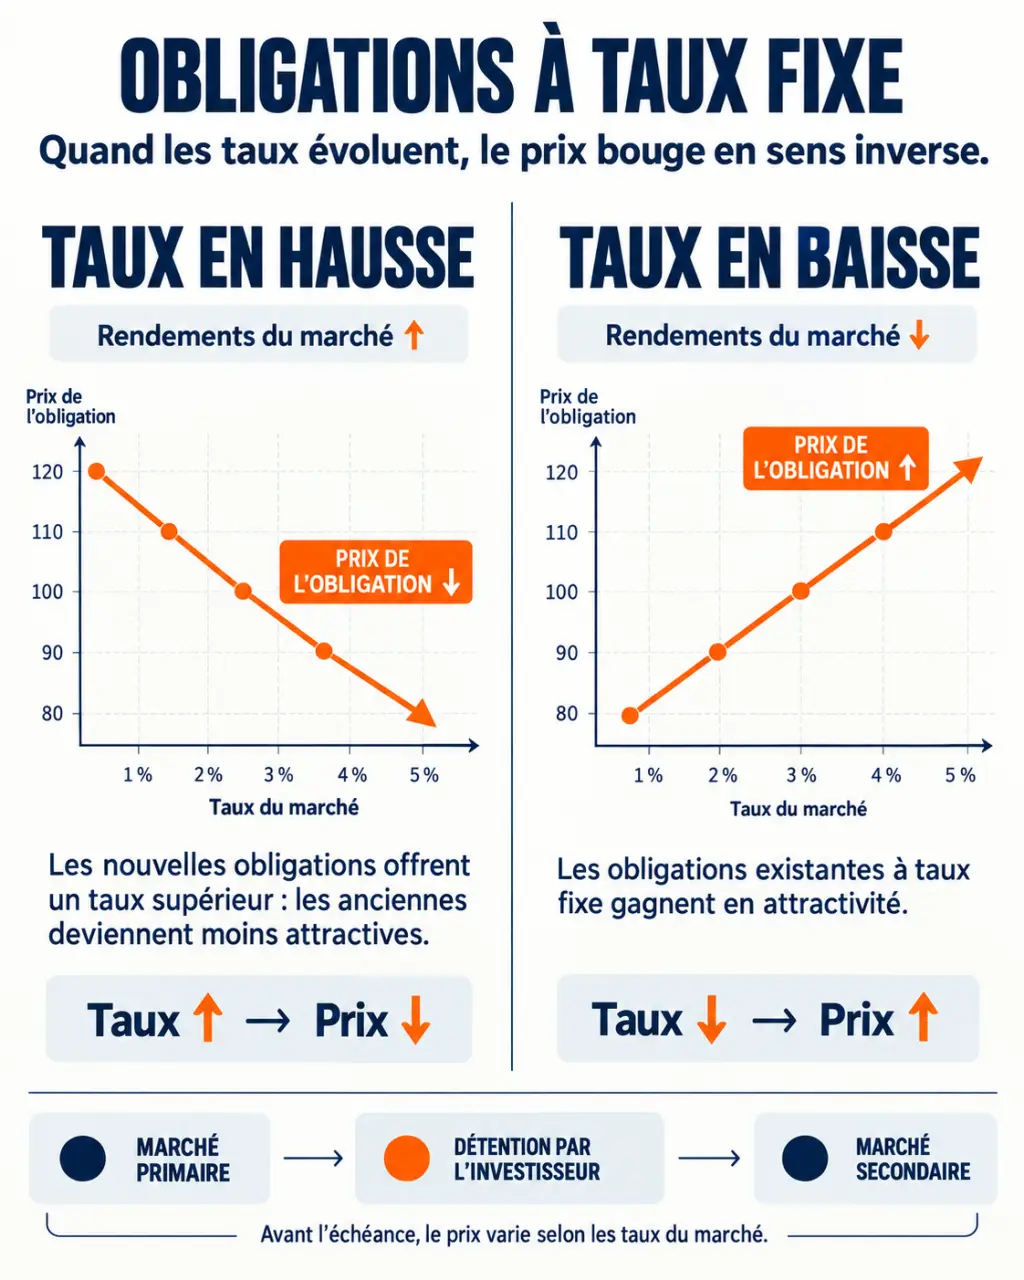
Lorsque les taux du marché montent, le prix des obligations existantes à taux fixe baisse généralement : leurs anciens coupons deviennent moins attractifs. L’inverse se produit lorsque les taux diminuent. La duration modifiée mesure cette sensibilité : plus elle est élevée, plus le prix réagit aux mouvements de taux.
Conserver un titre jusqu’au remboursement évite de devoir matérialiser une baisse de marché, mais ne supprime ni le défaut ni l’inflation. Une revente peut aussi être difficile faute d’acheteurs. Une obligation en devise étrangère ajoute un risque de change ; une couverture peut l’atténuer, moyennant un coût. Enfin, les coupons reçus devront parfois être réinvestis à des conditions moins favorables.
Pensez également à l’écho entre vos placements : détenir les actions d’une entreprise et ses obligations revient à dépendre deux fois du même débiteur. Votre salaire peut lui aussi dépendre du même secteur. Pour diversifier réellement, regardez donc les noms des émetteurs et leurs activités, pas seulement les étiquettes « actions » et « obligations ».
Achat direct, ETF ou assurance vie : choisir son accès
Il faut distinguer le placement de son enveloppe. Un compte-titres permet notamment d’acheter des obligations et des fonds. Une assurance vie propose les supports sélectionnés par l’assureur. Le minimum nécessaire dépend du nominal, du prix d’une part et des règles de l’intermédiaire : il n’existe pas de ticket d’entrée universel.
Les clés pour comprendre les risques des obligations | Découvrez les conseils officiels de l’AMF pour évaluer les risques et investir en obligations en connaissance de cause.
| Solution | Atout principal | Point de vigilance |
|---|---|---|
| Obligation en direct | Échéance et flux contractuels identifiables | Minimum d’achat et diversification parfois difficiles |
| ETF obligataire | Portefeuille diversifié, généralement indiciel | Fluctuations du cours et frais de transaction |
| Fonds obligataire actif | Sélection et arbitrages délégués | Frais et décisions du gérant |
| Unité de compte en assurance vie | Accès dans une enveloppe assurantielle | Capital non garanti et frais du contrat supplémentaires |
| Fonds euros | Garantie définie par le contrat | Ce n’est pas une détention directe d’obligations |
Pour un montant limité, un fonds ou un ETF facilite généralement la répartition entre plusieurs émetteurs. Les ETF sont eux-mêmes des fonds, souvent constitués sous forme d’OPCVM : opposer systématiquement « ETF » et « OPCVM » serait trompeur. Comparez plutôt gestion indicielle et gestion active.
Un fonds obligataire classique renouvelle son portefeuille : attendre ne garantit donc pas le retour à votre prix d’achat. Un fonds ou ETF à échéance vise une date de liquidation, mais ne garantit pas le capital. Un support distribuant verse des revenus ; un support capitalisant les réinvestit.
Passer à l’achat avec une méthode adaptée à votre horizon
Commencez par préciser l’usage de l’argent. Une somme destinée à une dépense proche ne devrait pas dépendre d’une revente incertaine. Pour un objectif daté, recherchez une cohérence entre échéances et besoins. Échelonner les remboursements peut répartir le risque de réinvestissement, sans éliminer les autres risques.
- Choisissez un intermédiaire autorisé et vérifiez les titres accessibles sur son compte-titres ou son assurance vie.
- Examinez le placement : émetteurs, notation, devise, maturité, duration, rendement et remboursement anticipé éventuel.
- Lisez les documents : conditions d’émission pour un titre direct, document d’informations clés pour un fonds, avec son indicateur de risque de 1 à 7.
- Calculez les coûts : courtage, garde, écart achat-vente, gestion du fonds et frais éventuels du contrat.
- Vérifiez la diversification avant de valider le montant et les modalités de l’ordre.
Comparez les rendements à durée, devise et risque comparables. Un coupon élevé ne compense pas nécessairement un prix excessif, des frais importants ou une faible liquidité.
Fiscalité : raisonner en rendement net, pas en coupon affiché
Pour un résident fiscal français détenant des obligations sur un compte-titres, coupons et plus-values relèvent généralement du prélèvement forfaitaire unique, avec une option globale possible pour le barème progressif. Les prélèvements sociaux s’ajoutent selon les règles applicables. Vérifiez le taux en vigueur lors de la perception ou de la cession : la fiscalité peut évoluer.
En assurance vie, l’imposition intervient généralement lors d’un rachat, sur la part de gains comprise dans le retrait. Elle dépend notamment de l’ancienneté du contrat et des versements. Comparez donc le rendement après frais, fiscalité et inflation. C’est ce résultat, associé au risque accepté et à votre horizon, qui détermine l’intérêt réel d’un investissement obligataire.