Assurance-vie : est-ce un bon placement après les frais et les impôts ?
Oui, l’assurance-vie peut être un bon placement pour construire un capital, préparer des retraits futurs ou transmettre à ses proches. Mais son intérêt dépend de trois choix : le contrat, les supports d’investissement et la durée de détention. Elle n’offre ni rendement garanti universel, ni exonération fiscale automatique. Pour une dépense imminente ou une épargne de secours, un livret réglementé reste souvent plus adapté.
Un bon placement pour quel argent et pour quelle échéance ?
L’assurance-vie est une enveloppe d’épargne souscrite auprès d’un assureur. Vous effectuez des versements, libres ou programmés, puis répartissez votre argent entre les supports proposés. Contrairement à une assurance décès, elle permet de récupérer une épargne de votre vivant. Elle ne comporte pas de plafond légal général de versement.
Simulation d’épargne avec versements mensuels
Estimez l’évolution théorique d’une épargne alimentée chaque mois grâce aux intérêts composés.
Résultats théoriques
À savoir : cette simulation est fournie à titre indicatif. Elle est calculée hors frais, fiscalité et inflation, et ne tient pas compte des variations réelles des marchés. Elle ne constitue pas une prévision de rendement ni un conseil financier.
Calcul utilisé : FV = P × (((1 + r/12)12×n − 1) / (r/12)). Lorsque le taux est nul, le capital final correspond simplement au total des versements.
Son premier avantage est sa souplesse : vous pouvez alimenter le contrat progressivement et effectuer un retrait, appelé rachat, sans attendre la retraite. L’argent n’est pas bloqué pendant huit ans : cette durée correspond à un cap fiscal, pas à une interdiction de retrait.
Disponible ne signifie toutefois pas instantanément accessible. Le délai légal de règlement d’un rachat peut atteindre deux mois à compter de la réception du dossier complet. Évitez donc d’y placer la totalité de votre réserve pour les dépenses urgentes.
| Votre objectif | Place possible de l’assurance-vie |
|---|---|
| Faire face à un imprévu | Secondaire : privilégier d’abord une épargne immédiatement mobilisable. |
| Financer un projet dans quelques années | Pertinente avec des supports prudents et des frais faibles. |
| Constituer un capital à long terme | Intéressante pour diversifier et adapter progressivement le risque. |
| Transmettre à des proches | Utile grâce à la clause bénéficiaire et à une fiscalité spécifique. |
Un petit budget n’exclut pas l’assurance-vie. En revanche, si chaque versement réduit votre capacité à absorber une facture imprévue, la priorité reste la constitution d’un matelas de sécurité.
La sécurité et le rendement dépendent des supports choisis
Fonds en euros : une garantie à lire précisément
Le fonds en euros bénéficie d’une garantie de l’assureur selon les conditions du contrat. Vérifiez notamment si cette garantie s’entend nette ou hors frais de gestion. Les intérêts attribués sont généralement définitivement acquis, mais le taux servi peut varier d’une année à l’autre.
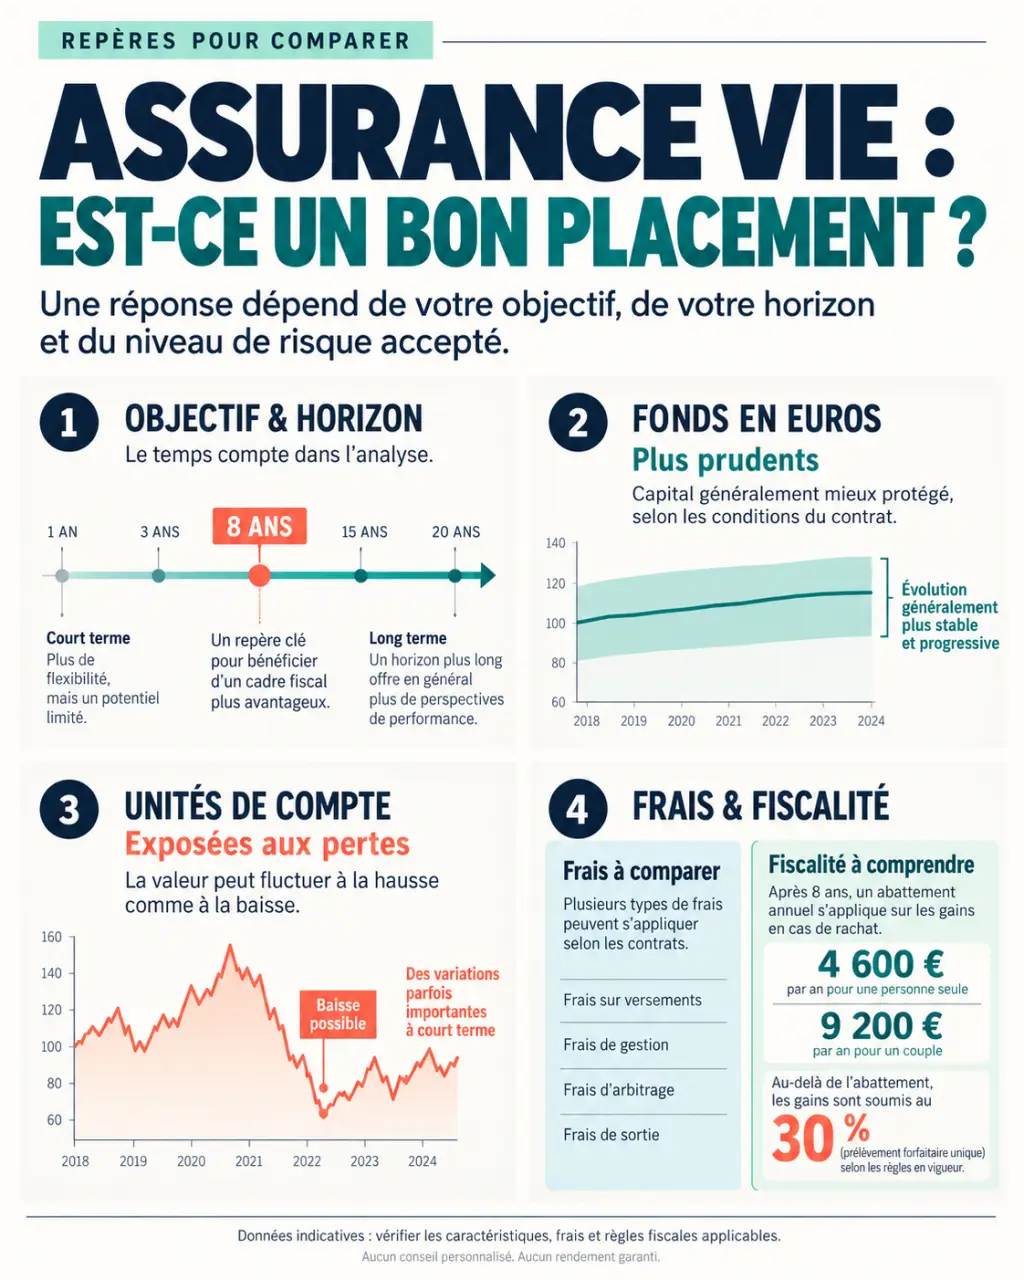
Ce support convient à la partie prudente d’une épargne. Il ne garantit cependant pas le maintien du pouvoir d’achat : après prélèvements sociaux et inflation, le gain réel peut être faible. Un taux promotionnel doit aussi être examiné avec ses conditions, notamment une éventuelle obligation d’investir en unités de compte.
Unités de compte : davantage de possibilités, mais des pertes possibles
Les unités de compte, ou UC, donnent accès à des fonds investis en actions, obligations ou immobilier, et parfois à des ETF. Leur valeur n’est pas garantie. Vous pouvez récupérer moins que vos versements, même après plusieurs années. La diversification réduit la concentration des risques sans supprimer le risque de perte.
Le bon dosage dépend surtout de la date à laquelle vous aurez besoin de l’argent et de votre tolérance aux baisses. La gestion pilotée délègue les décisions, mais ne protège pas automatiquement le capital et peut ajouter des frais.
Placez-vous en vigie de votre projet plutôt qu’en spectateur des cours : surveillez la distance entre aujourd’hui et votre prochaine dépense importante. À mesure que l’échéance approche, réexaminer la part exposée aux marchés peut éviter de devoir vendre après une baisse. Ce calendrier de sécurisation est souvent plus utile que la recherche permanente du support le plus performant.
Les frais peuvent transformer un contrat intéressant en mauvais placement
Deux assurances-vie investies sur des supports proches peuvent donner des résultats différents à cause des frais. Certains contrats prélèvent jusqu’à 5 % sur les versements, tandis que des contrats distribués en ligne affichent 0 %. Ces conditions dépendent du contrat, pas uniquement du canal de souscription.
- Frais sur versement : ils réduisent immédiatement le montant réellement investi.
- Frais de gestion du contrat : ils sont prélevés chaque année ; certains contrats en ligne proposent moins de 0,7 % sur les UC.
- Frais internes des supports : ils s’ajoutent aux frais de l’enveloppe et pèsent sur la performance.
- Frais d’arbitrage : ils peuvent représenter 0,5 % à 1 % du montant déplacé entre supports.
- Frais de gestion pilotée : leur coût doit être rapproché du service réellement rendu.
Pour mesurer l’effet du temps, une simulation de 100 € versés chaque mois pendant vingt ans, avec une hypothèse de rendement annuel constant de 3 %, aboutit à un capital voisin de 33 000 €, pour 24 000 € versés. Ce calcul n’est pas une prévision : des frais supplémentaires, la fiscalité et des performances irrégulières modifient le résultat.
Comparez donc des performances exprimées sur une même base : nettes de quels frais, avant ou après prélèvements sociaux ? Un rendement affiché isolément ne permet pas de juger la rentabilité réelle.
Après huit ans et lors de la transmission, les avantages sont concrets mais encadrés
Lors d’un retrait, seuls les gains sont imposables
Un rachat comprend une part de capital versé et une part de gains. Seule cette dernière entre dans le calcul de l’imposition. Après huit ans, un abattement annuel sur les gains retirés s’applique : 4 600 € pour une personne seule et 9 200 € pour un couple marié ou pacsé soumis à imposition commune, tous contrats confondus. Il ne supprime pas les prélèvements sociaux.
Pour les versements relevant du régime applicable depuis le 27 septembre 2017, le prélèvement forfaitaire est généralement de 30 % avant huit ans. Après huit ans, le taux d’impôt peut être de 7,5 %, auquel s’ajoutent 17,2 % de prélèvements sociaux, soit 24,7 % avant l’effet de l’abattement. Le seuil de 150 000 € de primes, apprécié selon les règles fiscales sur l’ensemble des contrats concernés, conditionne l’application du taux réduit.
Les anciens versements obéissent à des règles différentes. Certaines situations, notamment un licenciement ou une invalidité, peuvent ouvrir droit à une exonération sous conditions. Un rachat partiel conserve l’ancienneté du contrat ; un rachat total le clôture.
La transmission dépend notamment de l’âge aux versements
Dans le régime courant, les capitaux correspondant aux versements effectués avant 70 ans bénéficient d’un abattement de 152 500 € par bénéficiaire. Pour les versements après 70 ans, l’abattement est de 30 500 €, globalement partagé entre bénéficiaires et contrats concernés ; les gains suivent un traitement distinct et sont en principe exclus des droits de succession.
Les dates du contrat et des versements, ainsi que la qualité du bénéficiaire, peuvent modifier ces règles. La clause bénéficiaire mérite donc autant d’attention que le rendement : une rédaction imprécise peut compromettre l’objectif de transmission.
L’assurance-vie doit compléter les autres placements, pas les remplacer
Le Livret A et le LDDS répondent mieux au besoin de disponibilité immédiate, avec des intérêts exonérés d’impôt et de prélèvements sociaux. Le PEA mérite une comparaison pour investir durablement en actions éligibles. Le PER vise davantage la retraite : son avantage fiscal à l’entrée doit être mis en balance avec ses contraintes de sortie et la fiscalité future.
Avant de souscrire, vérifiez quatre éléments : le coût total, les garanties exactes du fonds en euros, la qualité des supports et la simplicité des retraits. Identifiez aussi l’assureur qui porte réellement le contrat, au-delà de l’enseigne commerciale.
L’assurance-vie est un bon placement si elle répond à un objectif précis, avec des frais maîtrisés et un risque supportable. Elle devient moins convaincante si vous avez besoin de l’argent rapidement, si le contrat coûte cher ou si l’allocation vous expose à des pertes que vous ne pouvez pas accepter.