Mutavie assurance vie : 0 % de frais sur versement, mais seulement 12 unités de compte
Mutavie est la filiale d’assurance-vie du groupe Macif. Si vous recherchez une assurance-vie Mutavie, vous souhaitez peut-être gérer un contrat existant ou évaluer l’offre associée à Macif Multi Vie. Les critères à examiner sont le statut du contrat, les frais, les supports d’investissement et l’accès à l’espace personnel.
Mutavie, Macif Vie et Macif : distinguer les rôles
Mutavie intervient comme assureur spécialisé dans l’assurance-vie au sein du groupe Macif. Selon les contrats, la Macif commercialise ou distribue les solutions d’épargne auprès de ses sociétaires. Cette distinction explique pourquoi le nom affiché sur un relevé, une interface de connexion ou un document peut être Macif, Macif Vie ou Mutavie, sans qu’il s’agisse forcément de produits différents.
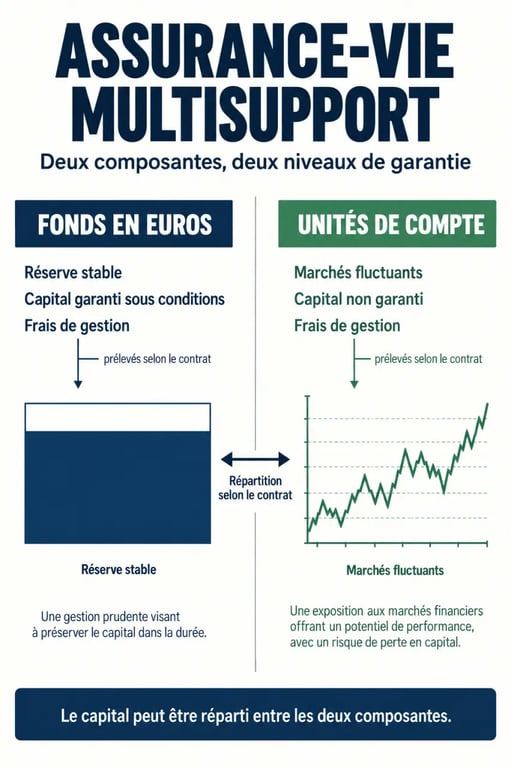
Macif Multi Vie est présenté comme un contrat multisupport. Il permet de répartir l’épargne entre un fonds en euros et des unités de compte. Certaines informations comparatives indiquent toutefois que ce contrat serait fermé à la commercialisation. Avant tout nouveau versement, une ouverture ou un transfert, vérifiez donc directement sa disponibilité et les conditions applicables auprès de la Macif ou de Mutavie.
Ce que recouvre le contrat Macif Multi Vie
Fonds en euros et unités de compte : deux logiques complémentaires
Le fonds en euros repose sur l’actif général de l’assureur et vise la sécurité du capital, sous réserve des cas et conditions prévus par le contrat. Son rendement annuel comprend un taux de capitalisation et, le cas échéant, une participation aux bénéfices. Les unités de compte sont investies sur des supports financiers. Leur valeur peut progresser, mais aussi diminuer : le capital n’y est pas garanti.
La répartition dépend de l’horizon d’épargne, du besoin de liquidité et de la capacité à supporter une baisse. Une épargne destinée à un projet proche ne se gère pas comme un placement conservé pendant plusieurs années. Le rendement récent ne suffit donc pas à déterminer une allocation. Il faut aussi tenir compte du niveau de risque des supports et de la possibilité de devoir vendre au mauvais moment.
Gestion libre ou gestion pilotée
En gestion libre, l’épargnant sélectionne et modifie lui-même ses supports. Cette formule demande de suivre son allocation, de comprendre le niveau de risque et d’effectuer les arbitrages avec mesure. La gestion pilotée, ou profilée, délègue la répartition selon un profil défini. Les profils modéré, équilibre et dynamique sont associés à une part maximale d’actifs risqués de 20 %, 40 % et 70 %.
La fiche comparative mentionne 12 unités de compte, une gamme qui peut sembler limitée à une personne recherchant une diversification très fine. Elle indique également une possibilité d’investissement jusqu’à 100 % sur le fonds en euros. Le versement initial est présenté entre 50 € et 75 € selon les informations consultées. Cet écart doit être vérifié dans la notice ou les conditions en vigueur avant toute décision.
Frais et rendements : lire les chiffres sans se tromper
Les données comparatives font ressortir l’absence de frais sur versement, soit 0,00 %. Les frais de gestion annuels sont annoncés à 0,60 % sur le fonds en euros comme sur les unités de compte. Pour un arbitrage, les frais indiqués s’élèvent à 0,10 %, avec un minimum de 5 € et un maximum de 30 €. Le coût total ne se limite toutefois pas à ces montants : les unités de compte comportent aussi leurs propres frais internes, qui diminuent la performance.
| Élément à contrôler | Information citée | Point d’attention |
|---|---|---|
| Frais sur versement | 0,00 % | À confirmer dans les conditions particulières |
| Frais de gestion | 0,60 % par an | Fonds en euros et unités de compte |
| Arbitrage | 0,10 % | Minimum de 5 €, maximum de 30 € |
| Fonds en euros | 2,70 % en 2024 | Net des frais de gestion, hors prélèvements sociaux et fiscaux |
| Solvabilité | 256 % au 31/12/2023 | À replacer dans les documents réglementaires |
Le rendement du fonds en euros cité sur trois ans atteint 7,16 %. L’historique mentionne 2,50 % en 2023 puis 2,70 % en 2024. Ces chiffres doivent être associés à leur date et à leur définition. Un rendement est généralement exprimé net des frais de gestion du contrat, mais hors prélèvements sociaux et fiscaux. Les performances passées ne préjugent pas des performances futures.
La gestion profilée montre aussi l’exposition aux variations des marchés. En 2024, les performances indiquées vont de +2,73 % à +2,81 % selon le profil. En 2022, elles s’échelonnaient de -2,18 % à -11,82 %. Un profil dynamique peut davantage profiter d’une hausse, mais il subit aussi des replis plus marqués. La comparaison doit donc porter sur plusieurs années et sur le risque accepté, pas sur une seule période.
Accéder à l’espace personnel Mutavie sans bloquer son compte
La connexion à l’espace personnel d’assurance-vie repose sur le Numéro Direct, un identifiant à 10 chiffres, et sur un code d’accès. Lors de la première connexion, un code temporaire peut être demandé avant la création d’un mot de passe personnel. Une double authentification par SMS ou par e-mail peut compléter le parcours pour protéger les données du contrat et les opérations sensibles.
- Retrouvez votre Numéro Direct sur les documents liés à votre assurance-vie ou dans les courriers de gestion.
- Si vous avez oublié votre code, utilisez la procédure de réinitialisation pour recevoir un nouveau code par SMS ou par e-mail.
- Si vos coordonnées ne sont plus à jour, contactez le gestionnaire avant de lancer la récupération. Le message de sécurité doit être envoyé sur le bon canal.
- Après plusieurs tentatives infructueuses, l’espace peut être verrouillé pendant 24 heures. Évitez de multiplier les essais.
Pour vous connecter, utilisez de préférence le site officiel, notamment via l’espace assurance-vie Macif Vie, plutôt qu’un lien reçu dans un message non sollicité. Ne communiquez jamais votre code d’accès ni un code de validation à un tiers, même si cette personne affirme agir pour votre assureur.
Retraits, fiscalité et transmission : ce que le contrat permet
L’épargne versée sur une assurance-vie n’est pas bloquée pendant huit ans. Un rachat partiel permet de retirer une somme tout en conservant le contrat ouvert. Un rachat total met fin au contrat. La durée de huit ans reste toutefois importante, car elle ouvre un cadre fiscal plus favorable sur les gains retirés. L’abattement annuel cité est de 4 600 € pour une personne seule et de 9 200 € pour un couple.
Avant un retrait, vérifiez la part de gains comprise dans la somme demandée, l’imposition applicable et l’effet éventuel sur votre allocation. Si le retrait doit financer un projet imminent, surveillez particulièrement l’exposition aux unités de compte. Une vente après une baisse des marchés peut en effet figer une moins-value.
La clause bénéficiaire permet de désigner les personnes appelées à recevoir le capital au décès de l’assuré. Pour les versements effectués avant 70 ans, l’abattement successoral cité atteint 152 500 € par bénéficiaire, sous réserve des règles applicables à la situation concernée. Une clause précise et actualisée après un mariage, une naissance ou une séparation est préférable à une formule standard laissée inchangée.
Pour comparer l’assurance-vie Mutavie à une autre offre, ne vous limitez pas au taux du fonds en euros. Examinez les frais**, le nombre et la nature des supports, les options de gestion, les conditions de retrait, la qualité de l’espace client et le statut commercial du contrat. Cette analyse permet de vérifier si le contrat correspond réellement à votre objectif d’épargne, plutôt que de vous arrêter à un seul indicateur.