Plan d'épargne : 5 étapes concrètes pour sécuriser votre avenir financier
Démarrer un plan d'épargne semble souvent intimidant, surtout lorsque le budget est serré ou que les imprévus s'accumulent. Pourtant, la réussite financière ne dépend pas d'un revenu exceptionnel, mais de la mise en place d'une méthode régulière. L'objectif est de transformer une contrainte mentale en un automatisme libérateur, capable de protéger votre sérénité face aux aléas de la vie.
Pourquoi démarrer un plan d'épargne maintenant
Attendre le « bon moment » ou une augmentation de salaire est le piège classique qui empêche toute constitution de capital. Le coût de l'inaction est réel : chaque mois sans épargne est une opportunité manquée de bénéficier des intérêts composés. Plus tôt vous commencez, plus le temps travaille pour vous, transformant de petites sommes en une réserve de sécurité solide.
Calculateur de budget 50/30/20
L'absence de fonds d'urgence pousse souvent à recourir au crédit à la consommation lors d'un choc financier, comme une réparation automobile ou un frais médical imprévu. En constituant dès aujourd'hui une base, vous remplacez l'anxiété du découvert par la tranquillité d'esprit d'une réserve disponible. Prioriser votre stabilité future est le premier pas vers une gestion sereine.
Étape 1 : Définir votre objectif d'épargne
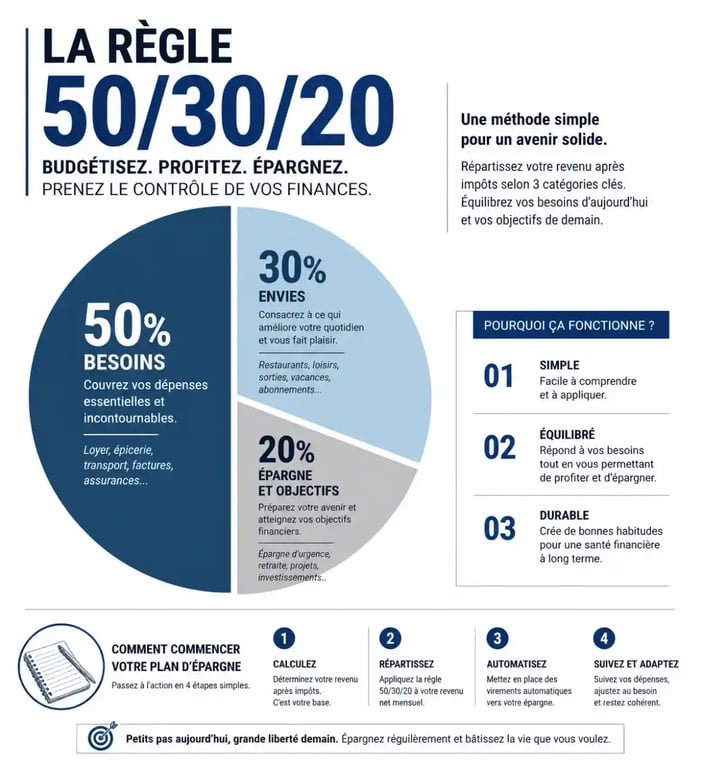
Un plan sans destination est une simple accumulation de chiffres. Pour rester motivé, segmentez vos objectifs par échéance :
Court terme (1 à 3 ans) : Constitution du fonds d'urgence ou projet de vacances.
Moyen terme (4 à 10 ans) : Apport pour un achat immobilier ou projet entrepreneurial.
Long terme (plus de 10 ans) : Préparation de la retraite ou transmission.
Notez vos cibles sur un support visible. La précision est votre alliée : plutôt que de dire « je veux épargner », fixez un montant précis, comme 5 000 € d'ici 18 mois. Cette clarté permet de diviser l'effort par le nombre de mois restants, rendant l'objectif immédiatement concret et atteignable.
Étape 2 : Calculer votre capacité d'épargne
Pour déterminer combien mettre de côté, la règle des 50/30/20 offre un équilibre sain entre besoins et plaisirs :
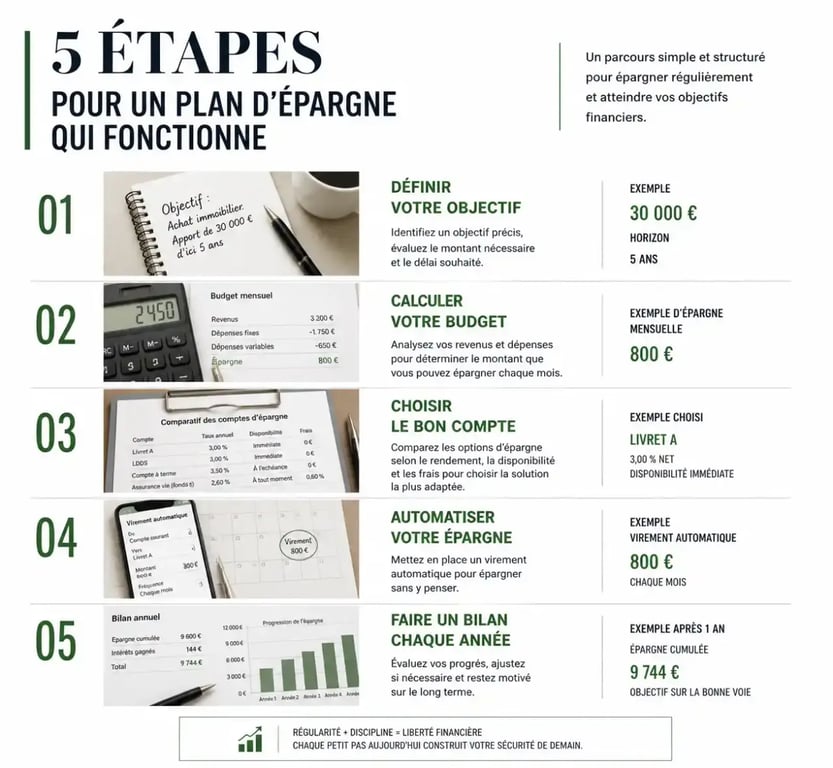
50 % de votre revenu net pour les besoins essentiels (loyer, factures, alimentation).
30 % pour vos envies (loisirs, sorties, abonnements).
20 % dédiés exclusivement à votre plan d'épargne.
Si vos dépenses fixes dépassent 50 %, ne vous découragez pas. L'important est de commencer, même avec 5 % de votre revenu. Chaque virement, aussi modeste soit-il, renforce votre trame financière. En isolant vos objectifs, vous créez une structure solide qui résiste aux imprévus.
Étape 3 : Choisir le support adapté à vos besoins
Ne gardez pas votre épargne sur votre compte courant habituel : la tentation de la dépenser est trop forte. Il existe différents supports selon votre besoin d'accessibilité :
| Support | Accessibilité | Usage recommandé |
|---|---|---|
| Compte épargne classique | Immédiate | Fonds d'urgence immédiat |
| Compte à haut rendement | Rapide (24-48h) | Objectifs court/moyen terme |
| Compte fiscalement avantagé | Restreinte | Projets long terme |
Étape 4 : Automatiser pour éviter la tentation
La discipline humaine est faillible. La meilleure stratégie consiste à retirer l'effort de décision de l'équation. Mettez en place un virement automatique récurrent qui intervient le lendemain de la réception de votre salaire. Si votre employeur le permet, demandez une répartition de votre virement de salaire : une partie est versée sur votre compte courant, le reste directement sur votre compte épargne.
Étape 5 : Suivre et ajuster votre plan
Un plan d'épargne n'est pas gravé dans le marbre. Une fois par an, ou lors d'un changement majeur dans votre vie, prenez le temps de réviser vos objectifs. Si vous avez atteint un palier, comme 5 000 € d'épargne, célébrez cette victoire. Si vos revenus augmentent, augmentez proportionnellement votre taux d'épargne. La flexibilité est la clé pour maintenir votre motivation sur le long terme.
Erreurs courantes à éviter en démarrant
Vouloir épargner trop, trop vite : un montant irréaliste mène à l'abandon. Préférez la constance à la performance ponctuelle.
Mélanger les objectifs : avoir un seul compte pour les vacances et l'urgence est risqué. Séparez-les pour éviter de piocher dans votre sécurité.
Négliger les petits montants : même 20 € par mois ont un impact positif sur le long terme grâce aux intérêts composés.
Questions fréquentes sur l'épargne
Combien dois-je garder dans mon fonds d'urgence ?
La recommandation standard est de couvrir entre 3 et 6 mois de dépenses courantes. Si ce chiffre semble inatteignable, commencez par un objectif intermédiaire de 2 000 € ou deux semaines de dépenses pour parer aux imprévus immédiats.
Que faire si mon revenu est irrégulier ?
Privilégiez une épargne opportuniste. Lorsque vous recevez un surplus, comme une prime ou un remboursement d'impôt, versez-en immédiatement une fraction sur votre compte épargne avant de toucher au reste.
Quand faut-il utiliser son épargne ?
L'épargne de précaution est réservée aux urgences réelles : perte d'emploi, frais de santé imprévus ou réparations essentielles. Ce n'est pas un fonds pour les dépenses prévisibles ou les achats plaisir.