SCPI : 4,91 % de distribution, mais une revente qui peut prendre du temps
Un avis sérieux sur les SCPI ne repose pas uniquement sur leur rendement affiché. La pierre-papier donne accès à un parc immobilier géré par des professionnels, avec des revenus potentiels et une diversification difficile à reproduire seul. En contrepartie, le capital n’est pas garanti, les frais sont significatifs et la revente peut prendre du temps. Ce placement doit donc être envisagé sur le long terme, et non comme une épargne disponible à tout moment.
Ce que vous achetez réellement en souscrivant des parts
Une SCPI, ou société civile de placement immobilier, collecte l’épargne de nombreux investisseurs pour acquérir et louer des immeubles : bureaux, commerces, entrepôts logistiques, établissements de santé, logements ou actifs situés en Europe. L’épargnant achète des parts de la société, pas un appartement déterminé. La société de gestion sélectionne les actifs, recherche les locataires, encaisse les loyers, finance les travaux et organise les éventuelles ventes.
Les loyers, après déduction des charges et des frais prévus, sont ensuite distribués aux associés, souvent chaque trimestre et parfois chaque mois. Un délai de jouissance s’applique généralement après la souscription : les revenus ne commencent donc pas immédiatement. Ce fonctionnement permet de percevoir un complément de revenus sans gérer directement un bien, mais il implique de déléguer les décisions immobilières à la société de gestion.
Trois indicateurs à ne pas confondre
| Indicateur | Ce qu’il mesure | Ce qu’il ne dit pas |
|---|---|---|
| Taux de distribution | Le revenu distribué sur une année rapporté au prix de part | L’évolution de la valeur des parts et les frais supportés à l’entrée |
| Valeur de part | Le prix de souscription ou de retrait selon la SCPI | La performance globale à elle seule |
| TRI | La performance annualisée intégrant les revenus et l’évolution du capital sur une durée donnée | La performance future, qui reste incertaine |
Le taux de distribution est l’indicateur le plus visible, mais le taux de rendement interne, ou TRI, donne une lecture plus complète sur dix à quinze ans. Il tient compte des distributions et des variations de prix. Un bon taux ponctuel ne compense pas nécessairement une baisse importante de la valeur de part.
Pourquoi les SCPI peuvent avoir leur place dans un patrimoine
Le premier atout est l’accessibilité. Selon les sociétés de gestion et les réseaux de distribution, le ticket d’entrée commence souvent autour de 100 à 200 €. Cette somme reste bien inférieure à l’apport requis pour un investissement locatif direct. L’investisseur peut aussi répartir son budget entre plusieurs SCPI, secteurs et zones géographiques.
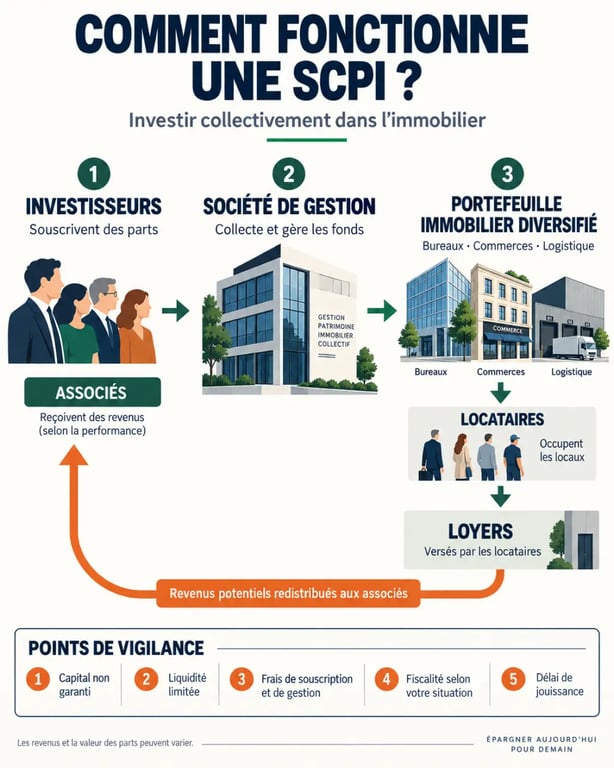
- Mutualisation : le risque locatif est réparti entre de nombreux immeubles et locataires. Le départ d’un seul occupant n’interrompt donc pas mécaniquement tous les revenus.
- Gestion déléguée : aucune recherche de locataire, relance d’impayé ou coordination de travaux n’est à assurer au quotidien.
- Diversification : une même stratégie peut donner accès à la santé, à la logistique, aux bureaux ou à l’immobilier européen.
- Souplesse patrimoniale : les parts peuvent être acquises au comptant, à crédit, en assurance-vie lorsqu’elles y sont éligibles, ou en démembrement.
Les données de l’ASPIM font ressortir un taux de distribution moyen de 4,72 % en 2024 et de 4,91 % en 2025, contre 4,52 % en 2023. Ces niveaux peuvent intéresser les épargnants qui recherchent des revenus, sans constituer une promesse pour les années à venir. Le TRI moyen sur dix ans est supérieur à 4 %, mais la durée d’observation compte : les cycles immobiliers peuvent peser durablement sur les prix et les loyers.
Les risques qui doivent tempérer un avis trop enthousiaste
Les SCPI ne garantissent ni le capital investi ni le niveau des revenus. Une vacance locative prolongée, la renégociation des baux, des difficultés dans un secteur ou une baisse de la valeur des immeubles peuvent réduire les dividendes et entraîner une baisse du prix de part. Les SCPI de bureaux peuvent notamment être plus exposées aux transformations des usages et aux écarts de qualité entre les actifs.
La liquidité dépend de la capacité à trouver un acheteur
Une SCPI à capital variable organise généralement les retraits grâce aux nouvelles souscriptions, dans la limite des conditions prévues. Si les demandes de sortie deviennent supérieures aux nouvelles entrées, un délai peut apparaître. Dans une SCPI à capital fixe, la cession passe par le marché secondaire, où le prix et la rapidité de vente dépendent des ordres présents. Il faut donc investir uniquement une somme dont on n’a pas besoin à court terme.
Des frais qui imposent un horizon long
Les frais de souscription se situent couramment entre 8 % et 12 %, tandis que les frais de gestion représentent environ 10 % des loyers perçus. Ils rémunèrent notamment l’acquisition, la gestion du parc et le travail de la société de gestion, mais ils pèsent sur la rentabilité réelle. Le délai de jouissance renforce cette contrainte : acheter pour revendre rapidement est rarement cohérent. Un horizon de plusieurs années est nécessaire pour laisser le temps aux revenus d’amortir les coûts d’entrée.
Lire les documents d’une SCPI avec une loupe d’investisseur
Avant de comparer les taux affichés, examinez la SCPI dans le détail. La qualité d’un portefeuille ne se résume pas à son rendement. Consultez la répartition des immeubles par secteur et par pays, le taux d’occupation financier, la concentration des principaux locataires, l’âge des actifs et les travaux à venir. Vérifiez aussi la valeur de reconstitution, qui estime la valeur du patrimoine augmentée des frais nécessaires pour le reconstituer. Un prix de part nettement supérieur à cette valeur mérite une explication. Un écart inférieur peut également refléter un marché incertain plutôt qu’une simple opportunité.
Une méthode simple pour mettre plusieurs SCPI en concurrence
- Définissez l’objectif : revenus immédiats, diversification, préparation de la retraite ou transmission.
- Comparez la stratégie immobilière, pas uniquement le taux de distribution de la dernière année.
- Étudiez l’évolution du prix de part et du TRI sur une période longue.
- Lisez le bulletin trimestriel : occupation, arbitrages, collecte, endettement et report à nouveau.
- Vérifiez les frais, le minimum de souscription, le délai de jouissance et les modalités de retrait.
Le report à nouveau correspond aux réserves de résultats que la SCPI peut utiliser pour lisser une distribution. Ce mécanisme ne constitue pas une garantie, mais son niveau et son évolution apportent un éclairage sur la régularité possible des revenus. Une analyse pertinente doit aussi tenir compte de la solidité locative du patrimoine.
Fiscalité et modes de détention : le rendement net change selon votre situation
En détention directe, les revenus versés par une SCPI française relèvent en principe des revenus fonciers. Ils s’ajoutent aux autres revenus imposables et supportent également les prélèvements sociaux de 17,2 %. Pour un foyer déjà fortement imposé, l’écart entre rendement brut annoncé et rendement net peut être conséquent. Les plus-values de cession relèvent, en règle générale, d’une imposition de 19 %, à laquelle s’ajoutent les prélèvements sociaux de 17,2 %, sous réserve des règles d’abattement liées à la durée de détention.
Une SCPI investie en Europe peut présenter une fiscalité différente selon les conventions applicables. L’assurance-vie, lorsqu’elle donne accès à des SCPI, peut modifier le cadre fiscal, mais elle ajoute ses propres frais et contraintes de sélection. Le démembrement temporaire répond à un autre objectif : acheter la nue-propriété, par exemple à 65 % de la valeur pour dix ans, en renonçant aux loyers pendant cette période. Cette solution convient davantage à une personne qui n’a pas besoin de revenus immédiats.
Verdict : pour qui les SCPI sont-elles pertinentes ?
Un avis nuancé sur les SCPI est favorable à l’investisseur qui recherche une exposition immobilière diversifiée, accepte une durée de détention longue et veut éviter les contraintes du locatif direct. Elles peuvent compléter une épargne de précaution, des placements financiers liquides et d’autres actifs, sans les remplacer. Leur rendement potentiel et la gestion déléguée sont de vrais avantages.
En revanche, elles conviennent mal à une épargne de court terme, à un besoin de disponibilité immédiate ou à une personne qui ne peut pas supporter une baisse de valeur. La prudence consiste à ne pas choisir sur un rendement spectaculaire. Évaluez le risque, la fiscalité, les frais, la qualité du parc et votre horizon personnel. En cas de doute, un conseiller en gestion de patrimoine ou un professionnel habilité peut aider à vérifier l’adéquation entre la SCPI envisagée et votre situation.