Crédit immobilier à Reims : sécuriser sa mensualité commence avant la visite
Pour financer un achat à Reims, commencez par chiffrer votre budget avant de vous engager sur un bien. Un crédit immobilier ne dépend pas uniquement du taux affiché : la durée, l’assurance emprunteur, l’apport, les garanties et les conditions de remboursement influencent la mensualité et le coût total. Une étude personnalisée aide à comparer les solutions bancaires et à sécuriser votre projet, qu’il s’agisse d’une résidence principale, d’un investissement ou d’un premier achat.
Commencer par définir une enveloppe d’achat réaliste
Votre capacité d’emprunt détermine le montant que vous pouvez consacrer à une acquisition à Reims et dans ses environs. Elle dépend notamment de vos revenus réguliers, de vos crédits en cours, de votre apport personnel, de la durée envisagée et de votre reste à vivre. Le prix d’achat maximum ne correspond donc pas seulement à la somme prêtée. Il faut aussi prévoir les frais de notaire, les frais de garantie, les éventuels frais de dossier et le coût de l’assurance.
Mensualité, durée et coût global : trouver le bon équilibre
Allonger la durée de remboursement réduit généralement la mensualité et peut augmenter l’enveloppe de financement. En contrepartie, le coût total du crédit progresse. À l’inverse, une durée plus courte limite les intérêts, mais demande une capacité mensuelle plus élevée. L’objectif n’est pas d’atteindre automatiquement le maximum empruntable. Il consiste à conserver un budget confortable, y compris en cas de travaux, de baisse temporaire de revenus ou de dépense imprévue.
Le choix de la durée repose donc sur un arbitrage simple : une mensualité plus légère implique souvent un remboursement plus long, tandis qu’un prêt plus court augmente la charge mensuelle. Examinez ce compromis avant de multiplier les visites. Vous éviterez de retenir un bien situé au plafond de vos possibilités et de manquer ensuite de marge pour l’ameublement, les travaux ou les charges de copropriété.
L’apport améliore-t-il toujours le dossier ?
Un apport personnel peut couvrir une partie des frais annexes et rassurer la banque sur votre capacité à épargner. Il ne faut toutefois pas vider entièrement votre épargne pour l’augmenter. Conserver une réserve de sécurité reste prudent. Un dossier solide associe une situation financière lisible, des comptes bien tenus, un projet cohérent et une mensualité adaptée, plutôt qu’un apport élevé obtenu au prix d’une trésorerie inexistante.
Taux de crédit immobilier à Reims : comparer au-delà du chiffre d’appel
Les taux immobiliers évoluent selon la durée du prêt, le montant financé, le profil de l’emprunteur et la politique commerciale des banques. À Reims, les conditions proposées peuvent aussi différer de celles observées au niveau national. Un baromètre donne un repère, mais il ne remplace pas une offre étudiée pour votre situation.
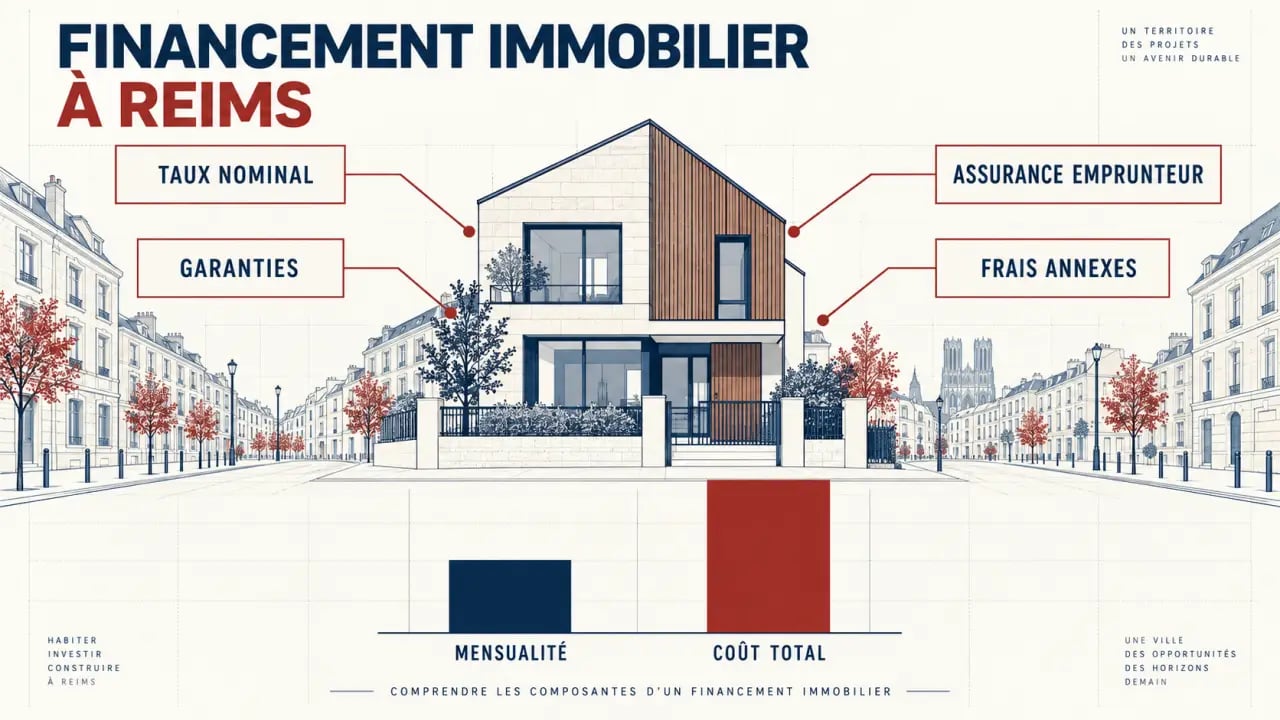
Les indicateurs publiés ne recouvrent pas tous la même réalité. Un taux le plus bas peut correspondre aux dossiers les plus compétitifs, tandis qu’un taux moyen reflète un ensemble de financements effectivement étudiés ou accordés. Certains baromètres distinguent aussi le taux national, le taux régional et le taux du marché. Pour être comparable, chaque donnée doit préciser la durée du prêt, le montant de référence, la période d’observation et l’absence éventuelle d’assurance.
| Indicateur | Ce qu’il permet de comprendre | Point de vigilance |
|---|---|---|
| Taux le plus bas | La condition obtenue par les profils les plus compétitifs | Il ne représente pas nécessairement votre profil |
| Taux régional | Une tendance observée en Champagne-Ardenne | Comparer la même durée et le même type de projet |
| Taux moyen constaté | Un niveau issu de prêts effectivement étudiés ou financés | Vérifier le montant et la période de référence |
| Taux du marché | Un repère sur les offres couramment accessibles | Il est souvent exprimé hors assurance |
Certains baromètres s’appuient sur les offres à taux fixe émises par des banques partenaires. Leur lecture peut intégrer un minimum de 50 dossiers, une période d’observation de 15 jours et un montant de prêt d’au moins 80 000 euros. Dans cette méthode, le premier décile D1 correspond au niveau de taux obtenu par les 10 % de dossiers les mieux placés. Ces repères restent utiles pour situer une proposition, à condition de vérifier leur date et leur périmètre.
Les taux affichés sont fréquemment présentés hors assurance emprunteur. Or, l’assurance peut peser de manière importante dans le coût global. Pour comparer deux propositions, regardez le TAEG, qui intègre notamment les intérêts, l’assurance lorsqu’elle est exigée, les frais de dossier et le coût de la garantie. Deux taux nominaux proches peuvent donc conduire à des coûts très différents.
Comparer une banque et un courtier pour son prêt immobilier
Solliciter votre banque reste pertinent, notamment si vous y détenez vos comptes et connaissez déjà votre conseiller. En parallèle, consulter un courtier en crédit immobilier à Reims peut faciliter la mise en concurrence de plusieurs banques partenaires. Le courtier analyse le projet, prépare le dossier, identifie les établissements susceptibles de l’étudier et aide à lire les conditions proposées.
Promesse de vente : droits et délai de rétractation de l’acquéreur | Consultez les règles officielles applicables à la promesse de vente d’un logement existant, notamment le délai de rétractation de 10 jours pour l’acquéreur non professionnel.
Les critères à comparer sur chaque offre
Une offre intéressante ne se limite pas à un taux fixe attractif. Examinez la mensualité assurance comprise, la durée, le coût total, les frais de garantie, les indemnités de remboursement anticipé, les possibilités de modulation des échéances et les conditions de transfert du prêt. Demandez aussi si une délégation d’assurance est possible. Une assurance externe, avec des garanties équivalentes, peut modifier sensiblement le coût global.
- Le taux nominal et le TAEG ;
- Le montant réellement financé et la part d’apport demandée ;
- Le coût de l’assurance emprunteur sur toute la durée ;
- Les garanties exigées par l’établissement ;
- Les conditions en cas de revente, de remboursement anticipé ou d’évolution des revenus.
Un accompagnement local peut être utile pour les dossiers atypiques : indépendant, revenus variables, achat locatif, séparation, reprise d’activité ou financement comprenant des travaux. La qualité du montage et la cohérence des justificatifs comptent autant que la négociation du taux. Un rendez-vous permet aussi de vérifier si le budget envisagé reste compatible avec le reste à vivre.
Préparer son dossier avant ou après la promesse de vente
Contactez de préférence un professionnel du financement avant de signer une promesse de vente. Vous obtenez ainsi une estimation de budget, un premier avis sur la faisabilité et une meilleure visibilité pendant les visites. Après la signature, le calendrier devient plus contraint : la condition suspensive d’obtention du prêt impose de constituer un dossier complet et de transmettre rapidement les éléments demandés.
Les pièces à rassembler sans attendre
Préparer vos documents en amont accélère l’étude et limite les échanges incomplets. Les banques demandent habituellement des justificatifs d’identité, de domicile, de revenus, d’épargne, de crédits en cours et de situation professionnelle. Après la sélection du bien, il faut ajouter la promesse de vente ou le contrat de réservation, ainsi que les devis de travaux lorsqu’ils sont intégrés au financement.
- Établir votre budget et votre apport disponible.
- Constituer un dossier financier clair et à jour.
- Comparer les propositions et négocier les conditions essentielles.
- Recevoir l’offre de prêt puis respecter le délai de réflexion de 10 jours.
- Signer définitivement après acceptation de l’offre et coordination avec le notaire.
Une demande de financement peut être lancée rapidement, parfois annoncée en 3 minutes pour une première comparaison. Cette démarche simplifie le premier échange, mais ne remplace pas l’analyse complète du dossier. L’accord de principe donne une première orientation. L’accord définitif dépend ensuite de l’examen des justificatifs, du bien financé et des garanties demandées.
Rachat de prêt immobilier et regroupement de crédits à Reims
Un rachat de prêt immobilier peut être envisagé lorsque les conditions de marché deviennent plus favorables que celles de votre crédit initial ou lorsque vous souhaitez revoir la structure de votre financement. Comparez les économies potentielles avec les frais liés à l’opération : indemnités de remboursement anticipé, nouvelle garantie, frais de dossier et éventuels frais de courtage.
Le regroupement de crédits répond à une logique différente. Il réunit plusieurs remboursements en une mensualité unique pour retrouver de la lisibilité ou alléger la charge mensuelle. Cette baisse peut toutefois résulter d’un allongement de la durée et augmenter le coût total. Une étude sérieuse doit présenter clairement la nouvelle mensualité, la durée restante et le montant global à rembourser.
Pour un crédit immobilier à Reims, prendre rendez-vous avec un courtier ou comparer plusieurs banques permet de passer d’un taux théorique à une solution chiffrée, adaptée à votre projet et à votre budget réel. Avant de vous engager, demandez une simulation complète incluant assurance, garanties et frais annexes. Vous disposerez ainsi d’une base claire pour décider et sécuriser votre financement.