Exemple de budget famille de 4 personnes : 3 600 € répartis sans oublier les imprévus
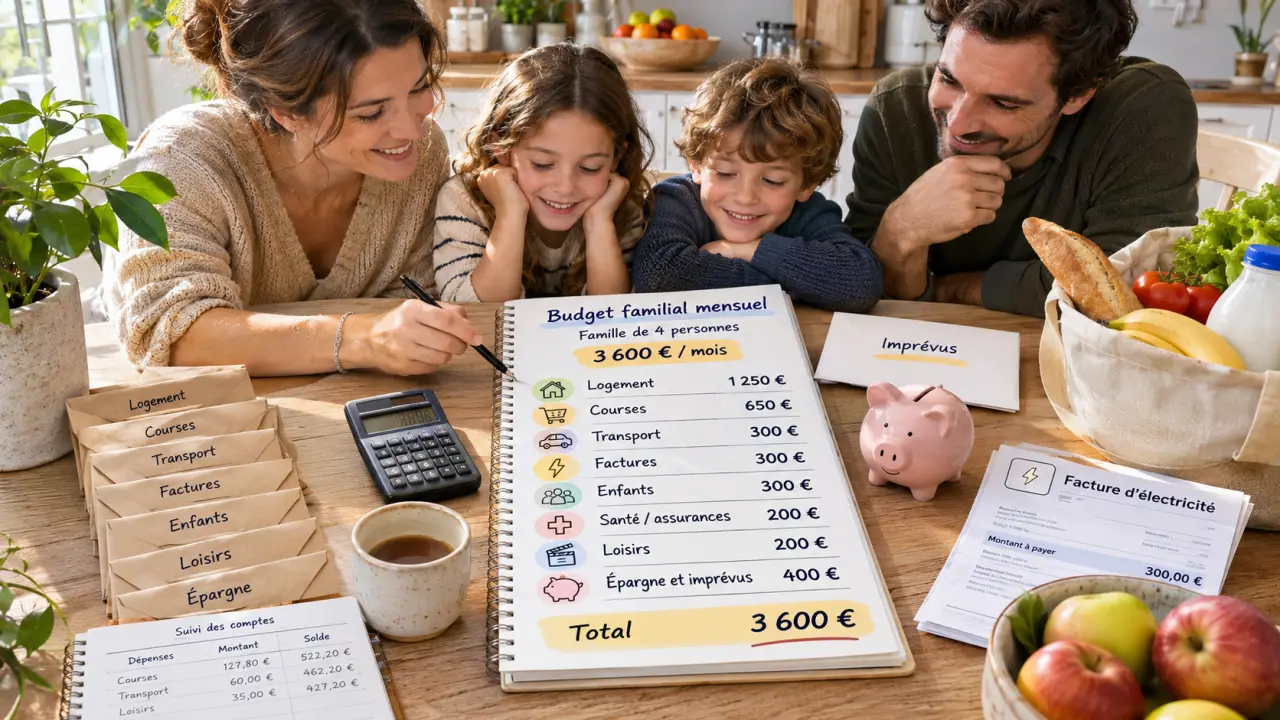
Avec 3 600 € de revenus mensuels, une famille de deux adultes et deux enfants peut construire un budget équilibré, à condition d’adapter le logement, les transports et les dépenses courantes à ses moyens. L’exemple ci-dessous répartit cette somme entre charges, alimentation, provisions et épargne. C’est un scénario de travail, pas une moyenne française ni un minimum valable pour tous.
Un exemple de budget mensuel à 3 600 € pour quatre personnes
Prenons un foyer disposant de 3 600 € nets après prélèvement à la source, prestations régulières comprises, avec deux enfants scolarisés. Les montants suivants sont fictifs : ils permettent surtout de visualiser les arbitrages et d’éviter les dépenses oubliées.
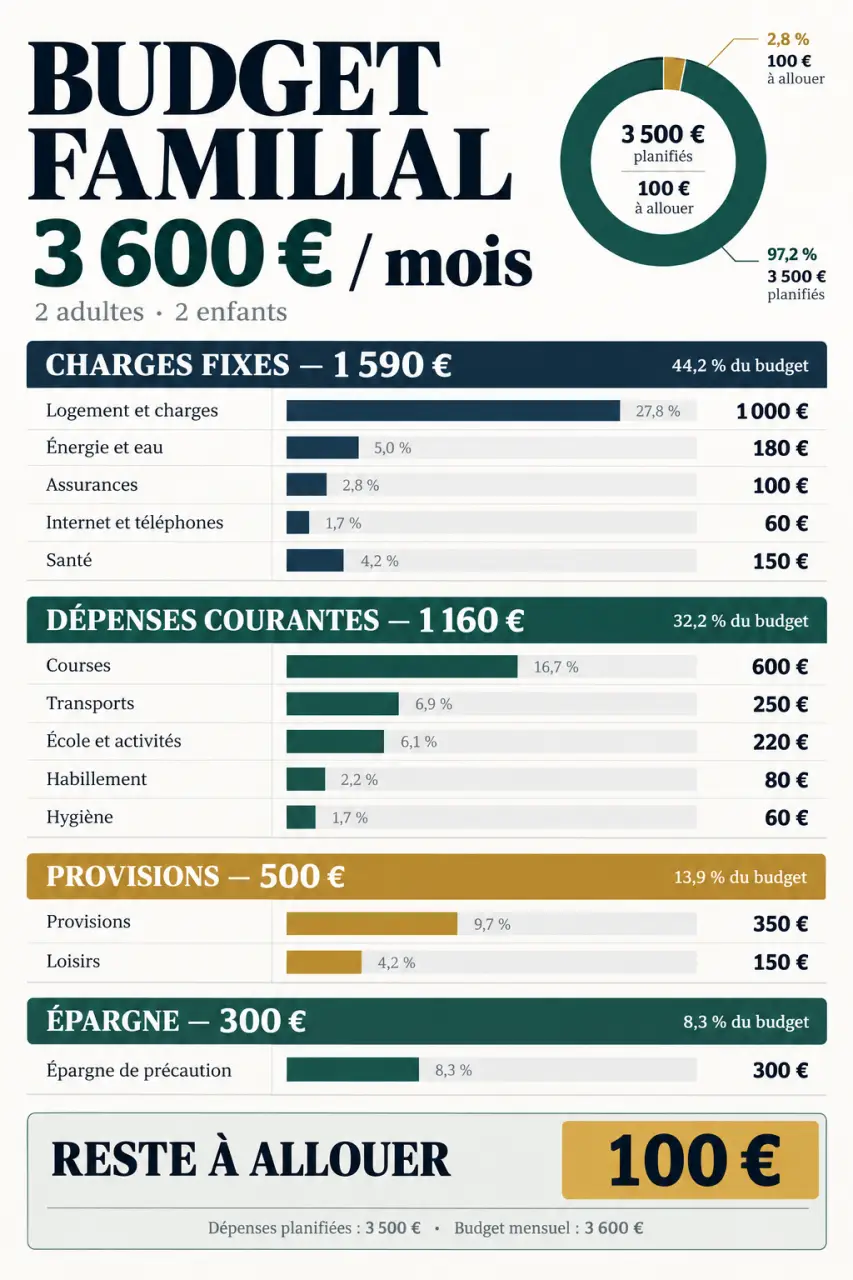
| Poste | Montant mensuel | Équivalent annuel |
|---|---|---|
| Logement : loyer et charges locatives | 1 000 € | 12 000 € |
| Énergie et eau | 180 € | 2 160 € |
| Assurances habitation et automobile | 100 € | 1 200 € |
| Internet et téléphones | 60 € | 720 € |
| Courses alimentaires à domicile | 600 € | 7 200 € |
| Hygiène et produits ménagers | 60 € | 720 € |
| Transports : carburant et abonnements | 250 € | 3 000 € |
| Cantine, école et activités des enfants | 220 € | 2 640 € |
| Santé : complémentaire et reste à charge | 150 € | 1 800 € |
| Habillement | 80 € | 960 € |
| Loisirs, sorties et restaurants | 150 € | 1 800 € |
| Provisions : vacances, cadeaux, rentrée et entretien | 350 € | 4 200 € |
| Épargne de précaution | 300 € | 3 600 € |
| Total affecté | 3 600 € | 43 200 € |
Ce tableau ne prévoit ni crédit automobile, ni garde payante, ni pension alimentaire. Si vous avez ces charges, ajoutez-les avant de reprendre les autres enveloppes. L’épargne et les provisions restent de l’argent disponible sur vos comptes, mais elles ne doivent pas être considérées comme une somme librement dépensable.
Pour comparer, les budgets-types de l’UNAF présentent des totaux de 3 516,72 à 3 805,55 € hors Île-de-France et de 3 799,80 à 4 092,52 € en Île-de-France, selon les mois des tableaux cités. Ces budgets-types décrivent des besoins pour un profil défini : ce ne sont pas des moyennes des dépenses réellement observées.
Courses : distinguer les repas à domicile du reste de l’alimentation
Un budget courses de 600 € ne signifie pas que toute l’alimentation du foyer coûte 600 €. Dans notre exemple, la cantine est comptée avec les dépenses des enfants, les restaurants avec les loisirs, et l’hygiène à part. Cette séparation est indispensable pour comparer deux familles sans mélanger des périmètres différents.
Une enveloppe alimentaire de 600 € à répartir
Voici une répartition illustrative pour les repas à domicile, goûters et boissons compris. Elle n’est pas une prescription nutritionnelle : adaptez-la aux menus, aux allergies et aux habitudes familiales.
| Catégorie | Prévision mensuelle |
|---|---|
| Fruits et légumes | 120 € |
| Viande et poisson | 140 € |
| Œufs et produits laitiers | 100 € |
| Pain, céréales, féculents et légumineuses | 100 € |
| Épicerie, huiles et condiments | 60 € |
| Goûters, boissons et petits plaisirs | 80 € |
| Total | 600 € |
Pour passer au budget hebdomadaire, calculez montant mensuel × 12 ÷ 52. Une enveloppe de 600 € correspond ainsi à environ 138 € par semaine. Diviser simplement par quatre conduit à dépenser trop sur l’année, puisque les mois ne comptent pas exactement quatre semaines.
Des repères qui changent selon le profil
Plan & Multiply présente, pour deux adultes et deux enfants de moins de 14 ans, des budgets alimentaires de 420 à 500 € en version serrée, de 550 à 650 € en version moyenne et de 730 à 900 € en version confort. Avec deux adolescents, les fourchettes citées passent respectivement à 500–600 €, 650–780 € et 870–1 050 €. Ce sont des repères de comparaison, pas des objectifs obligatoires.
Adapter les montants au logement, à la région et aux enfants
Le logement et la mobilité peuvent transformer davantage le budget familial qu’une différence de prix sur quelques produits. À Paris ou en Île-de-France, un loyer élevé peut absorber la marge disponible. En zone rurale, un logement moins cher peut s’accompagner de trajets longs et du coût de deux voitures. Comparez donc logement et transport ensemble.
L’âge des enfants modifie aussi la répartition. Pour un jeune enfant, examinez la garde, les couches et les équipements. Pour un adolescent, regardez les quantités alimentaires, les transports, l’habillement et les sorties. En garde alternée, certaines dépenses diminuent avec le temps de présence, mais le logement, les abonnements et une partie de l’équipement restent nécessaires.
Pour personnaliser le tableau, remplacez d’abord les montants fictifs par vos charges réelles. Si votre loyer dépasse l’exemple de 200 €, il faut dégager ces 200 € ailleurs ou disposer de revenus supplémentaires. Ne réduisez pas automatiquement l’alimentation ou la santé : commencez par examiner les dépenses choisies et les contrats ajustables.
Calculer le reste à vivre et anticiper les échéances
Le reste à vivre n’a de sens que si vous précisez ce que vous retirez des revenus. Pour votre suivi, retenez une définition stable : revenus encaissés moins charges fixes et engagements obligatoires. Ce solde doit encore financer les courses, les dépenses variables, les provisions et l’épargne ; ce n’est donc pas uniquement de l’argent pour les loisirs.
- Dépenses fixes : loyer, assurances, abonnements et mensualités de crédit.
- Dépenses variables : alimentation, énergie selon la facturation, carburant et sorties.
- Dépenses occasionnelles prévisibles : rentrée scolaire, cadeaux, vacances et entretien automobile.
- Dépenses exceptionnelles : panne urgente ou remplacement imprévu d’un équipement indispensable.
Votre budget gagne à fonctionner comme un filet de sécurité à deux mailles : les provisions retiennent les dépenses prévisibles, l’épargne de précaution absorbe les vrais imprévus. Une assurance annuelle ou des pneus usés ne sont pas des surprises, même si leur paiement est ponctuel. Les isoler évite qu’une facture attendue consomme la réserve destinée à une urgence.
Annualisez chaque échéance : une dépense prévue de 600 € représente 50 € à réserver chaque mois. La méthode des 50/20/30 propose, elle, 50 % pour les besoins essentiels, 20 % pour l’épargne et 30 % pour les envies. Utilisez-la comme repère souple, pas comme une règle à respecter au détriment des besoins familiaux.
Suivre les écarts et réduire les dépenses sans épuiser la famille
Un tableau Excel, une application ou un carnet suffit. Prévoyez quatre colonnes : catégorie, budget prévu, dépense réelle et écart. Consultez vos comptes chaque semaine, puis ajustez les enveloppes à la fin du mois. Les pochettes budgétaires peuvent aider pour les courses et les sorties, mais elles ne remplacent pas le suivi des prélèvements.
- Vérifiez les stocks avant les menus. Construisez quelques repas autour des aliments déjà présents, puis rédigez la liste des achats manquants.
- Comparez le prix au kilo ou au litre. Le vrac, les grands formats et les promotions ne sont intéressants que si le prix est avantageux et la quantité consommée.
- Prévoyez l’utilisation des restes. Réservez un repas à leur consommation et congelez rapidement les portions adaptées à la congélation.
- Examinez les frais récurrents. Un abonnement inutilisé ou un contrat devenu inadapté mérite autant d’attention que les achats alimentaires.
Si le budget reste déficitaire malgré ces ajustements, ne cherchez pas à compenser uniquement par de petites privations. Vérifiez les aides auxquelles vous pouvez prétendre et sollicitez un accompagnement budgétaire si nécessaire. Le bon budget est celui qui tient dans vos revenus tout en protégeant les besoins essentiels.