Immobilier entre particuliers : économiser les frais d’agence sans négliger les vérifications
Acheter, vendre ou louer directement auprès d’un propriétaire permet d’éviter l’intermédiaire immobilier, mais pas les vérifications. Pour trouver des annonces, PAP et Entreparticuliers constituent des points de départ. Avant de contacter un annonceur ou de publier votre bien, comparez les conditions du site, le prix demandé et les documents disponibles : l’absence de commission ne garantit ni une bonne affaire ni une transaction sans risque.
Trouver les bonnes annonces et choisir son canal de publication
L’immobilier entre particuliers repose sur une relation directe entre propriétaire et acheteur ou locataire. Vous organisez les échanges, les visites et la négociation sans mandat d’agence. Pour une vente, le notaire reste toutefois indispensable à la signature de l’acte authentique et aux formalités de publicité foncière.
Calculez l’économie de frais d’agence
Estimez le montant théorique des frais d’agence que vous pourriez économiser en vendant votre bien entre particuliers.
Économie théorique estimée
Saisissez un prix et un taux pour obtenir une estimation.
PAP, Entreparticuliers : vérifier le service avant de s’inscrire
PAP se positionne sur la vente et la location directement entre particuliers. Entreparticuliers propose un moteur de recherche immobilier : vérifiez le statut de chaque annonceur pour distinguer les propriétaires des professionnels. Le nom d’un site ne suffit pas à garantir que toutes les offres sont sans intermédiaire.
Pour publier, examinez le tarif, la durée de diffusion, les options de visibilité et les modalités de contact. Sans commission ne signifie pas nécessairement publication gratuite. Pour chercher, privilégiez les plateformes proposant des critères adaptés : secteur, budget, surface, extérieur, performance énergétique et type de location.
Rendre sa recherche ou son annonce plus précise
Côté acheteur, définissez un budget global et quelques critères incontournables avant de créer vos alertes. Élargissez ensuite le périmètre géographique plutôt que de multiplier les concessions sur le logement. Comparez plusieurs annonces similaires et demandez les informations manquantes avant tout déplacement.
Côté propriétaire, indiquez la surface, la distribution des pièces, l’étage, les charges, le chauffage, le DPE et les éventuels travaux. Ajoutez des photos lumineuses et représentatives, sans masquer les défauts. Pour une location, précisez le loyer, les charges, le dépôt de garantie et la disponibilité. Une annonce exacte évite des visites inutiles et facilite les échanges sérieux.
Mesurer l’économie réelle et fixer un prix défendable
Les frais d’agence peuvent représenter 3 à 10 % du prix de vente, selon le barème et le bien. Pour un appartement de 3 pièces vendu 150 000 €, une commission de 5 % représente 7 500 €. Cette somme illustre l’enjeu financier, mais l’économie réelle dépend du prix finalement négocié et des dépenses engagées pour vendre seul.
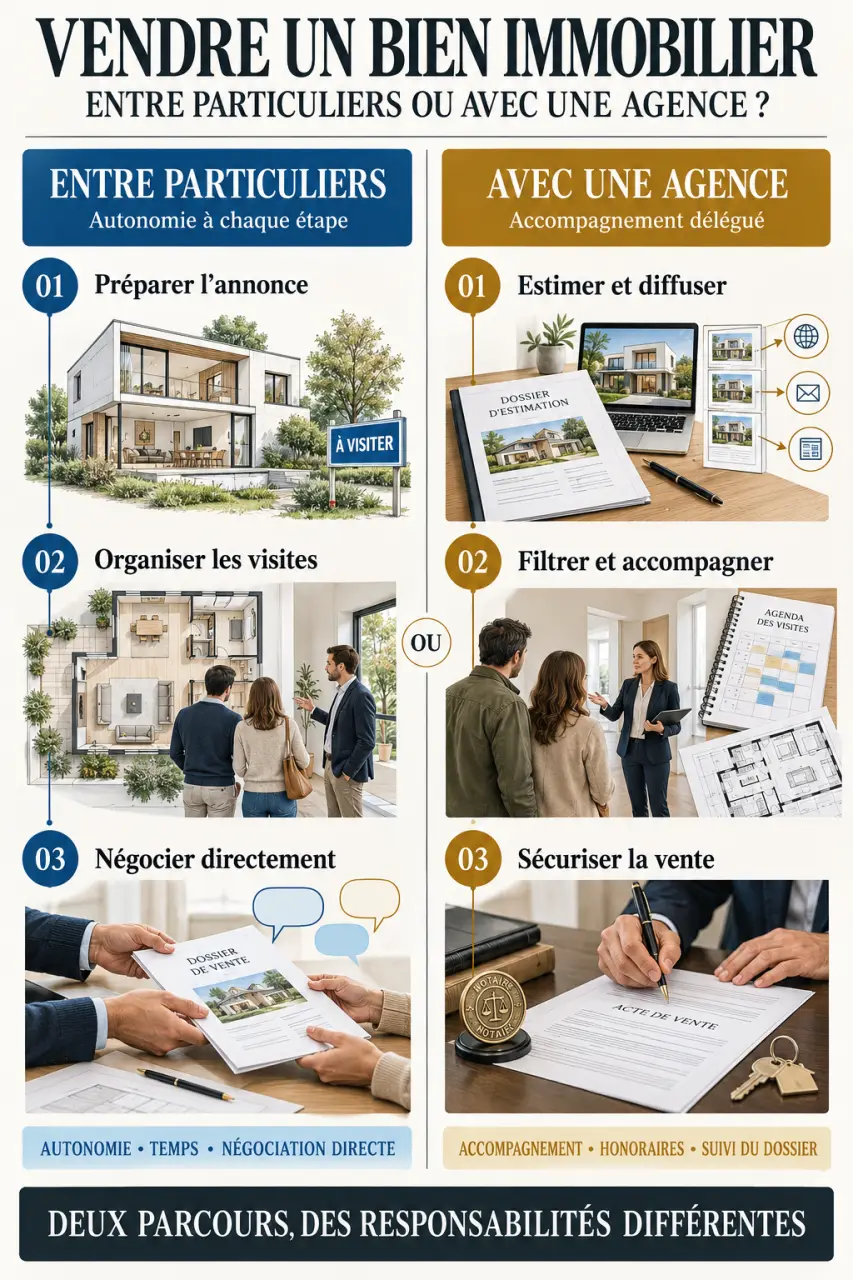
Les frais d’acquisition, couramment appelés frais de notaire, restent dus. Le vendeur doit également prévoir les diagnostics nécessaires et, selon sa situation, d’autres dépenses ou une éventuelle imposition sur la plus-value.
| Point de comparaison | Entre particuliers | Avec une agence |
|---|---|---|
| Intermédiation | Pas de commission d’agence | Honoraires selon le mandat |
| Prix et négociation | Évaluation et échanges à gérer soi-même | Accompagnement commercial |
| Visites et dossiers | Organisation par le propriétaire | Prestations selon le contrat |
| Vente définitive | Intervention du notaire | Intervention du notaire également |
Pour évaluer un bien, confrontez les annonces concurrentes aux ventes effectivement réalisées, notamment avec Patrim. Comparez des logements proches par leur emplacement, leur surface, leur état et leurs prestations. Un prix affiché est une ambition commerciale, pas la preuve de la valeur du bien.
Prévoyez une marge de manœuvre comme le soufflet d’un accordéon : votre budget doit pouvoir absorber un devis de rénovation, une charge imprévue ou un décalage de calendrier sans se bloquer. Fixez donc un plafond d’achat intégrant frais et travaux, puis gardez une réserve distincte. Cette souplesse évite de consacrer toute l’économie de commission à une surenchère.
Pour un investissement locatif, calculez le rendement brut en divisant le loyer annuel hors charges par le coût total d’acquisition, puis en multipliant par 100. Affinez ensuite avec la taxe foncière, les charges non récupérables, l’assurance, l’entretien, la vacance et la fiscalité : le rendement brut ne représente pas votre revenu net.
Visiter et vérifier avant de négocier
Le contact direct permet de questionner le propriétaire sur l’usage du logement, les travaux et le voisinage. Il ne remplace pas une inspection attentive. Visitez si possible à différents horaires et faites-vous accompagner par un professionnel du bâtiment lorsque des désordres ou des travaux importants sont envisagés.
- État du logement : recherchez les traces d’humidité, fissures, défauts de ventilation et signes d’infiltration.
- Équipements : examinez chauffage, fenêtres, installation électrique et production d’eau chaude.
- Environnement : observez le bruit, l’accès, l’exposition et les parties communes.
- Travaux : demandez factures, autorisations et garanties lorsqu’elles existent.
- Copropriété : consultez les charges, les procès-verbaux d’assemblée générale et les travaux votés ou envisagés.
Demandez le dossier de diagnostic technique suffisamment tôt. Sa composition dépend notamment du bien, de son ancienneté et de sa localisation : DPE, amiante, plomb, gaz, électricité ou état des risques peuvent être concernés. Vérifiez avec le notaire les pièces applicables et leur validité. Les diagnostics ne constituent pas une garantie générale d’absence de défaut caché.
Vérifiez aussi l’identité du vendeur et sa qualité de propriétaire, puis faites confirmer par le notaire que les personnes habilitées consentent à la vente, particulièrement en cas d’indivision ou de succession. Négociez sur des éléments vérifiables : devis, état réel, ventes comparables et charges. Une offre argumentée est plus solide qu’une demande de baisse arbitraire.
Encadrer l’achat jusqu’à la remise des clés
Avant de formuler une offre, faites évaluer votre capacité de financement. Une simulation ou une attestation bancaire peut rassurer le vendeur, mais ne vaut pas accord définitif de prêt. De son côté, le vendeur doit réunir rapidement les documents permettant au notaire d’examiner la situation juridique du logement.
- Formaliser l’offre : préciser le bien, le prix, sa durée de validité et les modalités de financement, en mesurant la portée de l’engagement.
- Préparer l’avant-contrat : faire rédiger ou vérifier la promesse ou le compromis par le notaire, avec les annexes et les conditions suspensives adaptées.
- Finaliser le financement : respecter les démarches et délais prévus, notamment pour la condition suspensive d’obtention du prêt.
- Signer l’acte authentique : après les vérifications notariales, régler les fonds selon les instructions sécurisées de l’étude et organiser la remise des clés.
L’acquéreur non professionnel d’un logement bénéficie d’un délai de rétractation de 10 jours. Son point de départ dépend de la notification ou de la remise régulière de l’avant-contrat, et non simplement de sa date de signature. Faites préciser les modalités par le notaire.
Ne versez pas d’acompte directement au vendeur sur la base d’un simple échange. Pour tout virement important, confirmez les coordonnées bancaires de l’étude par un canal déjà connu : un courriel apparemment authentique peut être frauduleux.
Louer sans agence : sécuriser le dossier et le contrat
La location entre particuliers concerne aussi bien la résidence principale que les séjours de vacances, mais les règles diffèrent. Pour une location longue durée, le bailleur doit vérifier les conditions de mise en location, notamment la décence, la performance énergétique et les règles locales applicables au loyer.
Le candidat peut préparer un dossier clair avec les justificatifs légalement autorisés et les protéger par un filigrane précisant leur destinataire et leur usage. Le propriétaire doit sélectionner sur des critères objectifs, sans discrimination. Une demande de documents excessifs ou de paiement pour « réserver une visite » doit alerter.
Avant de signer, vérifiez l’identité des parties, la description du logement, le loyer, les charges, le dépôt de garantie et les diagnostics annexés. Réalisez un état des lieux contradictoire détaillé lors de la remise des clés. Pour une location saisonnière, exigez un contrat précisant les dates, le prix total, les conditions d’annulation et le dépôt éventuel, puis vérifiez les obligations locales si vous êtes bailleur.
La transaction directe fonctionne lorsque l’économie d’intermédiaire s’accompagne d’une méthode rigoureuse : une annonce précise, un prix cohérent, des documents vérifiés et des engagements écrits. L’autonomie n’interdit pas de solliciter un notaire ou un professionnel technique au moment où son expertise devient utile.