Pinel ou LMNP : comparer les loyers, l’impôt et le coût de la revente
Pour un nouvel investissement, le choix entre Pinel ou LMNP n’est plus ouvert : le Pinel et le Pinel+ ont pris fin le 31 décembre 2024. Les investissements déjà éligibles conservent leurs avantages sous réserve de respecter leurs conditions. Le LMNP reste une possibilité pour louer meublé, mais son intérêt doit se mesurer après charges, fiscalité et revente, pas seulement à partir des économies d’impôt annoncées.
Deux logiques patrimoniales, pas deux réductions d’impôt
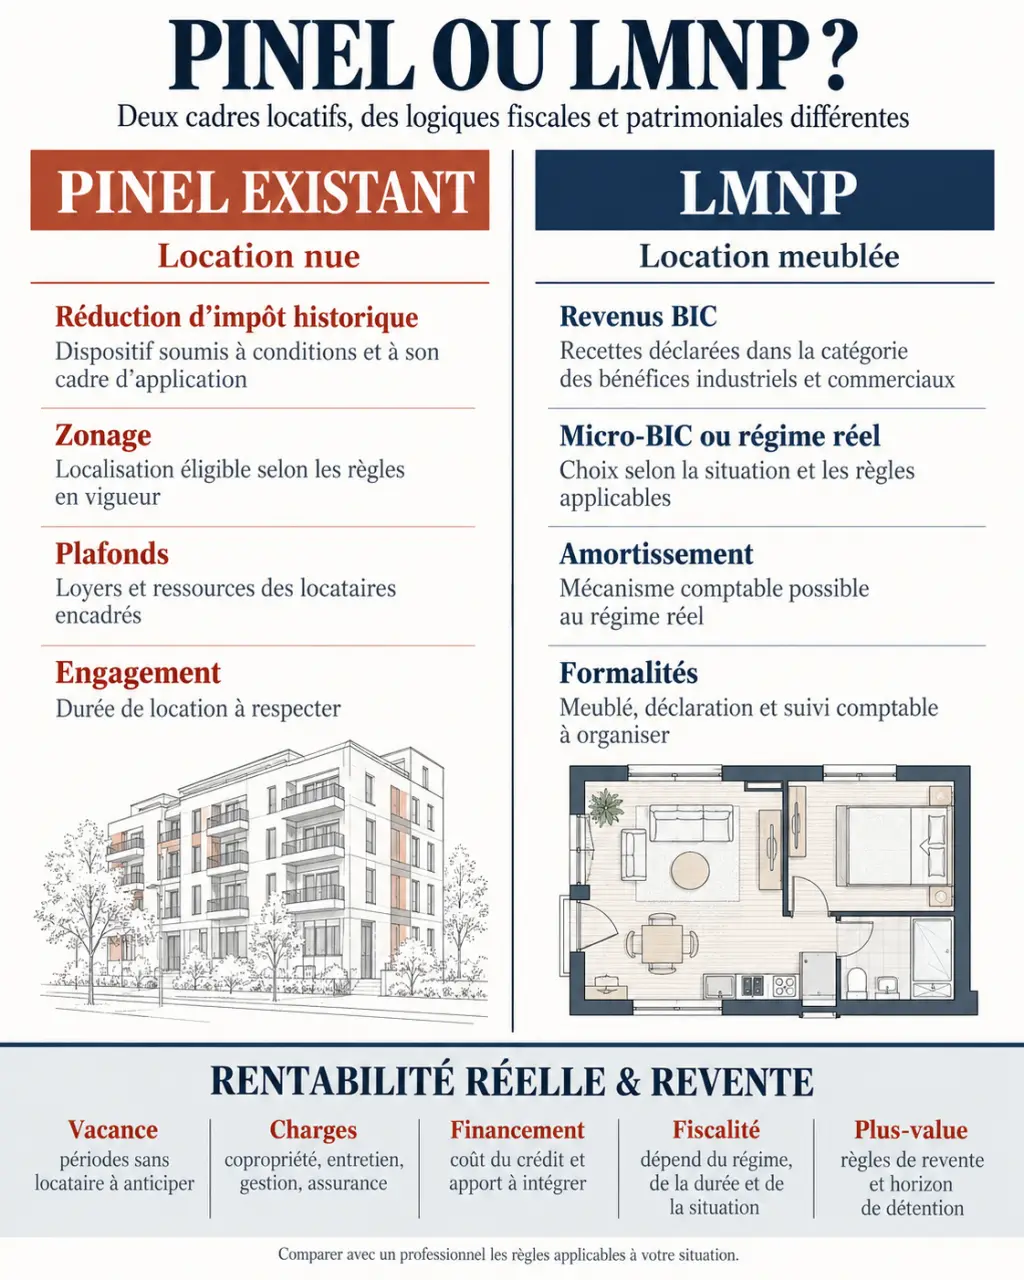
Le Pinel accordait une réduction d’impôt en contrepartie d’un investissement immobilier réglementé et d’un engagement de location nue. Le statut de loueur en meublé non professionnel, ou LMNP, concerne une activité de location meublée dont les recettes relèvent des bénéfices industriels et commerciaux, les BIC. Il ne procure pas, à lui seul, une réduction de l’impôt sur vos autres revenus.
| Critère | Pinel existant | LMNP |
|---|---|---|
| Location | Nue, résidence principale du locataire | Meublée avec équipement obligatoire |
| Biens concernés | Neuf et opérations assimilées éligibles | Ancien, neuf ou résidence de services |
| Fiscalité des loyers | Revenus fonciers | BIC |
| Avantage fiscal | Réduction d’impôt liée à l’investissement | Abattement ou déduction des charges et amortissements |
| Contraintes spécifiques | Zonage, plafonds et engagement locatif | Mobilier, formalités et comptabilité selon le régime |
| Durée | Engagement de 6, 9 ou 12 ans | Pas d’engagement fiscal équivalent |
La souplesse du LMNP ne signifie pas absence de réglementation : décence, performance énergétique, règles du bail et éventuel encadrement local des loyers restent applicables. La location touristique obéit par ailleurs à des règles distinctes de celles d’un meublé constituant la résidence principale du locataire.
Pinel existant : préserver l’avantage sans oublier les contraintes
Des taux historiques à rattacher à la bonne opération
Pour les acquisitions réalisées en 2024, les taux du Pinel classique étaient de 9 % sur 6 ans, 12 % sur 9 ans et 14 % sur 12 ans. Le Pinel+ maintenait, sous conditions supplémentaires, des taux de 12 %, 18 % et 21 %. Ces pourcentages portent sur l’ensemble de la période, et non sur chaque année.
La base de calcul était limitée à 300 000 euros et à 5 500 euros par mètre carré, dans la limite de deux logements par an. L’avantage entrait généralement dans le plafonnement global des niches fiscales de 10 000 euros annuels. Pour un propriétaire déjà engagé, il faut donc reprendre la date et les caractéristiques de son opération plutôt qu’appliquer un barème trouvé isolément.
Des obligations qui continuent après la fermeture du dispositif
Le logement doit respecter les conditions de location prévues : résidence principale, location nue, plafonds de loyers et de ressources du locataire. Le zonage, notamment A, A bis et B1, intervient dans l’éligibilité historique. Une vente anticipée ou un passage au meublé pendant l’engagement peut entraîner une reprise de l’avantage fiscal, sauf exception légale.
Les loyers restent imposables en revenus fonciers. Lorsqu’il est applicable, le micro-foncier prévoit un abattement de 30 %. Au réel, les charges admises sont déduites selon les règles des revenus fonciers. La réduction Pinel ne dispense donc pas d’imposition sur les loyers, et elle n’est pas un crédit d’impôt remboursable.
LMNP : distinguer simplicité déclarative et optimisation au réel
Le statut non professionnel n’est pas un simple plafond
Le caractère professionnel s’apprécie au niveau du foyer fiscal. Il suppose notamment que les recettes annuelles de location meublée dépassent 23 000 euros et excèdent les autres revenus d’activité du foyer retenus pour cette comparaison. Si ces deux conditions ne sont pas réunies simultanément, l’activité demeure en principe non professionnelle. Il ne faut donc pas assimiler automatiquement un dépassement de 23 000 euros à la perte du LMNP.
Comprendre le fonctionnement et les avantages de la loi Pinel | Découvrez les conditions, le fonctionnement et les avantages fiscaux du dispositif Pinel pour investir dans l’immobilier locatif.
Le bailleur doit déclarer son début d’activité via le guichet unique et obtenir un numéro SIRET. Il doit aussi prévoir les déclarations fiscales correspondantes et, selon sa situation, la cotisation foncière des entreprises. Ces démarches existent même pour un seul appartement.
Micro-BIC ou réel : comparer avec les dépenses du bien
Pour une location meublée classique de longue durée relevant du micro-BIC, l’abattement est de 50 %, sous réserve des conditions et seuils applicables. Aucune charge supplémentaire n’est alors déduite. Les règles des meublés de tourisme étant différentes, leurs abattements ne doivent pas être transposés à une location classique.
Au régime réel, les charges admissibles et les intérêts d’emprunt sont déductibles. L’amortissement permet également de répartir comptablement le coût du bâti, hors terrain, du mobilier et de certaines dépenses immobilisées. Il réduit le résultat fiscal sans sortie d’argent correspondante, mais sa déduction est encadrée et ne peut pas créer ou aggraver un déficit. Les amortissements non déduits peuvent être reportés selon les règles applicables.
Le réel peut ainsi réduire fortement, parfois neutraliser, le résultat imposable sans garantir des loyers éternellement exonérés. Il demande une comptabilité, une liasse fiscale et un suivi des reports. Le coût d’un accompagnement comptable doit entrer dans la comparaison.
Rentabilité et revente : calculer ce qui reste réellement
Des rendements de l’ordre de 3 % en Pinel et de 4 à 5 % en LMNP sont souvent annoncés commercialement. Ils ne constituent ni une garantie ni une comparaison suffisante : prix d’achat, emplacement, travaux et mode de gestion peuvent inverser le classement.
L’avantage fiscal peut jouer le rôle d’un paravent : il masque parfois un prix excessif, une copropriété coûteuse ou une demande locative fragile. Pour dégager la vue, établissez d’abord un budget sans avantage fiscal. Vérifiez ensuite combien celui-ci améliore le résultat. Un logement qui ne tient financièrement que grâce à une hypothèse fiscale optimiste laisse peu de marge face à un impayé ou à des travaux imprévus.
- Coût complet : achat, frais d’acquisition, travaux, mobilier et financement.
- Recettes réalistes : loyers effectivement accessibles, après vacance et impayés éventuels.
- Dépenses : charges non récupérables, taxe foncière, assurance, entretien, gestion et comptabilité.
- Trésorerie : recettes diminuées des dépenses, des mensualités de crédit et de la fiscalité.
En résidence de services, le bail commercial délègue la gestion mais crée une dépendance à l’exploitant : solvabilité, répartition des travaux, renégociation du loyer et conditions de cession doivent être examinées. Un loyer contractuel n’est pas un revenu sans risque.
À la revente, le LMNP relève généralement du régime des plus-values immobilières des particuliers. Toutefois, les amortissements déduits au réel sont désormais, en principe, pris en compte pour majorer la plus-value imposable, avec des exceptions pour certaines résidences. Le gain fiscal pendant la location doit donc être comparé au coût de sortie, à faire chiffrer par le notaire.
Choisir selon son objectif et son horizon
Pour un nouvel achat destiné à produire des revenus complémentaires, le LMNP mérite une étude si la demande de logements meublés est solide. Pour préparer la retraite, privilégiez la qualité du bien, la soutenabilité du crédit et les dépenses futures plutôt qu’un objectif d’impôt nul.
Un contribuable fortement imposé ne doit pas confondre optimisation des loyers et réduction de son impôt global : le LMNP agit principalement sur le résultat de l’activité meublée. Un propriétaire déjà en Pinel doit, lui, comparer la poursuite de son engagement et les options possibles à son terme, sans conversion prématurée.
Avant de signer, demandez une simulation intégrant un scénario de vacance, des travaux et une revente prudente. Le bon investissement reste celui dont vous pouvez supporter les aléas, même lorsque l’économie fiscale est inférieure aux prévisions.