Suspension de crédit immobilier : une pause dans les mensualités, pas dans le coût
Vous pouvez demander une suspension de votre crédit immobilier pour traverser une baisse de revenus ou attendre la vente d’un logement. Mais cette pause n’est pas automatique : elle dépend du contrat et, selon les cas, de l’accord de la banque. Les sommes non remboursées restent dues, l’assurance est généralement maintenue et le coût du prêt augmente souvent. Le bon réflexe consiste à agir avant le premier impayé.
Vérifier ce que votre contrat permet réellement
Une perte d’emploi, une séparation, un accident ou une diminution temporaire d’activité peuvent justifier une demande de report d’échéances. La banque examinera notamment votre capacité à reprendre les remboursements après la pause. Un divorce, à lui seul, ne libère aucun co-emprunteur de ses engagements.
Recherchez dans votre offre de prêt les clauses de report d’échéances, de suspension ou de modulation. Elles précisent l’ancienneté nécessaire du crédit, la durée autorisée, le préavis et les éventuelles restrictions. En l’absence de clause, un aménagement reste négociable, sans être garanti.
Certains contrats permettent une suspension jusqu’à 12 mois, voire 24 mois. Empruntis évoque aussi des offres autorisant jusqu’à 3 suspensions, espacées de 12 mois. Ces possibilités ne constituent pas un droit applicable à tous les emprunteurs.
Les prêts immobiliers amortissables classiques peuvent comporter cette souplesse. Pour un prêt à taux zéro, PEL ou CEL, un PAS, un prêt conventionné ou Action Logement, les règles spécifiques doivent être vérifiées. Il en va de même des prêts relais et in fine : ne leur appliquez pas les modalités d’un crédit amortissable ordinaire. Si votre financement comprend plusieurs prêts, vérifiez chaque ligne séparément.
Choisir le report en regardant ce qui reste à payer
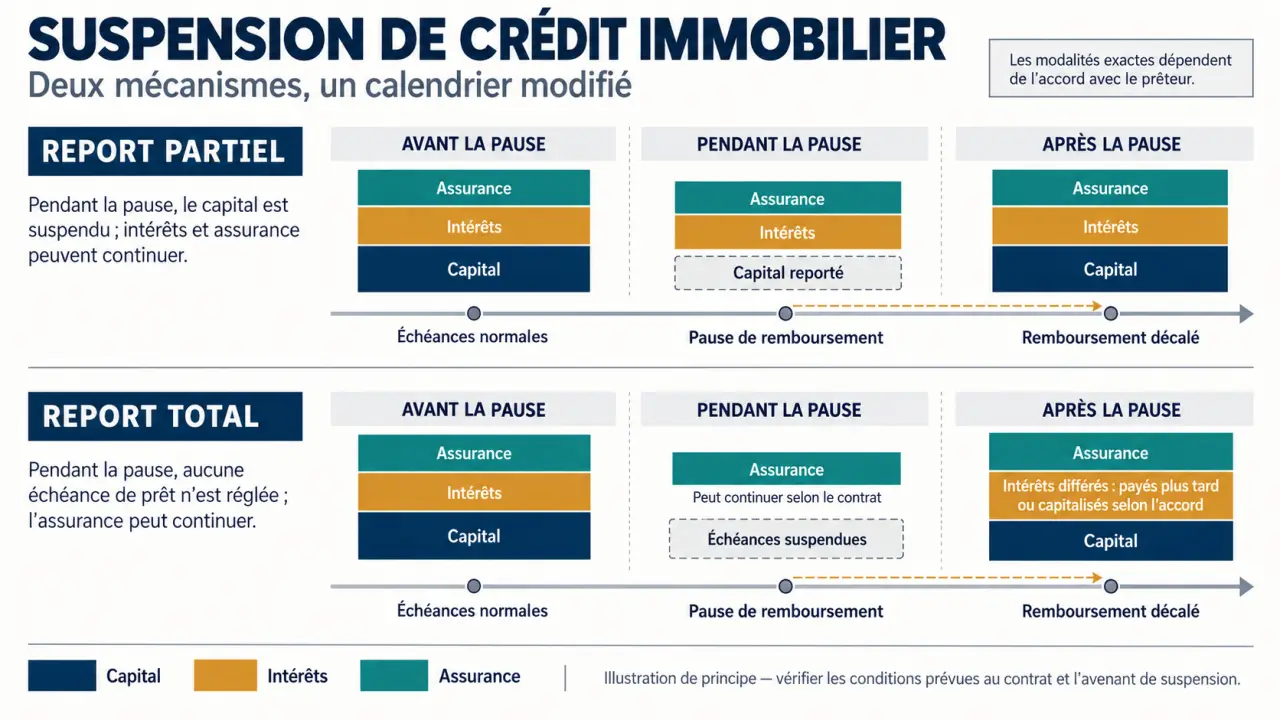
La différence entre report partiel et report total porte sur le capital et les intérêts, pas nécessairement sur l’ensemble du prélèvement mensuel. Demandez toujours le montant exact qui restera débité pendant la suspension.
| Solution | Capital | Intérêts | Assurance emprunteur |
|---|---|---|---|
| Report partiel | Remboursement suspendu | Payés pendant la pause | Généralement maintenue |
| Report total | Remboursement suspendu | Paiement reporté selon l’accord | Généralement maintenue |
| Modulation à la baisse | Remboursement réduit | Payés dans l’échéance recalculée | Selon le contrat |
Le report partiel offre un répit moins important, mais évite de différer le paiement des intérêts courants. Le report total soulage davantage immédiatement ; les intérêts non payés devront néanmoins être réglés ultérieurement, selon les modalités convenues.
Une vente retardée appelle une solution courte et révisable
Pour attendre une vente, un report de 3 à 6 mois peut être envisagé selon le contrat et l’accord bancaire. Un compromis signé permet d’étayer le calendrier, sans garantir la réalisation de la transaction. Prévoyez aussi le scénario d’une vente décalée ou annulée.
Si vous achetez avant de vendre, le prêt relais répond à un autre besoin : financer temporairement l’achat en anticipant une partie du produit de vente. C’est un nouveau crédit, avec son coût et ses risques. Lors de la vente, le prêt lié au logement est généralement remboursé ; conserver ses conditions pour un autre bien suppose une possibilité de transfert et l’accord de la banque.
Mesurer le surcoût avant d’accepter la pause
Durant le report, le capital diminue moins vite, voire ne diminue plus. Les intérêts continuent généralement à courir. Ceux dont le paiement est différé peuvent être répartis sur les échéances suivantes ou, lorsque les conditions le permettent, capitalisés : ils s’ajoutent alors au capital servant au calcul des intérêts futurs.
La suspension peut donc allonger la durée, augmenter les mensualités suivantes, ou combiner ces effets. À titre d’illustration, un prêt de 20 ans reporté de 12 mois peut atteindre 21 ans. Ce décalage n’est toutefois pas une formule universelle : le traitement des intérêts peut modifier davantage l’échéancier.
- Comparez les intérêts restant à payer avant et après l’opération.
- Ajoutez les cotisations d’assurance liées à l’éventuelle prolongation.
- Vérifiez les frais de dossier ou d’avenant.
- Contrôlez la mensualité de reprise et la nouvelle date de fin.
Attention à l’effet domino : une pause qui rétablit votre trésorerie aujourd’hui peut laisser trop peu de marge lors de la reprise, puis provoquer un découvert et de nouveaux frais. Construisez votre budget autour du premier mois après la suspension, en intégrant les charges annuelles et les revenus réellement certains. Une pause plus courte, suivie d’une modulation, peut parfois offrir une sortie plus soutenable.
Demandez un nouveau tableau d’amortissement et une comparaison chiffrée des solutions. Une simulation générique ne remplace pas celle de la banque, fondée sur votre capital restant dû et vos clauses contractuelles.
Présenter une demande précise avant le premier impayé
Contactez votre conseiller dès que la difficulté devient prévisible, puis formalisez votre demande par écrit. Utilisez le canal prévu au contrat ; une lettre recommandée avec accusé de réception permet de conserver une preuve de l’envoi.
- Exposez la difficulté : événement, date de début et baisse de ressources.
- Précisez la demande : report total ou partiel, date de départ et durée souhaitée.
- Documentez votre budget : revenus, charges, autres crédits et capacité de reprise.
- Demandez une proposition écrite : coût, assurance, frais et nouvel échéancier.
Les justificatifs dépendent du motif : bulletins de salaire, notification de France Travail, documents de séparation, éléments comptables pour un indépendant ou compromis de vente. Présentez des informations cohérentes avec votre situation actuelle, plutôt qu’une prévision trop optimiste.
Vous pouvez écrire : « Je sollicite un report partiel des échéances de mon prêt référencé […] à compter du […] pour une durée de […], en raison de […]. Vous trouverez les justificatifs de ma situation et mon budget prévisionnel. Merci de me communiquer les conditions, le surcoût et l’échéancier correspondant. »
Ne cessez pas les paiements de votre propre initiative. Une demande en cours ne vaut pas accord. Attendez la confirmation écrite et, si nécessaire, la signature d’un avenant précisant la date d’effet.
En cas de refus, adapter la solution à la durée des difficultés
Si vous pouvez encore rembourser une partie de l’échéance, demandez une modulation à la baisse. Elle maintient un remboursement du capital et peut coûter moins cher qu’un report total. Sa fréquence dépend du contrat : annuelle, limitée à 4 ou 5 utilisations, ou parfois sans plafond de nombre. Une renégociation mérite également une comparaison, mais n’offre pas forcément un soulagement immédiat.
En cas d’incapacité, d’invalidité ou de perte d’emploi, vérifiez rapidement votre assurance emprunteur. La prise en charge dépend des garanties souscrites, exclusions, franchises et délais de déclaration. La garantie perte d’emploi n’est pas systématique ; n’attendez pas l’issue de la négociation bancaire pour déclarer un événement potentiellement couvert.
Si aucun accord amiable n’aboutit, l’article L314-20 du Code de la consommation permet de solliciter un délai de grâce auprès du juge des contentieux de la protection. La suspension judiciaire peut aller jusqu’à 2 ans. Elle n’est pas automatique : le juge examine la situation et fixe les modalités, notamment concernant les intérêts.
Enfin, si l’impossibilité de rembourser devient durable et concerne l’ensemble du budget, un dossier de surendettement peut être déposé auprès de la Banque de France. Rassemblez revenus, charges, dettes et patrimoine, notamment vos trois dernières fiches de salaire si vous êtes salarié. Cette procédure répond à une difficulté globale, pas simplement au besoin de décaler quelques mensualités.