Usufruit fiscal : le barème qui répartit usufruit et nue-propriété
L’usufruit fiscal permet de déterminer la part d’un bien attribuée à l’usufruitier et celle qui revient au nu-propriétaire. Ce calcul intervient notamment lors d’une donation avec réserve d’usufruit, d’une succession ou de la cession d’un droit démembré. Pour un usufruit viager, l’âge de l’usufruitier au jour de l’opération fixe la répartition. Pour un usufruit temporaire, c’est la durée prévue qui compte.
Comprendre ce que valorise l’usufruit fiscal
Le démembrement de propriété sépare deux droits sur un même bien. L’usufruitier peut utiliser le bien, y habiter ou en percevoir les revenus, comme les loyers d’un logement. Le nu-propriétaire détient le bien, mais n’en a pas la jouissance tant que l’usufruit subsiste. Lorsque les deux droits sont réunis, la pleine propriété est reconstituée.
Calcul de la valeur fiscale de l’usufruit
Formule : -
Avertissement : Cette estimation est strictement fiscale. Elle ne représente pas nécessairement la valeur économique de marché. En cas de pluralité d'usufruitiers, la situation doit être vérifiée dans l'acte notarié.
Le barème fiscal ne correspond pas forcément au prix économique auquel l’usufruit et la nue-propriété pourraient être vendus entre deux parties. Il sert d’abord à déterminer une valeur fiscale, notamment pour calculer l’assiette des droits de donation ou de succession. Lorsqu’une personne donne uniquement la nue-propriété, seule la valeur fiscale de cette nue-propriété est retenue pour le calcul des droits.
L’âge est retenu au jour de l’acte
Pour un usufruit viager, il faut retenir l’âge exact de l’usufruitier à la date de la donation, de la succession ou de la cession concernée. Les seuils s’appliquent par tranche d’âge. Ainsi, une personne âgée de 50 ans et 6 mois relève de la tranche de 41 à 50 ans. Son usufruit vaut donc 60 % et la nue-propriété 40 %. À 71 ans et 7 mois, l’usufruit vaut 30 % et la nue-propriété 70 %.
Le barème de l’article 669 du CGI en un tableau
L’article 669 du Code général des impôts fixe le barème applicable à l’usufruit viager. Plus l’usufruitier est jeune, plus son droit est valorisé, car sa durée prévisible est plus longue. La valeur fiscale de l’usufruit et celle de la nue-propriété totalisent toujours 100 % de la pleine propriété.
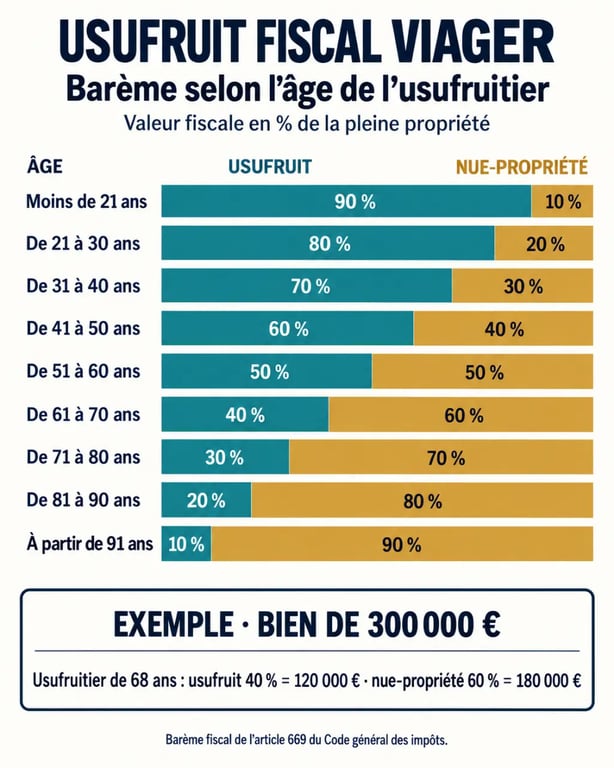
| Âge de l’usufruitier | Valeur fiscale de l’usufruit | Valeur fiscale de la nue-propriété |
|---|---|---|
| Moins de 21 ans | 90 % | 10 % |
| De 21 à 30 ans | 80 % | 20 % |
| De 31 à 40 ans | 70 % | 30 % |
| De 41 à 50 ans | 60 % | 40 % |
| De 51 à 60 ans | 50 % | 50 % |
| De 61 à 70 ans | 40 % | 60 % |
| De 71 à 80 ans | 30 % | 70 % |
| De 81 à 90 ans | 20 % | 80 % |
| À partir de 91 ans | 10 % | 90 % |
Calculer rapidement en euros
Pour appliquer le barème, il suffit de multiplier la valeur du bien en pleine propriété par le pourcentage correspondant à l’âge de l’usufruitier. Si un appartement vaut 300 000 € et que l’usufruitier a 68 ans, l’usufruit fiscal représente 40 %, soit 120 000 €. La nue-propriété représente 60 %, soit 180 000 €. Pour une donation portant uniquement sur cette nue-propriété, la base retenue avant les éventuels abattements est donc de 180 000 €.
Avant de chiffrer l’opération, réunissez la valeur vénale du bien, la date de l’acte, l’âge de chaque usufruitier lorsqu’ils sont plusieurs, la nature exacte de l’usufruit et, si nécessaire, sa durée. Le simulateur proposé sur service-public.fr permet de vérifier l’application du barème fiscal.
Usufruit viager et usufruit temporaire : deux méthodes distinctes
Le barème fondé sur l’âge concerne l’usufruit viager, qui prend normalement fin au décès de l’usufruitier. L’usufruit temporaire est accordé pour une période déterminée. Il peut, par exemple, donner le droit de percevoir les revenus d’un bien pendant dix ou vingt ans.
La règle des 23 % par tranche de dix ans
Pour un usufruit temporaire, la valeur fiscale est fixée à 23 % de la pleine propriété par tranche de 10 ans. Un usufruit temporaire de dix ans est donc évalué à 23 % et un usufruit de vingt ans à 46 %. Cette méthode ne tient pas compte de l’âge de l’usufruitier. Il faut donc vérifier la durée inscrite dans l’acte, car elle détermine directement la valeur du droit.
Dans ce type de montage, la durée prévue détermine la période pendant laquelle l’usufruitier peut occuper le bien ou en percevoir les revenus. Le point à examiner est donc le calendrier fixé dans l’acte : début de l’usufruit, durée des droits sur les loyers ou l’occupation, puis restitution de la pleine propriété. Cette méthode permet de distinguer un usufruit destiné à produire des revenus pendant une période donnée d’une transmission familiale avec usufruit viager.
Donation et succession : l’intérêt pratique du démembrement
Donner la nue-propriété tout en conservant l’usufruit permet au donateur de garder l’usage de son logement ou les revenus d’un investissement locatif. Les enfants ou les autres donataires deviennent nus-propriétaires, mais ne peuvent pas disposer seuls du bien pendant la durée de l’usufruit. L’intérêt fiscal repose sur une assiette de donation réduite à la valeur de la nue-propriété calculée selon le barème applicable.
Le changement de barème intervenu le 1er janvier 2004 a modifié la répartition dans certaines tranches. Pour un bien de 100 000 € et un usufruitier âgé de 50 ans, l’ancien article 762 du CGI retenait une nue-propriété de 70 000 €. Avec le barème actuel de l’article 669, la nue-propriété est évaluée à 50 000 €. L’écart d’assiette atteint donc 20 000 €.
Ce qui se passe au décès de l’usufruitier
À l’extinction de l’usufruit, notamment au décès de son titulaire, le nu-propriétaire récupère la pleine propriété. La réunion de l’usufruit et de la nue-propriété ne déclenche pas, en principe, d’imposition supplémentaire au titre de l’article 1133 du CGI lorsque le démembrement résulte d’une transmission régulière.
Dans une succession, le conjoint survivant peut également détenir un usufruit. Le choix de l’option successorale et la composition de la famille doivent alors être examinés avec attention, car ils influencent les droits de chacun sur le bien.
IFI, plus-value et charges : ne pas limiter l’analyse aux droits de donation
Le barème de l’usufruit fiscal ne suffit pas à déterminer toutes les conséquences du démembrement. À l’IFI, l’usufruitier doit en principe déclarer la valeur en pleine propriété du bien soumis à l’impôt. Certaines situations particulières, notamment selon l’origine légale ou conventionnelle de l’usufruit, peuvent toutefois conduire à une répartition différente. Le régime applicable doit donc être vérifié avant la déclaration.
Lors de la vente d’un bien démembré ou de la cession isolée de l’usufruit ou de la nue-propriété, le traitement de la plus-value dépend de l’histoire d’acquisition du droit vendu, du prix de cession et de la répartition retenue. Le barème fiscal peut intervenir dans la détermination de la valeur d’acquisition d’un droit démembré. Il ne dispense pas d’examiner l’acte initial et les conditions de la vente.
Qui paie l’entretien et les grosses réparations ?
Les articles 582 à 616 du Code civil encadrent les droits et les obligations de l’usufruitier et du nu-propriétaire. L’usufruitier doit généralement assurer l’entretien courant et conserver le bien en bon état, conformément à l’article 605. Les grosses réparations visées par l’article 606 incombent en principe au nu-propriétaire, sauf lorsqu’elles résultent d’un défaut d’entretien imputable à l’usufruitier.
Pour limiter les désaccords, l’acte peut préciser la répartition des travaux, de l’assurance et des décisions concernant le bien. Le démembrement organise les droits sur la propriété, mais il exige aussi une répartition claire des responsabilités pendant toute la durée de l’usufruit.