Taux effectif revenu total ou mondial : pourquoi un revenu exonéré peut augmenter votre impôt
La mention « taux effectif (revenu total ou mondial) » sur votre avis d’imposition signifie que certains revenus servent à déterminer le taux appliqué à vos autres revenus, sans être eux-mêmes imposés une seconde fois au barème français. Elle concerne notamment certains revenus étrangers et les revenus de micro-entreprise soumis au versement libératoire. Le montant affiché à côté de cette mention peut être une base de revenus en euros, et non un pourcentage.
Ce que cette ligne indique réellement sur votre avis
Le mécanisme distingue deux ensembles : les revenus utilisés pour calculer un impôt théorique et ceux sur lesquels cet impôt sera effectivement réparti. L’objectif est de préserver la progressivité du barème : un revenu exonéré ou déjà fiscalisé peut contribuer à déterminer la capacité contributive du foyer.
Le revenu mondial désigne, au sens général, les revenus de toutes origines géographiques du foyer. Pour le calcul du taux effectif, il faut toutefois retenir les montants déterminés selon les règles fiscales applicables, après les abattements et déductions pertinents. Il ne suffit donc pas d’additionner les sommes reçues sur vos comptes bancaires.
Le revenu brut global correspond à une étape de calcul avant certaines charges déductibles. Le revenu imposable est obtenu après les déductions applicables. Quant au revenu fiscal de référence, il répond à un autre calcul et sert notamment à apprécier l’accès à certains dispositifs : ces montants ne sont pas interchangeables.
| Notion | Signification |
|---|---|
| Taux effectif | Taux issu d’un calcul théorique intégrant certains revenus non directement soumis au barème. |
| Taux moyen | Rapport entre un montant d’impôt et la base de revenus retenue pour le mesurer. |
| Taux marginal | Taux de la tranche la plus élevée du barème atteinte par le foyer. |
| Taux de prélèvement à la source | Taux utilisé pour prélever des acomptes d’impôt, distinct du calcul définitif. |
Revenus étrangers et micro-entreprise : deux situations à distinguer
Les revenus étrangers exonérés avec maintien de la progressivité
Un résident fiscal français doit, en principe, déclarer ses revenus français et étrangers, sous réserve des règles applicables. Mais déclarer ne signifie pas nécessairement payer l’impôt français sur chaque revenu. La convention fiscale conclue avec le pays concerné peut prévoir une exonération en France tout en autorisant la prise en compte du revenu pour déterminer le taux applicable aux autres revenus.
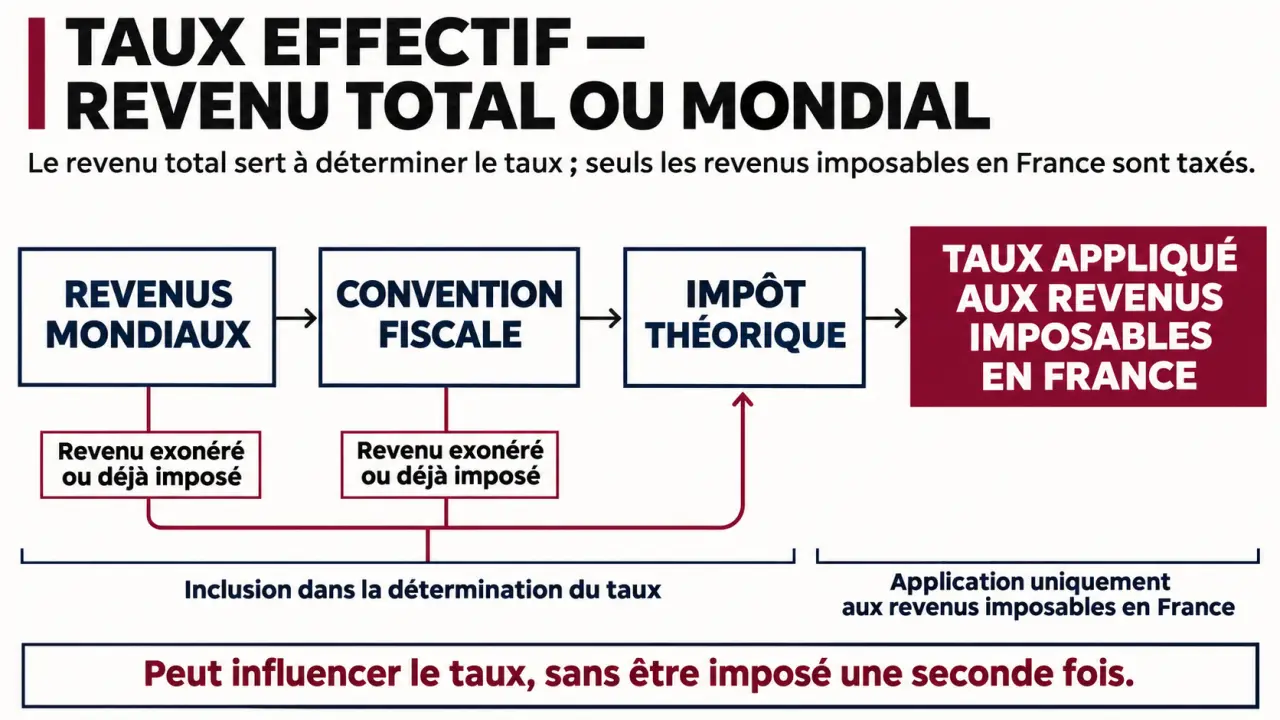
Une autre méthode consiste à accorder un crédit d’impôt, parfois égal à l’impôt français correspondant au revenu étranger. Ce mécanisme peut également préserver la progressivité, mais il ne se déclare pas comme une exonération au taux effectif. Le traitement dépend du pays et de la nature du revenu : salaire, pension, loyer ou dividende. Un impôt payé à l’étranger ne suffit pas, à lui seul, à déterminer la règle française.
Le versement libératoire des micro-entrepreneurs
Les revenus d’une micro-entreprise ayant opté pour le versement libératoire restent pris en compte pour déterminer le taux applicable aux autres revenus du foyer. Cela concerne notamment un indépendant qui perçoit aussi un salaire, ou dont le conjoint dispose de revenus soumis au barème.
Le montant retenu n’est pas le chiffre d’affaires brut : l’administration applique l’abattement correspondant à l’activité. L’abattement est notamment de 34 % en micro-BNC et de 50 % pour les prestations de services relevant du micro-BIC, sous réserve du régime applicable. Le versement libératoire ne dispense donc pas de reporter le chiffre d’affaires dans la déclaration annuelle, dans les rubriques adaptées de la déclaration complémentaire professionnelle.
Le calcul : partir de l’impôt théorique, puis le répartir
La logique du taux effectif peut se résumer en trois étapes :
- Déterminer le revenu total retenu, après les abattements et déductions applicables.
- Calculer l’impôt théorique sur cet ensemble, avec le barème et le quotient familial du foyer.
- Appliquer le taux obtenu aux seuls revenus restant imposables au barème en France.
Taux effectif = impôt théorique ÷ revenu total retenu × 100.
La formule équivalente est : impôt au taux effectif = impôt théorique × revenu restant imposable ÷ revenu total retenu. Cette présentation explique le mécanisme ; le résultat final dépend aussi des règles de liquidation de l’année concernée, notamment de la décote et des réductions ou crédits d’impôt applicables.
Un exemple de couple avec une activité micro-BNC
Prenons un couple disposant de 2 parts fiscales, avec un chiffre d’affaires micro-BNC de 30 000 € soumis au versement libératoire et un salaire déclaré de 25 000 €. Après l’abattement de 34 %, le revenu micro-BNC retenu est de 19 800 €. Après la déduction forfaitaire de 10 % sur le salaire, dans les limites applicables, le revenu salarial retenu est de 22 500 €. Le total atteint donc 42 300 €.
Pour illustrer la répartition, retenons par hypothèse un impôt théorique de 1 705 €. Ce montant n’est pas un résultat valable pour tous les barèmes annuels.
- Taux effectif : 1 705 ÷ 42 300 × 100, soit environ 4,03 %.
- Impôt sur le salaire : 1 705 × 22 500 ÷ 42 300, soit environ 907 €, avant les éventuels ajustements applicables.
- Versement libératoire micro-BNC : 30 000 × 2,2 %, soit 660 €, payé séparément.
Il faut donc distinguer l’impôt calculé sur les autres revenus du versement déjà acquitté sur l’activité. Additionner ces deux montants permet d’apprécier la charge globale, mais pas de reconstituer automatiquement le solde figurant sur l’avis.
Pourquoi l’impôt peut augmenter sans double imposition
Sans ce mécanisme, les revenus restant imposables seraient calculés comme si les autres revenus n’existaient pas. Avec le taux effectif, ils supportent un taux tenant compte d’un ensemble plus large. L’exonération porte sur le revenu concerné, pas nécessairement sur son influence sur le taux.
Une hausse est donc possible par rapport à un calcul portant uniquement sur les revenus soumis au barème. Elle n’est pas systématique : le niveau des revenus, les parts fiscales et les corrections d’impôt peuvent modifier le résultat. Si aucun autre revenu ne reste imposable au barème, le taux effectif n’a pas de base sur laquelle s’appliquer.
Pour comparer le versement libératoire avec le régime sans option, il faut examiner l’impôt de tout le foyer, et non seulement le pourcentage prélevé sur le chiffre d’affaires. Un mariage ou un PACS peut aussi modifier la comparaison, puisque les revenus et le quotient familial sont appréciés dans le cadre de l’imposition commune lorsqu’elle s’applique.
Les vérifications à faire avant de demander une correction
Pour les revenus étrangers, la déclaration passe généralement par le formulaire n°2047, puis par les reports appropriés sur la déclaration de revenus. Les rubriques diffèrent selon que le revenu est imposable, exonéré avec taux effectif ou assorti d’un crédit d’impôt. La notice de l’année et la convention fiscale doivent guider ces reports.
Jouez ensuite le rôle d’une vigie : surveillez non seulement le montant final, mais aussi le trajet de chaque revenu. Un même salaire étranger inscrit à la fois parmi les revenus imposables ordinaires et dans une rubrique d’exonération peut signaler un report à vérifier. Ce contrôle des « points de passage » est souvent plus éclairant qu’une simple comparaison avec l’impôt de l’année précédente.
- Rapprochez les bases affichées des montants déclarés après abattement.
- Contrôlez les parts fiscales et la situation familiale.
- Vérifiez le mécanisme conventionnel appliqué aux revenus étrangers.
- Distinguez impôt calculé, crédits d’impôt et prélèvements déjà versés.
Si l’écart reste inexpliqué, demandez le détail du calcul à votre service des impôts via la messagerie sécurisée, en précisant le revenu concerné et la rubrique utilisée. Une anomalie identifiée pourra ensuite faire l’objet d’une correction ou d’une réclamation selon votre situation.