Achat immobilier : 5 points de contrôle avant de vous engager
Un achat immobilier se sécurise avant l’offre : en fixant un budget réaliste, en vérifiant l’état du logement et en encadrant les engagements écrits. Le coup de cœur compte, mais il ne remplace ni un devis de travaux ni une lecture attentive du compromis. Voici les contrôles à effectuer pour avancer sans découvrir trop tard une dépense ou une contrainte bloquante.
1. Fixer un plafond d’achat qui laisse une marge pour vivre
Commencez par vos besoins : résidence principale, pied-à-terre ou investissement locatif. Classez ensuite vos critères entre indispensables et négociables : localisation, surface, transports, accessibilité, extérieur, calendrier. Pour un investissement, ajoutez les charges non récupérables, la fiscalité et les périodes sans locataire ; pour une résidence secondaire, les frais continuent même lorsque le logement reste vide.
Faire valider le financement avant les visites
Une simulation donne un premier repère ; une banque ou un courtier examine votre situation réelle. Préparez justificatifs de revenus, relevés bancaires, crédits en cours et montant de l’apport. Le taux d’endettement est généralement encadré à 35 %, assurance emprunteur comprise, avec des possibilités de dérogation limitées. Ce plafond ne garantit pas l’obtention du prêt : la stabilité des revenus et le reste à vivre comptent aussi.
Comparez les propositions sur une même durée, en regardant le coût total, l’assurance, la garantie et les conditions de remboursement anticipé. Gardez une épargne de précaution plutôt que d’affecter toute votre trésorerie à l’apport.
Budgéter au-delà du prix affiché
| Poste | Vérification à effectuer |
|---|---|
| Frais d’acquisition | Prévoir environ 7 à 8 % dans l’ancien et 2 à 3 % dans le neuf, à confirmer par le notaire selon l’opération. |
| Intermédiaires et crédit | Vérifier les honoraires d’agence inclus ou non, le courtage, la garantie et les frais bancaires. |
| Travaux et installation | Faire chiffrer rénovation, équipements indispensables et déménagement. |
| Dépenses récurrentes | Intégrer taxe foncière, copropriété, assurance habitation, énergie et entretien. |
Le budget disponible pour le bien correspond au financement total moins les frais, les travaux et la réserve de sécurité. C’est ce montant qui doit guider vos recherches.
2. Comparer des logements réellement équivalents
Le prix au m² constitue un repère, pas un verdict. Deux appartements de même surface peuvent présenter des valeurs très différentes selon l’étage, l’ascenseur, la lumière, le bruit ou les charges. Comparez des biens proches géographiquement, de typologie et d’état comparables.
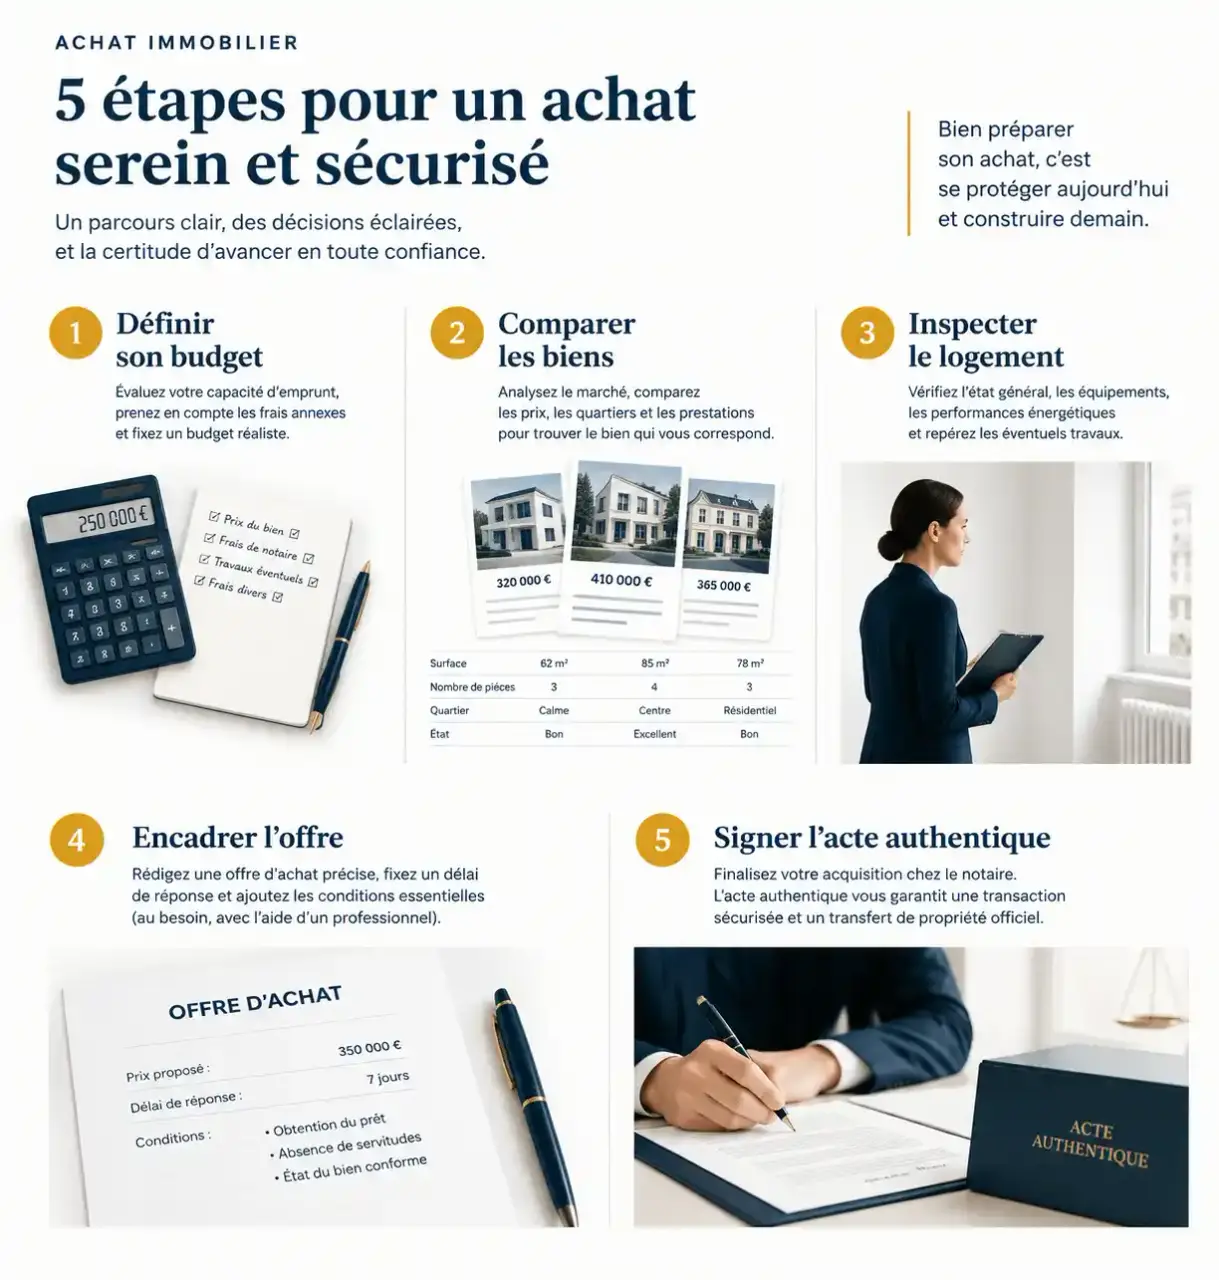
Consultez les transactions dans la base Demandes de valeurs foncières (DVF), qui recense les ventes des cinq dernières années, ainsi que Patrim et les références des Notaires de France. Les annonces renseignent sur les attentes des vendeurs ; les ventes réalisées éclairent davantage les prix effectivement acceptés. Vérifiez toutefois ce que comprend chaque transaction : dépendances, terrain ou plusieurs lots.
Arbitrer entre neuf et ancien sur le coût global
L’ancien permet d’observer le logement et son environnement existant, mais peut imposer une rénovation importante. Le neuf bénéficie de frais d’acquisition généralement réduits et de garanties spécifiques : parfait achèvement, biennale et décennale, selon les désordres concernés. Il n’est pas automatiquement plus avantageux : comparez le prix total, les charges prévisionnelles et les prestations.
En vente en l’état futur d’achèvement (VEFA), étudiez aussi la notice descriptive, l’échéancier des paiements, les garanties et le délai de livraison. Ne fondez pas votre choix sur un écart national supposé entre neuf et ancien : les différences locales sont déterminantes.
Enfin, testez votre quotidien : trajet aux heures de pointe, commerces, écoles et stationnement. Un logement séduisant lors d’une visite calme peut devenir contraignant lorsque vous y vivez toute la semaine.
3. Transformer chaque doute technique en vérification concrète
Visitez à différents moments et demandez une contre-visite. Examinez toiture, façades, fissures, ventilation, isolation, fenêtres, tableau électrique et plomberie. Repérez les traces d’humidité et interrogez le vendeur sur leur origine. En cas de doute structurel, faites intervenir un professionnel du bâtiment avant de vous engager.
Un défaut isolé n’a pas la même portée qu’un ensemble de signaux concordants. Une odeur d’humidité, une peinture récente sur un seul mur et une ventilation insuffisante justifient une recherche ciblée, sans prouver à eux seuls une infiltration. Notez pour chaque anomalie l’explication donnée, le document attendu et la personne chargée de vérifier. Cette traçabilité évite qu’une réponse rassurante, mais orale, fasse disparaître une question importante.
Lire les documents qui changent le coût du projet
- Diagnostics : consultez le dossier de diagnostic technique, notamment le DPE, les anomalies et les éventuels audits requis. Les diagnostics ne remplacent pas une expertise générale du bâti.
- Copropriété : examinez règlement, charges, impayés, procès-verbaux d’assemblée générale et travaux votés ou envisagés. Faites préciser dans l’avant-contrat la répartition des dépenses entre vendeur et acquéreur.
- Urbanisme : vérifiez le PLU, les servitudes et les autorisations des extensions ou transformations existantes. Une pièce aménagée n’est pas nécessairement régulièrement autorisée.
Classez ensuite les problèmes : décoration à votre goût, travaux chiffrables ou incertitude bloquante. Demandez des devis détaillés, incluant les travaux induits, avant de considérer qu’une baisse de prix compense une rénovation.
4. Négocier un prix justifié et une offre maîtrisée
Une négociation solide repose sur des transactions comparables, des défauts documentés et des devis, non sur un pourcentage arbitraire. Définissez votre prix cible et votre limite absolue. Si le vendeur refuse, ne relevez pas votre plafond en sacrifiant la réserve prévue pour les travaux.
L’offre écrite doit identifier précisément le bien, indiquer le prix proposé, sa durée de validité, le financement envisagé et les conditions importantes de votre projet. Sa validité peut être fixée, par exemple, à une semaine ; l’essentiel est de prévoir une échéance explicite.
Faites relire l’offre avant de l’envoyer : son acceptation peut avoir une portée juridique. Ne versez aucune somme au vendeur à ce stade. L’agent immobilier facilite la négociation, tandis que votre notaire vous conseille sur les conséquences contractuelles. Vous pouvez choisir votre propre notaire : l’intervention de deux notaires ne double pas les émoluments de l’acte, qu’ils se partagent.
5. Protéger le financement jusqu’à la remise des clés
Le compromis engage réciproquement vendeur et acheteur, sous réserve des protections prévues. Dans une promesse unilatérale, le vendeur réserve le bien au bénéficiaire pendant un délai convenu. Le dépôt de garantie ou l’indemnité d’immobilisation peut atteindre 10 % du prix : faites préciser son versement, sa conservation et les cas de restitution.
Pour l’achat d’un logement par un acquéreur non professionnel, le délai de rétractation est de dix jours. Il court à partir du lendemain de la première présentation de la notification régulière de l’avant-contrat, ou de sa remise régulière. Demandez au notaire de confirmer les dates applicables.
Si vous empruntez, la condition suspensive de prêt doit correspondre au financement recherché : montant, durée, taux maximal et échéance. Déposez les demandes dans les délais et conservez les justificatifs. Un refus ne protège pas automatiquement si les démarches ne respectent pas le contrat. Prévoyez aussi, si nécessaire, une condition liée à une autorisation d’urbanisme indispensable.
Avant l’acte authentique, organisez une dernière visite pour vérifier l’état du logement, sa libération et les équipements inclus. Confirmez l’assurance habitation, le déblocage des fonds et les coordonnées bancaires du notaire par un canal sûr. À la signature, récupérez les clés selon les modalités convenues et l’attestation de propriété. Le titre définitif vous sera transmis après les formalités de publicité foncière.