Épargne et retraite : le PER ne remplace pas une réserve disponible
Préparer sa retraite consiste à compléter ses futures pensions sans immobiliser toute son épargne. Le plan d’épargne retraite (PER) répond au premier objectif ; une réserve disponible reste nécessaire pour les imprévus. Avant de souscrire, comparez les dispositifs accessibles, l’aide éventuelle de votre employeur, les frais et la fiscalité à la sortie.
Partir du revenu à compléter, pas du produit à acheter
La retraite de base et la retraite complémentaire obligatoire constituent les premiers étages de vos revenus futurs. Elles reposent principalement sur les cotisations versées pendant la vie professionnelle. La retraite supplémentaire vient s’y ajouter : vous constituez une épargne investie, ensuite récupérée selon les règles du contrat.
Commencez par consulter votre estimation de pension dans votre compte retraite. Comparez-la à un budget réaliste : logement, alimentation, santé, loisirs, mais aussi dépenses qui pourraient disparaître, comme certains frais professionnels. L’écart permet de fixer un objectif d’épargne adapté, plutôt qu’un montant choisi au hasard.
Votre patrimoine fonctionne comme une mosaïque : chaque pièce a une fonction différente. Une pension couvre une partie des dépenses courantes, une réserve bancaire absorbe une réparation urgente, une assurance vie peut financer un projet et un PER préparer un complément durable. Deux placements détenant les mêmes fonds ne diversifient pas nécessairement vos risques ; leur disponibilité et leur fiscalité doivent aussi se compléter.
Conservez une épargne de précaution avant de bloquer des sommes pour la retraite. Un avantage fiscal ne compense pas un manque de trésorerie qui vous obligerait à emprunter pour une dépense imprévue.
Comparer les solutions individuelles et celles de l’entreprise
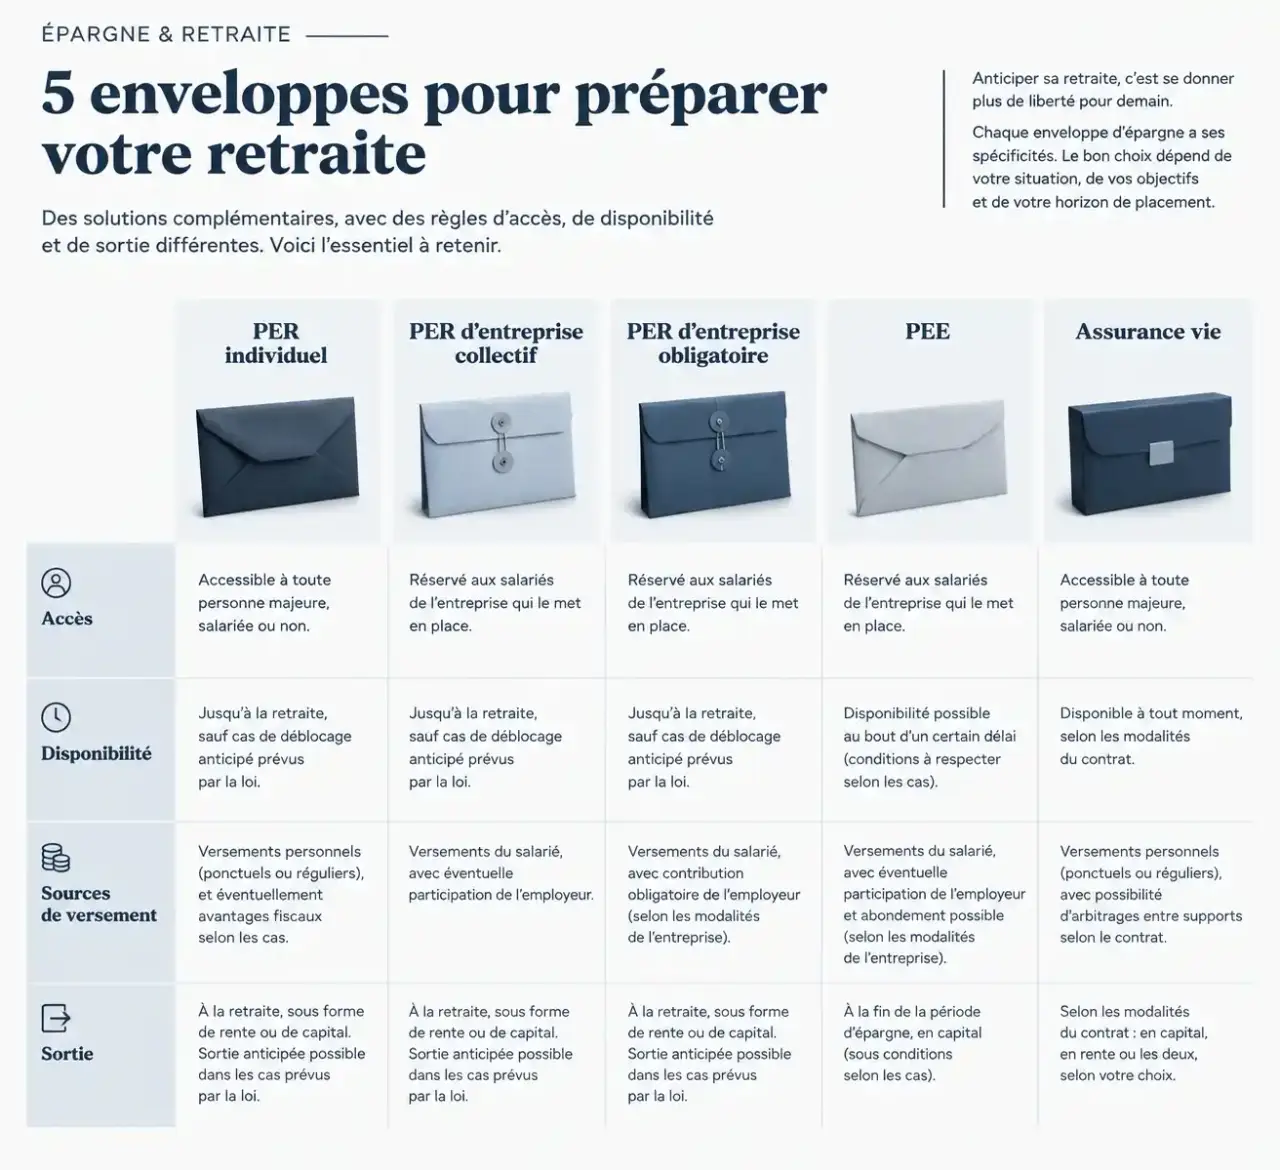
Disponible depuis le 1er octobre 2019, à la suite de la loi Pacte du 22 mai 2019, le PER existe sous trois formes. Leur objectif est commun, mais leurs conditions d’accès et l’origine des versements diffèrent.
| Dispositif | Accès et alimentation | Point de vigilance |
|---|---|---|
| PER individuel | Majeurs, sans condition de revenus ou d’activité ; versements personnels et transferts | Épargne normalement immobilisée jusqu’à la retraite |
| PER d’entreprise collectif | Salariés concernés ; versements volontaires, intéressement, participation et abondement éventuel | Comparer les fonds et les frais après le départ de l’entreprise |
| PER d’entreprise obligatoire | Tous les salariés ou certaines catégories ; cotisations obligatoires notamment | Les droits issus des cotisations obligatoires sortent normalement en rente |
| PEE | Épargne salariale, versements personnels et abondement éventuel | Blocage de 5 ans en principe, avec des cas de déblocage anticipé |
| Assurance vie | Souscription individuelle et versements libres selon le contrat | Retraits possibles, mais fiscalité et supports à examiner |
Pour un salarié, vérifiez d’abord l’existence d’un abondement employeur : ce complément peut rendre le dispositif d’entreprise particulièrement intéressant. Participation, intéressement et, sous conditions, droits du compte épargne temps peuvent également alimenter l’épargne retraite.
Le PER individuel succède au Perp et au contrat Madelin, le PER collectif au Perco, et le PER obligatoire aux contrats dits « article 83 ». Ces anciens contrats peuvent encore exister. Les fonctionnaires peuvent aussi examiner Préfon-retraite ; les indépendants doivent comparer les modalités de déduction propres à leur situation.
Ouvrir et gérer un PER sans négliger les frais
Choisir l’enveloppe et les supports
Un PER individuel se souscrit auprès d’un assureur, d’une banque ou d’un distributeur habilité. Le PER d’assurance donne notamment accès au fonds en euros et à des unités de compte. Le PER bancaire, constitué sous forme de compte-titres, peut proposer des actions en direct. L’offre réelle dépend de chaque établissement.
Ne confondez pas l’enveloppe fiscale avec les investissements qu’elle contient. Des actions ou des fonds peuvent perdre de la valeur. Examinez les garanties du fonds en euros, l’indicateur de risque des supports et les frais de versement, de gestion, d’arbitrage et de transfert. Comparez toujours les performances après frais, sans considérer les résultats passés comme une promesse.
Adapter les versements et le niveau de risque
Vous pouvez effectuer des versements ponctuels ou programmés. Choisissez un montant supportable même lorsque vos dépenses augmentent. La gestion pilotée à horizon réduit progressivement l’exposition au risque à l’approche de la retraite ; elle ne garantit pas pour autant l’absence de pertes. La gestion libre vous laisse choisir les supports et les arbitrages.
Avant tout transfert, comparez les garanties anciennes, les frais et les modalités de sortie : regrouper n’est pas automatiquement avantageux. Pour retrouver des droits oubliés après plusieurs emplois, consultez Mon épargne retraite depuis votre compte retraite, puis contactez les gestionnaires identifiés. Un changement d’employeur ne fait pas disparaître votre épargne.
Évaluer l’économie d’impôt avec la fiscalité future
Les versements volontaires sur un PER peuvent être déduits du revenu imposable dans la limite du plafond applicable. Il s’agit d’une déduction, pas d’un crédit d’impôt. Son intérêt dépend donc de votre niveau d’imposition et du régime fiscal de la sortie.
À titre d’illustration, un versement déductible de 1 000 € situé entièrement dans une tranche marginale de 30 % procure une économie d’impôt de 300 €. Ce calcul simplifié suppose un plafond suffisant et une situation fiscale inchangée. Il ne mesure pas le gain final du placement.
Consultez la rubrique « plafond épargne retraite » de votre avis d’impôt. Les possibilités de report des plafonds inutilisés et de mutualisation entre époux ou partenaires pacsés imposés ensemble doivent être vérifiées selon les règles applicables. Les travailleurs indépendants disposent de modalités particulières.
- Versements déduits, sortie en capital : le montant des versements est soumis au barème de l’impôt sur le revenu ; les gains relèvent de leur fiscalité propre.
- Versements non déduits, sortie en capital : les versements récupérés ne sont pas imposés ; les gains restent fiscalisés.
- Sortie en rente : le régime dépend notamment de la déduction initiale et de l’origine des sommes ; des prélèvements sociaux peuvent s’appliquer.
Les sommes issues de l’épargne salariale et les cotisations obligatoires suivent des règles distinctes. Demandez une simulation séparant les compartiments du PER, avec les taux applicables lors de la sortie. Une déduction aujourd’hui doit toujours être mise en regard de l’impôt à payer demain.
Préparer la récupération de l’épargne avant d’en avoir besoin
À la retraite, les droits issus des versements volontaires et de l’épargne salariale peuvent généralement être récupérés en capital, en rente ou en combinant les deux. Le capital permet de financer un projet ou des retraits progressifs. La rente viagère procure un revenu régulier jusqu’au décès, mais réduit la liberté d’utilisation du capital converti.
Comparez les options de réversion et leur coût si vous souhaitez protéger votre conjoint. Une sortie en capital fractionnée peut aussi limiter la concentration de revenus imposables sur une seule année, selon votre situation. Durant les cinq années précédant le départ à la retraite, sollicitez le gestionnaire pour examiner ces possibilités.
Avant cette échéance, le déblocage anticipé reste encadré. Il peut notamment concerner l’invalidité, le décès du conjoint ou partenaire de Pacs, le surendettement, l’expiration des droits au chômage ou certaines cessations d’activité non salariée. L’acquisition de la résidence principale constitue également un motif, mais pas pour les droits issus des cotisations obligatoires.
Avant de signer, faites préciser les justificatifs, la fiscalité et les restrictions propres à chaque compartiment. La bonne articulation entre épargne et retraite repose sur trois choix : préserver votre trésorerie, investir selon votre horizon et anticiper la manière dont vous utiliserez l’argent.