Défiscalisation financière : réduire l’impôt sans sacrifier son épargne disponible
La défiscalisation financière permet d’alléger certains impôts grâce à des placements bénéficiant d’un régime fiscal particulier. Mais tous les dispositifs n’agissent pas de la même manière : certains diminuent le revenu imposable, d’autres réduisent directement l’impôt, tandis que certaines enveloppes limitent la taxation des gains. Le bon choix dépend donc autant de votre fiscalité que de votre besoin de liquidités et du risque que vous pouvez accepter.
Identifier l’avantage fiscal réellement utile à votre situation
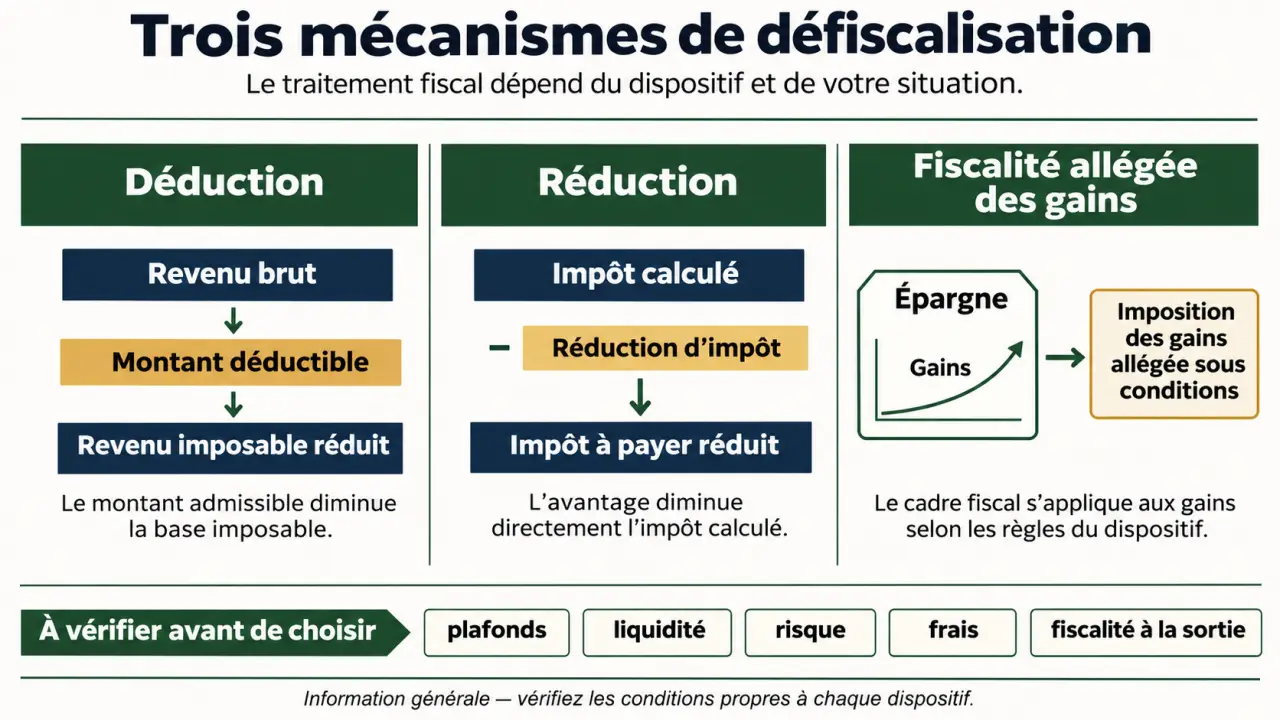
Avant de choisir un produit, il faut distinguer trois mécanismes. Cette différence détermine le montant de l’économie possible, mais aussi les conditions à respecter pour la conserver.
Estimer l’économie fiscale brute d’un versement PER
Renseignez le versement envisagé et votre taux marginal d’imposition pour obtenir une estimation indicative.
Estimation
Cette estimation est simplifiée. L’économie réelle dépend notamment de votre situation fiscale, du plafond applicable et de votre choix de déduction. L’impôt peut être dû à la sortie du PER.
Déduction, réduction et exonération : trois effets différents
Une déduction diminue le revenu soumis à l’impôt. Son intérêt dépend notamment de votre tranche marginale d’imposition : à versement déductible identique, l’économie immédiate est généralement plus importante lorsque cette tranche est élevée. Le plan d’épargne retraite, ou PER, peut fonctionner selon cette logique, dans la limite du plafond applicable et lorsque vous choisissez la déduction des versements volontaires.
Une réduction d’impôt s’impute sur l’impôt calculé. Elle ne doit pas être confondue avec un crédit d’impôt : une réduction ne donne généralement pas lieu à remboursement lorsqu’elle dépasse l’impôt dû, sous réserve des règles propres au dispositif. Les investissements éligibles au capital de certaines PME peuvent ouvrir droit à ce type d’avantage.
Enfin, une exonération ou une fiscalité allégée sur les gains concerne les revenus produits par l’épargne. Un PEA ou une assurance-vie ne réduit pas, par principe, votre impôt sur le revenu au moment du versement. Leur intérêt fiscal se manifeste plutôt pendant la détention ou lors des retraits, sous conditions.
Partir de son avis d’imposition, pas d’une publicité
Repérez votre impôt effectivement dû, votre tranche marginale et les plafonds encore disponibles. Recensez également les avantages fiscaux déjà utilisés, notamment ceux liés à certaines dépenses du foyer. Les dispositifs ne partagent pas tous les mêmes plafonds : le plafond de déduction du PER et le plafonnement global des niches fiscales ne se confondent pas. Les règles applicables doivent être vérifiées pour l’année du versement ou de la souscription.
Comparer les placements selon leur rôle dans votre patrimoine
La défiscalisation financière ne correspond pas à un placement unique. Elle rassemble des solutions dont les objectifs, les risques et les contraintes diffèrent fortement. Les comparer uniquement sur leur avantage fiscal revient à ignorer l’essentiel du contrat.
| Solution | Intérêt fiscal principal | Point de vigilance |
|---|---|---|
| PER individuel | Déduction possible des versements volontaires | Épargne généralement immobilisée jusqu’à la retraite et fiscalité à la sortie |
| Investissement éligible dans une PME | Réduction d’impôt sous conditions | Risque de perte en capital et revente parfois difficile |
| Fonds fiscaux éligibles | Réduction d’impôt selon le dispositif applicable | Frais, durée de blocage et incertitude sur la valeur de sortie |
| PEA | Régime favorable sur les gains sous conditions | Risque des marchés actions et conséquences des retraits selon l’ancienneté |
| Assurance-vie | Fiscalité des retraits et cadre de transmission spécifiques | Frais, choix des supports et risque des unités de compte |
Le PER pour préparer la retraite, pas seulement réduire l’impôt
Le PER peut être pertinent si vous disposez d’une capacité d’épargne durable et souhaitez préparer des revenus futurs. L’économie obtenue à l’entrée doit toutefois être rapprochée de la fiscalité à la sortie. Il s’agit souvent d’un décalage d’imposition, et non d’une disparition définitive de l’impôt. Une baisse de votre taux d’imposition à la retraite peut renforcer son intérêt, sans être garantie.
Les possibilités de déblocage anticipé sont encadrées. Elles ne remplacent pas une réserve de précaution : un besoin courant de trésorerie ne suffit pas à rendre les sommes disponibles.
Le capital-investissement pour une fraction assumée de l’épargne
Investir dans une PME, directement ou par un fonds éligible, expose aux résultats d’entreprises dont le développement peut être incertain. La réduction fiscale ne garantit ni le remboursement du capital ni la possibilité de vendre rapidement. Vérifiez l’éligibilité du placement, les conditions de conservation et les conséquences d’une cession anticipée. Une entreprise prometteuse n’est pas nécessairement un investissement adapté à votre situation.
Mesurer le résultat après frais, fiscalité et contraintes
Un avantage fiscal visible dès la souscription peut masquer des coûts étalés sur plusieurs années. Pour comparer deux solutions, raisonnez à effort d’épargne comparable et sur un même horizon, en intégrant les flux réellement encaissés et déboursés.
Guide 2025 du PER individuel et de ses plafonds de déduction | Découvrez les règles du Plan d’Épargne Retraite individuel, notamment le plafond de déduction fiscale 2025 et son calcul.
Reconstituer les flux plutôt que regarder un pourcentage
Votre calcul doit intégrer le versement initial, l’économie fiscale effectivement utilisable, les frais d’entrée et de gestion, puis les sommes récupérées après fiscalité. Ajoutez les éventuels frais d’arbitrage ou de sortie. Pour un placement dont la valeur fluctue, testez plusieurs hypothèses, y compris une perte : l’avantage fiscal amortit parfois une mauvaise performance, mais ne la neutralise pas nécessairement.
Pour le PER, comparez aussi la déduction obtenue aujourd’hui avec l’imposition probable des retraits. Pour un fonds investi dans des entreprises non cotées, examinez la durée de vie prévue et les possibilités de prolongation. Une date de sortie indicative n’équivaut pas toujours à une disponibilité garantie.
Garder une soupape de liquidité
Une épargne disponible joue le rôle de soupape dans votre organisation financière : elle absorbe une dépense imprévue sans vous obliger à vendre un placement au mauvais moment ou à rompre un engagement fiscal. Avant d’immobiliser de l’argent, identifiez les dépenses prévisibles et les aléas que vos revenus peuvent difficilement absorber. Cette réserve peut sembler moins optimisée fiscalement, mais elle protège indirectement la rentabilité de vos autres placements en évitant une sortie forcée.
Construire une décision cohérente et sécuriser la souscription
Le bon ordre consiste à définir votre objectif patrimonial, puis à rechercher l’enveloppe fiscale adaptée. Inverser cette logique conduit facilement à acheter un produit dont on n’aurait pas voulu sans sa réduction d’impôt.
- Définissez l’objectif : retraite, capital à moyen terme, transmission ou diversification.
- Fixez le montant immobilisable : partez de votre budget après dépenses, projets et réserve de précaution.
- Évaluez votre tolérance aux pertes : distinguez la capacité financière à perdre de l’argent et votre confort face aux fluctuations.
- Vérifiez l’avantage applicable : éligibilité, plafonds, justificatifs et obligations de conservation.
- Comparez les contrats : frais totaux, supports proposés, conditions de retrait et qualité de l’information.
Demandez les documents réglementaires avant de signer et lisez les scénarios défavorables, pas uniquement la présentation commerciale. Lorsqu’un intermédiaire intervient, vérifiez son statut dans les registres officiels correspondant à son activité. Une urgence commerciale ou une promesse de rendement élevé sans risque doit vous inciter à suspendre la décision.
Conservez les attestations fiscales et les documents de souscription, puis contrôlez les montants reportés dans votre déclaration. Un changement de situation familiale, professionnelle ou de résidence fiscale peut justifier un nouvel examen de la stratégie. Pour un montage complexe, faites valider les conséquences par un professionnel compétent.
Une défiscalisation financière réussie reste d’abord un placement adapté. Si le risque, les frais ou l’indisponibilité ne vous conviennent pas, l’économie d’impôt ne suffit pas à rendre l’opération intéressante. Mieux vaut parfois payer davantage d’impôt et conserver une épargne cohérente avec ses besoins.