Retour d’expérience · LMNP
Après 12 mois, mon bilan d’une gestion LMNP automatisée
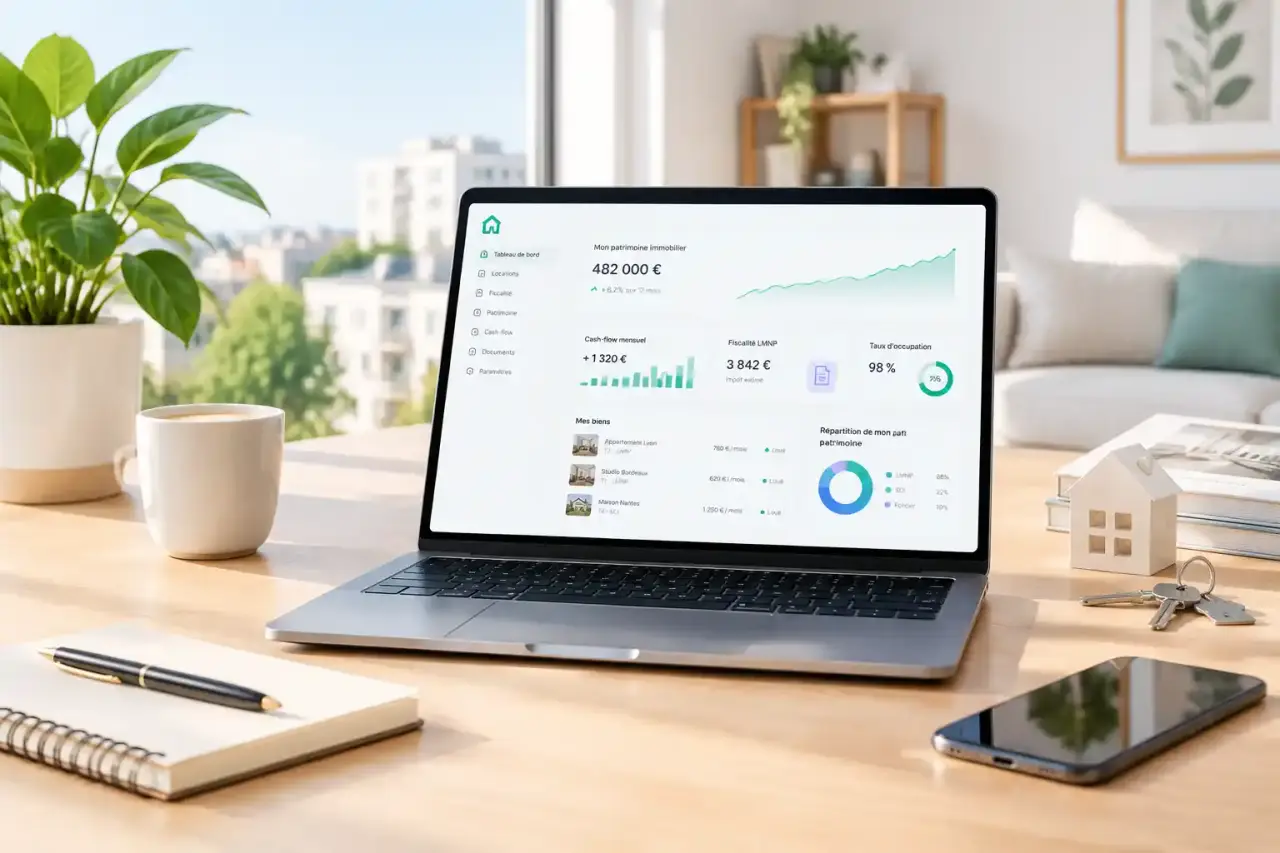
Il y a un an, j’ai décidé de remplacer mon organisation LMNP fondée sur plusieurs tableurs, des dossiers PDF et quelques rappels dans mon agenda. L’objectif n’était pas de déléguer aveuglément la gestion de mon investissement, mais de fiabiliser les tâches répétitives et de disposer d’une vision plus claire de sa rentabilité.
Douze mois plus tard, le constat est plutôt positif. L’automatisation ne transforme pas un bien moyen en opération exceptionnelle, et elle ne dispense pas de comprendre ses obligations. En revanche, elle réduit nettement les oublis, accélère les arbitrages et rend le suivi du cash-flow beaucoup plus concret.
Avant l’automatisation : une information dispersée
Mon ancienne méthode était familière à beaucoup d’investisseurs. Un fichier recensait les loyers et les charges, un autre servait aux simulations fiscales, tandis que les factures étaient rangées dans des dossiers différents selon leur nature. À chaque échéance, il fallait vérifier manuellement les données et s’assurer qu’une dépense n’avait pas été comptabilisée deux fois.
Le problème n’était pas seulement le temps passé. Cette organisation rendait difficile une réponse simple à une question essentielle : combien ce bien me rapporte-t-il réellement ce mois-ci ? Le résultat dépendait du mode de calcul retenu, des charges payées en avance et des dépenses exceptionnelles. Les chiffres existaient, mais ils n’étaient pas toujours immédiatement exploitables.
Ce qui a réellement changé en douze mois
1. Un cash-flow suivi avec davantage de précision
La première amélioration concerne le suivi mensuel. Les loyers, échéances d’emprunt, assurances, charges de copropriété et dépenses de maintenance sont regroupés dans un même espace. Je distingue désormais plus facilement le cash-flow avant fiscalité, le cash-flow après fiscalité estimée et les dépenses ponctuelles.
Cette distinction est importante : une trésorerie positive sur un mois ne signifie pas nécessairement que le bien est très rentable. Une régularisation de charges ou une taxe payée à une date particulière peut fausser la lecture. En visualisant les flux sur douze mois glissants, les tendances deviennent plus fiables et les écarts plus faciles à expliquer.
2. Une préparation fiscale moins anxiogène
En LMNP au réel, la qualité du classement documentaire et la cohérence des montants sont déterminantes. L’automatisation m’a surtout aidé à centraliser les justificatifs, catégoriser les dépenses et conserver un historique des informations utilisées pour les calculs. Cela ne remplace évidemment pas les vérifications d’un expert-comptable, mais cela améliore la préparation des échanges et limite les recherches de dernière minute.
J’ai également pu comparer plus sereinement plusieurs hypothèses : maintien du régime actuel, évolution des charges, changement de mobilier ou travaux d’amélioration. Les simulations donnent un cadre de réflexion, à condition de ne pas les considérer comme une décision fiscale définitive. Les règles peuvent évoluer et chaque situation personnelle mérite une analyse adaptée.
Un détour utile par les dépenses liées au logement
La même logique de comparaison s’applique aux achats qui accompagnent un investissement locatif, notamment lorsqu’un véhicule est utilisé pour les visites, les travaux ou la gestion de plusieurs biens. Pour choisir sans regret, une analyse du meilleur SUV compact doit mettre en regard le prix, le volume du coffre et les motorisations, plutôt que de se limiter à l’apparence ou au montant de la mensualité ; HighCar aborde précisément ces critères dans un guide dédié.
Dans mon cas, le coffre et la consommation ont davantage pesé que les équipements haut de gamme. Ce type de dépense doit rester cohérent avec le budget global du parc et ne pas être confondu avec une charge automatiquement déductible : le traitement dépend de l’usage, du régime fiscal et des justificatifs disponibles.
Le temps gagné est-il vraiment significatif ?
Sur une année, j’estime avoir économisé plusieurs heures de saisie et de recherche documentaire. Le gain le plus appréciable se situe toutefois dans les périodes sensibles : déclaration, renouvellement d’assurance, régularisation de charges ou préparation d’un rendez-vous comptable. Les rappels et les tableaux de synthèse évitent de repartir de zéro.
Pour un seul logement, l’écart peut sembler modeste. Il devient plus visible dès que les biens ont des dates d’échéance, des financements ou des régimes différents. La standardisation des informations permet alors de comparer les logements avec les mêmes indicateurs, sans multiplier les fichiers et les formules personnalisées.
Les limites que je conserve à l’esprit
L’automatisation n’est pas une garantie de rentabilité. Elle ne prédit pas une vacance locative, ne négocie pas une copropriété et ne remplace pas une visite attentive du bien. Elle ne résout pas non plus les arbitrages patrimoniaux : vendre, refinancer, rénover ou acheter un nouveau logement reste une décision qui demande du recul.
Je vérifie donc régulièrement :
- la concordance entre les flux bancaires et les pièces justificatives ;
- la catégorisation des dépenses inhabituelles ou mixtes ;
- les échéances fiscales, administratives et contractuelles ;
- la rentabilité réelle après vacance, entretien, financement et fiscalité ;
- la cohérence des hypothèses utilisées dans les simulations.
Mon bilan après un an
Après douze mois, je considère la gestion automatisée comme un outil de pilotage plutôt que comme une solution magique. Elle m’aide à passer d’une logique de collecte de chiffres à une logique de décision. Je sais plus rapidement quel bien consomme de la trésorerie, quelle dépense doit être anticipée et quelle hypothèse mérite d’être revue.
Le bénéfice principal est finalement la régularité. Quelques minutes de contrôle chaque mois valent mieux qu’une journée de rattrapage avant une déclaration. Pour les investisseurs qui souhaitent remplacer progressivement les tableurs sans perdre la maîtrise de leurs données, la page d’accueil de ParcOptim présente une approche centralisée du suivi immobilier et du cash-flow.
Mon conseil est donc simple : commencer par cartographier ses flux, définir ses indicateurs et vérifier ses obligations, puis automatiser ce qui est répétitif. L’outil doit servir une méthode claire. C’est cette combinaison, plus que la technologie seule, qui rend la gestion LMNP plus sereine et plus exploitable.