Remboursement du prêt immobilier et longue maladie : l’ALD ne suffit pas à déclencher l’assurance
Une longue maladie peut entraîner la prise en charge de vos mensualités de prêt immobilier, voire du capital restant dû, si votre assurance emprunteur couvre la situation. La reconnaissance d’une affection longue durée (ALD) ne suffit pas : l’assureur examine votre incapacité ou votre invalidité selon le contrat. Dès le début de l’arrêt, vérifiez vos garanties et déclarez votre situation sans attendre la fin de la franchise.
ALD et arrêt de travail : deux reconnaissances différentes
L’ALD relève de l’Assurance Maladie. Elle concerne une affection nécessitant des soins prolongés. Lorsqu’elle est exonérante, les soins liés à cette affection sont pris en charge sur la base des tarifs de la Sécurité sociale, sans que cela signifie le remboursement de tous les frais réels. Une ALD non exonérante n’ouvre pas cette même exonération.
Estimer la part de mensualité couverte
Saisissez le montant de votre mensualité et la quotité assurée pour obtenir une estimation indicative.
Résultat indicatif
Formule vérifiable :
Montant couvert = mensualité × quotité / 100
Reste théorique à payer = mensualité − montant couvert
À retenir : ce calcul ne tient pas compte de la franchise, des exclusions, des plafonds, du mode indemnitaire ni de la décision de l’assureur. Il s’agit d’une illustration et non d’une estimation contractuelle.
L’assurance emprunteur répond à une autre question : votre état de santé correspond-il à un risque garanti ? Une maladie chronique peut rester compatible avec le travail, tandis qu’une affection non reconnue en ALD peut provoquer une incapacité couverte. Le diagnostic, l’arrêt médical et la décision de l’assureur ne se confondent donc pas.
La date d’apparition de la maladie compte également. Avant la souscription, un problème de santé peut conduire à une surprime, une exclusion ou un refus lorsque des formalités médicales sont exigées. Répondez exactement aux questions posées, sous réserve des dispositifs de dispense et du droit à l’oubli. Après la souscription, une maladie nouvelle est examinée au regard des garanties et exclusions déjà prévues : elle ne justifie pas automatiquement un refus.
Identifier la garantie qui peut payer les échéances
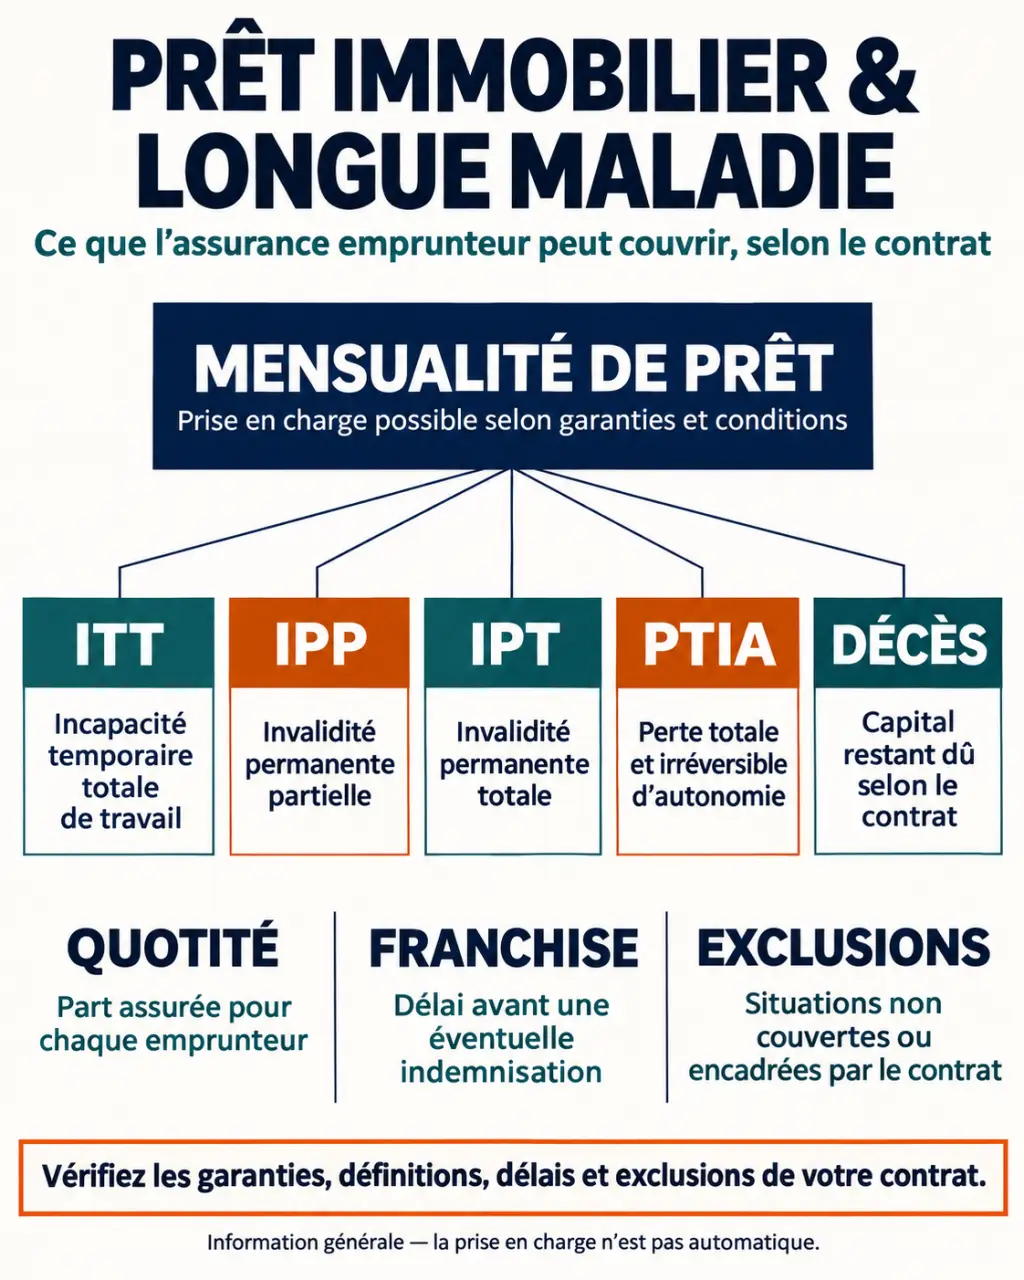
Pour un arrêt maladie prolongé, la garantie à rechercher en premier est généralement l’ITT, ou incapacité temporaire totale de travail. Les garanties décès et PTIA seules ne couvrent pas un simple arrêt de travail, même long.
| Garantie | Situation concernée | Prise en charge possible |
|---|---|---|
| ITT | Incapacité temporaire totale de travailler selon la définition contractuelle | Échéances après franchise, dans les limites prévues |
| IPP | Invalidité permanente partielle | Part des échéances selon le taux reconnu et le contrat |
| IPT | Invalidité permanente totale | Échéances ou capital selon les dispositions contractuelles |
| PTIA | Perte totale et irréversible d’autonomie répondant aux critères du contrat | Généralement, capital restant dû à hauteur de la quotité |
| Décès | Décès couvert de l’assuré | Capital restant dû à hauteur de la quotité |
L’IPP correspond souvent à un taux d’invalidité compris entre 33 et 66 %, et l’IPT à un taux atteignant ou dépassant le seuil contractuel autour de 66 %. Le barème et les seuils exacts doivent être vérifiés : une reconnaissance d’invalidité par la Sécurité sociale ne s’impose pas nécessairement à l’assureur.
Examinez aussi la définition de l’activité professionnelle. Un contrat peut apprécier l’impossibilité d’exercer votre profession, un autre celle d’exercer toute profession. Cette nuance est déterminante, notamment pour un métier physique. Une reprise à temps partiel, une rechute ou un départ à la retraite peuvent également modifier les droits à indemnisation.
Calculer ce qui restera réellement à votre charge
Quotité et mode d’indemnisation
La quotité représente la part du prêt assurée pour chaque emprunteur. Exemple illustratif : pour une mensualité de 1 000 € et une quotité de 50 % sur la personne malade, une couverture forfaitaire peut prendre en charge 500 €, sous réserve des limites contractuelles. Le solde reste à payer. Une quotité de 100 % ne supprime ni la franchise ni les exclusions.
Comprendre la loi Lemoine sur l’assurance emprunteur | Une présentation claire des changements apportés par la loi Lemoine et de ses avantages pour les emprunteurs.
En mode forfaitaire, la prestation repose sur l’échéance assurée prévue au contrat. En mode indemnitaire, elle dépend de la perte de revenus, en tenant compte notamment des prestations sociales ou du maintien de salaire selon les clauses. Vérifiez aussi le destinataire du versement : paiement à la banque ou indemnisation de l’assuré ne supposent pas la même organisation pratique.
Franchise, durée et exclusions
La franchise retarde l’indemnisation après le début de l’incapacité. Une franchise de 90 jours est courante ; Meilleurtaux mentionne des durées de 7 à 90 jours selon les contrats. Elle se distingue du délai de carence, qui court après la prise d’effet de certaines garanties. La durée maximale d’indemnisation peut atteindre 3 ans dans certains contrats, mais ce n’est pas une règle universelle.
Contrôlez les plafonds, l’âge de fin des garanties et les exclusions particulières. Les affections psychiques ou dorsales peuvent, par exemple, être assorties de restrictions ou de conditions spécifiques. Lisez les conditions particulières avec la notice générale : une exclusion individuelle peut limiter une garantie pourtant présente dans le tableau commercial.
Pour éviter la spirale « baisse de revenus, découvert, retard de mensualité », établissez un calendrier de trésorerie couvrant la franchise et l’instruction du dossier. Placez en face de chaque échéance les revenus réellement attendus, puis la prestation d’assurance seulement lorsqu’elle est confirmée. Vous identifierez ainsi le mois précis où demander un aménagement à la banque, plutôt que d’attendre le premier impayé.
Déclarer la maladie et sécuriser le suivi du dossier
La déclaration n’attend pas l’expiration de la franchise. Un délai de 15 jours après le début de l’arrêt est parfois indiqué : consultez votre notice pour connaître celui qui vous concerne. Prévenez l’assureur ou son gestionnaire, et pas uniquement votre conseiller bancaire.
- Récupérez les documents contractuels : attestation d’assurance, notice, conditions particulières et tableau d’amortissement.
- Déclarez le sinistre : utilisez le formulaire ou l’espace client prévu et conservez l’accusé de réception.
- Transmettez les justificatifs demandés : arrêt initial, prolongations, justificatifs de Sécurité sociale et revenus si nécessaires.
- Adressez les éléments médicaux au service médical désigné : respectez le circuit confidentiel indiqué par l’assureur.
- Suivez la décision : demandez confirmation de la complétude, du montant, de la période couverte et des justificatifs à renouveler.
Meilleurtaux évoque 30 à 45 jours d’étude pour un dossier complet, puis 15 à 30 jours avant les premiers versements après validation. Ces repères ne constituent pas un engagement de votre assureur. Continuez à régler les mensualités tant qu’aucun autre dispositif n’est confirmé. Si cela devient difficile, demandez rapidement à la banque quelles possibilités de report ou de modulation sont accessibles.
En cas de refus, exigez une motivation écrite précisant la clause invoquée. Adressez une réclamation argumentée, puis saisissez le médiateur compétent selon la procédure applicable si le désaccord persiste. Une contestation médicale peut nécessiter une contre-expertise ; une protection juridique ou un professionnel du droit peut vous accompagner.
Emprunter ou changer d’assurance malgré une longue maladie
Une ALD n’interdit pas automatiquement un crédit. La banque examine votre capacité de remboursement ; l’assureur étudie le risque lorsque des formalités médicales sont applicables. La convention AERAS facilite l’examen des demandes présentant un risque aggravé de santé, sans garantir une acceptation ni l’absence de surprime ou d’exclusion.
La loi Lemoine dispense de questionnaire médical pour certains prêts immobiliers lorsque la part assurée cumulée n’excède pas 200 000 € par assuré et que le remboursement se termine avant ses 60 ans. Pour un couple, 400 000 € peuvent ainsi être concernés si chacun respecte les conditions. Le droit à l’oubli permet notamment, sous conditions, de ne plus déclarer certains antécédents de cancer après 5 ans suivant la fin du protocole thérapeutique, sans rechute.
La loi Lagarde permet de choisir une assurance extérieure à la banque. La loi Lemoine autorise le changement à tout moment pour les contrats concernés, sous réserve d’équivalence des garanties. Comparez surtout les exclusions, la définition de l’incapacité, la franchise et le mode d’indemnisation, pas seulement la cotisation.
Si un arrêt est déjà en cours, ne résiliez pas avant d’avoir sécurisé la nouvelle couverture et clarifié le traitement du sinistre existant. Une nouvelle assurance n’a pas vocation à couvrir rétroactivement cet arrêt. Demandez une étude personnalisée écrite pour vérifier la continuité de protection avant toute décision.