Tontine financière : une épargne bloquée à long terme, un capital non garanti
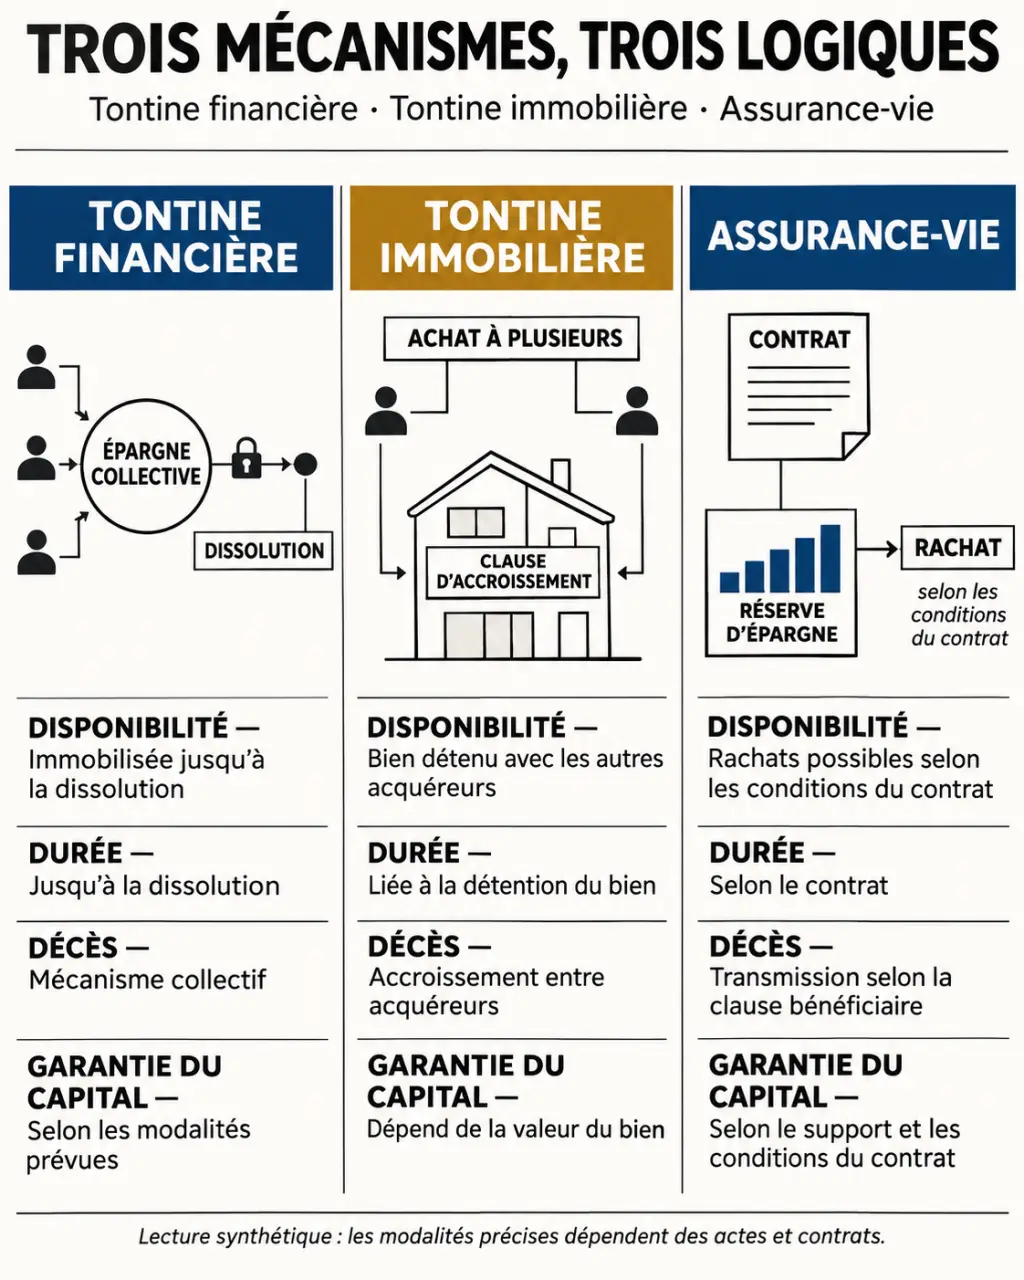
La tontine financière est une épargne collective immobilisée jusqu’à une échéance fixée à l’avance. À son terme, les sommes sont réparties selon les règles de l’association, sous condition de survie de l’assuré. Ni le capital ni le rendement ne sont garantis. Elle se distingue de la tontine immobilière, qui est une clause insérée dans un acte d’achat. Avant d’y adhérer, trois sujets méritent une attention particulière : la disponibilité de l’argent, le décès et les frais.
Une épargne collective dont le résultat se connaît au terme
La tontine financière repose sur une association tontinière : les cotisations des adhérents sont mises en commun et investies pendant une durée déterminée. À la dissolution, les actifs sont répartis entre les bénéficiaires admissibles, selon les dispositions applicables. Ce n’est donc ni un compte individuel disponible à volonté ni un placement à intérêts contractuellement fixés.
Ce mécanisme ancien, associé à Lorenzo Tonti et à sa proposition de 1653, relève aujourd’hui en France du Code des assurances. Les articles R322-139 à R322-159 encadrent les sociétés à forme tontinière. Cette réglementation ne constitue toutefois pas une garantie du capital investi.
Adhérent, assuré et bénéficiaire : trois rôles à identifier
L’adhérent, également appelé sociétaire, souscrit et verse les cotisations. L’assuré est la personne dont la survie au terme conditionne le dénouement prévu. Le bénéficiaire en cas de vie reçoit les sommes si les conditions sont remplies. Ces rôles peuvent être réunis ou distincts selon le montage : leur identification est essentielle pour comprendre les conséquences d’un décès.
La tontine immobilière répond à une autre logique
Dans un achat immobilier, la clause tontinière, ou clause d’accroissement, organise les droits des acquéreurs au décès de l’un d’eux. Elle ne consiste pas à confier des cotisations à une association d’épargne. Ses conséquences civiles et fiscales doivent être étudiées avec un notaire : les règles de transmission de l’immobilier ne se transposent pas à la tontine financière.
Durée et versements : un engagement sans rachat anticipé
La Finance pour tous présente des durées de 10 à 25 ans. Il faut cependant distinguer la durée totale de l’association et la durée effective de votre adhésion. Le Conservateur décrit une nouvelle association annuelle constituée pour 25 ans, avec la possibilité de rejoindre une association existante, généralement pour au moins 8 ans selon son offre.
Une durée plus courte ne signifie donc pas nécessairement la création d’une association plus brève. Legalstart évoque aussi un engagement minimal de 5 ans dans certaines configurations d’adhésion tardive. Ces indications ne sont pas interchangeables : demandez la date précise de dissolution de l’association proposée.
Les versements prennent la forme d’une prime unique ou de primes périodiques, selon la formule. Les conditions d’âge, les montants minimaux et les obligations de cotisation doivent être vérifiés dans les documents contractuels, sans généraliser les caractéristiques d’une offre à toutes les tontines.
Le point décisif reste l’absence de faculté de rachat anticipé. Vous ne pouvez pas compter sur cette épargne pour financer une dépense imprévue. Elle ne distribue pas non plus de revenus réguliers pendant l’adhésion : le règlement intervient après la dissolution, selon les formalités prévues.
Avant de vous engager, faites une « ardoise des échéances » : inscrivez vos dépenses prévisibles et leur date, puis placez en face les ressources réellement disponibles. Un apport immobilier, des études ou des travaux ne doivent pas dépendre d’une tontine arrivant à terme trop tard. Ce rapprochement entre calendrier des besoins et calendrier des ressources révèle un risque que le seul rendement affiché ne montre pas.
Décès, gestion et frais : les risques à examiner ensemble
Le décès ne déclenche pas une transmission automatique aux héritiers
Si l’assuré décède avant le terme, les droits attachés à sa participation profitent au collectif selon les règles tontinières. Les proches ne récupèrent donc pas automatiquement les cotisations. Il faut aussi distinguer le décès de l’assuré de celui de l’adhérent lorsque les deux personnes sont différentes.
Une contre-assurance ou une assurance décès facultative peut protéger les proches. Il s’agit d’une couverture distincte, avec son coût et ses conditions : capital assuré, exclusions, limites d’âge et bénéficiaires. Demandez ce qu’elle verse exactement, plutôt que de supposer qu’elle rembourse nécessairement toute l’épargne engagée.
Un horizon long n’efface ni les pertes possibles ni les coûts
La gestion collective cherche à valoriser les actifs jusqu’à l’échéance. Le Conservateur décrit une allocation évolutive vers des valeurs présentées comme plus sûres à l’approche du terme. Cela ne supprime pas le risque de marché et ne transforme pas le placement en capital garanti.
Meilleurtaux Placement cite un rendement de 4,25 % en 2022, comparé à une estimation de 1,70 % pour le fonds en euros cette année-là. Cette comparaison historique ne préjuge pas du résultat d’une nouvelle adhésion. L’âge, la durée, les versements et les règles de répartition peuvent modifier le résultat individuel.
Les frais doivent être examinés séparément. Legalstart évoque des frais d’entrée pouvant atteindre 19 % du montant placé : ce chiffre n’est pas un tarif universel. Exigez un relevé des frais d’adhésion, frais statutaires et autres coûts, ainsi que leur calendrier de prélèvement. Une projection utile doit présenter le résultat net de frais et intégrer, le cas échéant, le coût de la protection décès.
Fiscalité et assurance-vie : ne pas confondre les avantages
La fiscalité des gains de tontine est souvent rapprochée de celle de l’assurance-vie. La Finance pour tous mentionne, après 8 ans, un abattement annuel de 4 600 € pour une personne seule ou de 9 200 € pour un couple, ainsi qu’un taux de 7,5 % dans les conditions applicables. Meilleurtaux Placement décrit ce régime avec une durée minimale de détention de 10 ans.
Ces repères ne suffisent pas à calculer votre imposition. Le traitement dépend notamment des caractéristiques de l’adhésion, des versements, de votre situation et de la législation applicable au dénouement. Il faut également tenir compte des prélèvements sociaux et des éventuels abattements déjà utilisés. Faites confirmer par écrit le calcul fiscal envisagé.
| Critère | Tontine financière | Assurance-vie |
|---|---|---|
| Disponibilité | Pas de rachat avant le terme | Rachats généralement possibles selon le contrat |
| Capital | Non garanti | Garantie contractuelle du fonds en euros ; unités de compte non garanties |
| Décès | Droits mutualisés ; protection complémentaire à étudier | Versement aux bénéficiaires selon le contrat |
| Échéance | Dissolution fixée à l’avance | Pas de dissolution collective imposée |
Le fonds en euros répond davantage à une recherche de sécurité contractuelle et de disponibilité. La tontine relève d’un engagement collectif de long terme. Une proximité fiscale ne rend donc pas ces solutions équivalentes.
Les vérifications utiles avant une adhésion
La tontine peut s’envisager comme une composante de diversification pour un épargnant disposant déjà de liquidités suffisantes. Elle peut accompagner un projet lointain, notamment la retraite, mais convient mal à un besoin de revenus immédiats ou à une priorité de transmission sans protection complémentaire.
Avant de solliciter une proposition personnalisée, préparez ces vérifications avec le conseiller :
- La date de dissolution correspond-elle réellement à votre projet ?
- Quelle épargne restera accessible en cas d’imprévu ?
- Quelles règles déterminent votre quote-part finale ?
- Quel est le coût total, protection décès comprise ?
- Que reçoivent vos proches dans chaque scénario de décès ?
- Quelles pièces et quels délais sont prévus pour le versement final ?
La décision doit d’abord porter sur les contraintes acceptées, puis sur le rendement potentiel. Une proposition pertinente explique clairement ce qui est bloqué, ce qui est risqué et ce qui est protégé, sans présenter une performance passée comme une promesse.