Taux du prêt relais : un mois de vente gagné peut valoir plus qu’un taux négocié
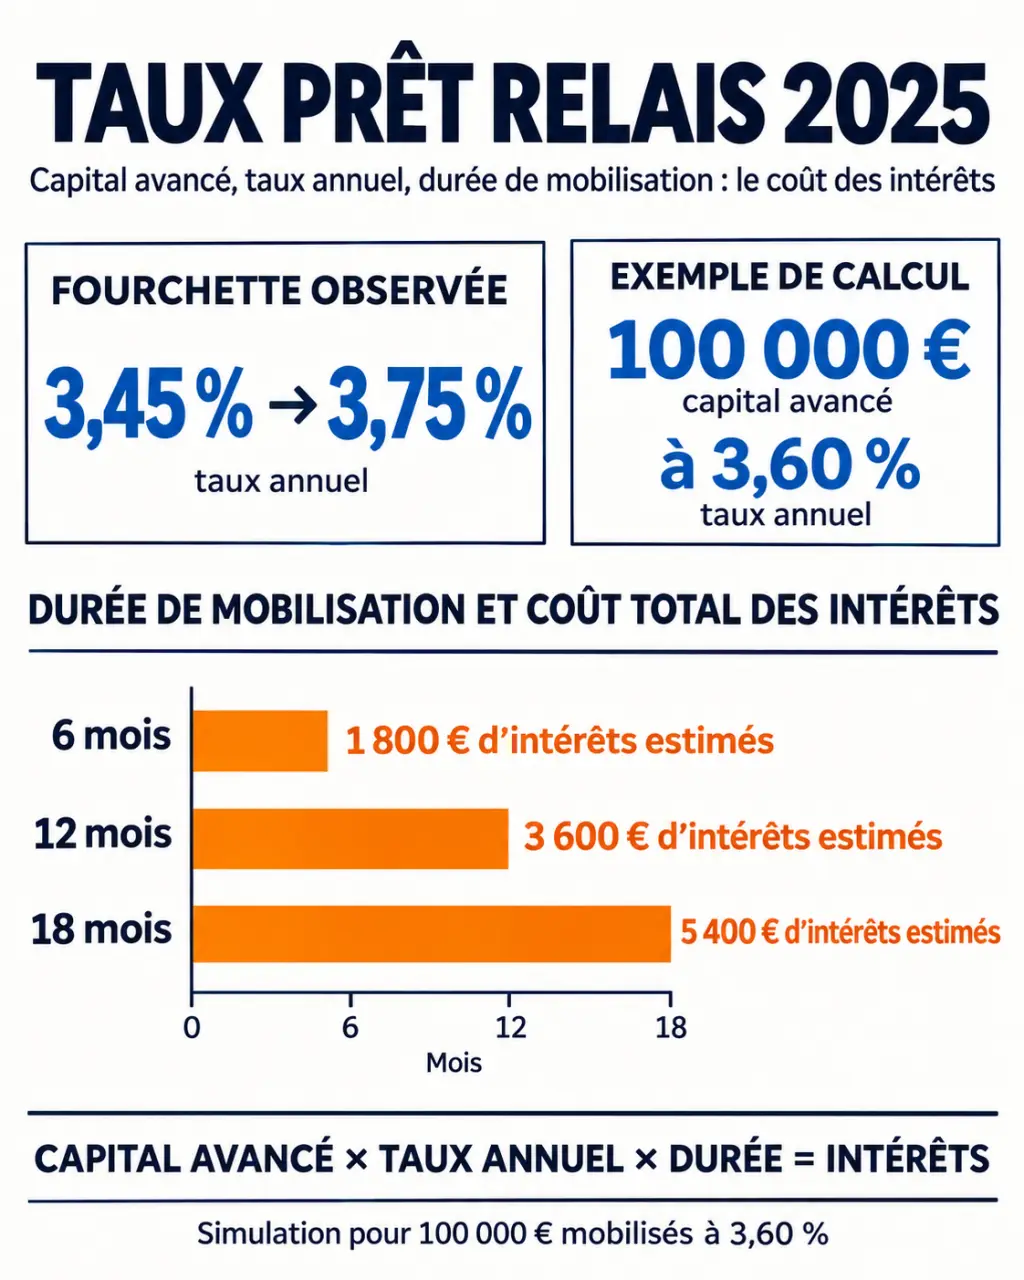
Le taux d’un prêt relais ne suffit pas à mesurer son coût : la durée avant la vente, l’assurance et les frais peuvent peser autant que la négociation bancaire. Le Crédit Agricole indique une fourchette de 3,45 % à 3,75 % pour les offres évoquées en 2025. Ce repère ne constitue toutefois ni un tarif garanti ni une moyenne applicable à tous les dossiers.
Des taux à comparer seulement à période et périmètre identiques
Un prêt relais avance une partie de l’argent attendu de la vente d’un logement pour acheter le suivant. Son capital est remboursé lors de la vente, plutôt que progressivement comme dans un crédit amortissable. Cette incertitude sur la date de remboursement contribue à expliquer un taux généralement supérieur à celui d’un prêt immobilier classique.
Le Crédit Agricole évoque un écart de 0,10 à 0,30 point de pourcentage avec un prêt classique. Ce différentiel reste indicatif : le profil de l’emprunteur, la banque et l’avancement de la vente peuvent modifier la proposition.
| Repère | Valeur | Lecture utile |
|---|---|---|
| Fourchette de prêt relais évoquée par le Crédit Agricole pour 2025 | 3,45 % à 3,75 % | Repère commercial, à confirmer par une offre personnalisée |
| Taux effectif moyen Banque de France du quatrième trimestre 2024, relayé par Immopret | 4,98 % | Référence historique, différente d’un simple taux nominal |
| Taux d’usure au 1er janvier 2025, relayé par Immopret | 6,64 % | Plafond du TAEG applicable à cette date, pas un taux conseillé |
Ces chiffres ne doivent donc pas être réunis dans une prétendue fourchette homogène. Pour comparer deux offres, regardez le taux annuel effectif global, ou TAEG, qui intègre les coûts obligatoires du financement. Vérifiez aussi le taux d’usure applicable à la date de votre offre : un plafond historique n’est pas une référence permanente.
Le montant avancé et la franchise déterminent votre effort mensuel
Les banques avancent généralement 50 à 80 % de la valeur du bien à vendre. Cette marge les protège contre une vente moins élevée que prévu. Si un crédit reste en cours sur ce logement, son capital restant dû doit être intégré au calcul : demandez le montant net réellement mobilisable pour votre acquisition, pas seulement le pourcentage annoncé.
La durée courante est de 12 mois, avec un renouvellement possible une fois, soit 24 mois au total. Le renouvellement dépend des conditions contractuelles et de l’accord bancaire ; il ne faut pas le considérer comme acquis.
Prêt sec ou adossé : deux besoins de financement
Le prêt relais sec convient lorsque l’avance et votre apport suffisent à financer l’achat. Le prêt relais adossé associe cette avance à un crédit immobilier de longue durée. Dans ce second cas, votre budget doit supporter les charges du relais et celles du nouveau crédit, ainsi que les éventuelles échéances de l’ancien prêt tant qu’il n’est pas soldé.
Franchise partielle ou totale : payer maintenant ou différer
En franchise partielle, vous réglez les intérêts chaque mois, puis remboursez le capital à la vente. En franchise totale, les intérêts sont différés jusqu’au remboursement, selon les modalités prévues au contrat. Une capitalisation peut augmenter la facture. L’assurance reste généralement payable pendant la période : une faible mensualité ne signifie pas un faible coût.
Une simulation en euros révèle le vrai prix de l’attente
Avec une franchise partielle, une estimation simple des intérêts mensuels suit cette formule : capital emprunté × taux annuel ÷ 12. Pour une hypothèse de 100 000 € à 3,60 %, cela représente 300 € par mois, hors assurance et frais. Le décompte bancaire exact dépend notamment des dates de déblocage et de remboursement.
Les statistiques officielles des taux et cours de la Banque de France | Consultez les données de référence sur les taux d’usure, la rémunération des dépôts, les crédits aux particuliers et la balance des paiements.
| Durée de mobilisation | Intérêts estimés | Capital à rembourser à la vente |
|---|---|---|
| 6 mois | 1 800 € | 100 000 € |
| 12 mois | 3 600 € | 100 000 € |
| 18 mois | 5 400 € | 100 000 € |
Ajoutez l’assurance emprunteur, les frais de dossier, les éventuels honoraires de courtage et la garantie, par exemple une caution ou une hypothèque. Mon Marché Immobilier évoque une assurance de 0,30 à 0,60 % du capital ; son coût réel dépend notamment de l’âge, des garanties et de l’assiette de calcul. Demandez un montant en euros pour votre durée prévisionnelle.
L’achat-revente fonctionne comme une chaîne de dominos : un prix de départ trop ambitieux peut retarder les visites, repousser le compromis, puis prolonger les intérêts et les doubles charges. Avant de refuser une négociation sur le prix, chiffrez le coût d’attente : intérêts, assurance, charges de copropriété et entretien du logement conservé. Cette comparaison donne un seuil de décision concret, sans justifier pour autant une baisse précipitée.
Dans notre hypothèse, négocier le taux de 3,60 % à 3,40 % économise 200 € sur douze mois. Vendre un mois plus tôt économise 300 € d’intérêts au taux initial, auxquels peuvent s’ajouter d’autres charges évitées.
Un dossier de vente solide aide davantage qu’une négociation isolée
La banque évalue votre capacité financière, mais aussi la probabilité de vendre au prix retenu. Des estimations cohérentes, un marché local actif et un compromis signé peuvent rendre le dossier plus rassurant. Un compromis ne supprime cependant pas tout risque, notamment lorsque des conditions suspensives restent à lever.
Préparez les éléments qui permettent une analyse complète :
- Des estimations argumentées du logement et son mandat de vente.
- Le tableau d’amortissement du crédit existant et son capital restant dû.
- Les justificatifs de revenus, d’épargne et de charges.
- Les documents relatifs au nouvel achat et, si disponible, au compromis de vente.
Demandez ensuite plusieurs propositions portant sur le même montant, la même durée et la même franchise. Négociez le taux, mais également les frais de dossier, l’assurance et les modalités de remboursement anticipé. Si un crédit amortissable accompagne le relais, comparez le coût de l’ensemble : un relais attractif peut masquer un financement principal moins intéressant.
Prévoir la non-vente avant de signer protège votre projet
N’attendez pas l’échéance pour discuter d’un retard de vente. Faites préciser par écrit les conditions de renouvellement, les justificatifs demandés et les solutions envisageables. Testez aussi votre budget avec une vente plus tardive et un prix inférieur à l’estimation initiale.
Si le logement n’est pas vendu à l’échéance, le capital reste dû. Une transformation en crédit amortissable peut être étudiée, mais elle n’est pas automatique : elle exige l’accord de la banque et une capacité de remboursement suffisante. Mettre le bien en location ne rembourse pas, à lui seul, le relais. Sans solution négociée, le défaut de paiement peut conduire à la mise en œuvre des garanties.
Lorsque la marge financière est trop étroite, vendre avant d’acheter, quitte à louer temporairement, peut être plus prudent. Un financement global achat-revente peut également être étudié selon les établissements. Le bon choix n’est pas seulement celui du taux le plus bas : c’est celui dont vous pouvez supporter le coût si le calendrier se décale.