Crédit pour fiché Banque de France : le microcrédit plutôt qu’un prêt « sans contrôle »
Un fichage à la Banque de France ne rend pas tout crédit impossible, mais il ferme souvent l’accès aux prêts bancaires classiques. Pour financer une voiture indispensable, une formation ou une activité professionnelle, le microcrédit accompagné peut être étudié. Si vous devez surtout payer un loyer ou combler un déficit mensuel, une aide sociale ou un accompagnement budgétaire sera généralement plus adapté qu’un nouvel emprunt.
Vérifier votre fichage avant de chercher un prêteur
La première démarche consiste à exercer gratuitement votre droit d’accès auprès de la Banque de France, en ligne via son espace personnel, sur place selon les modalités d’accueil ou par courrier avec les justificatifs nécessaires. Vous pourrez connaître le fichier concerné, l’établissement déclarant et les informations enregistrées. La Banque de France ne distribue pas de crédits aux particuliers.
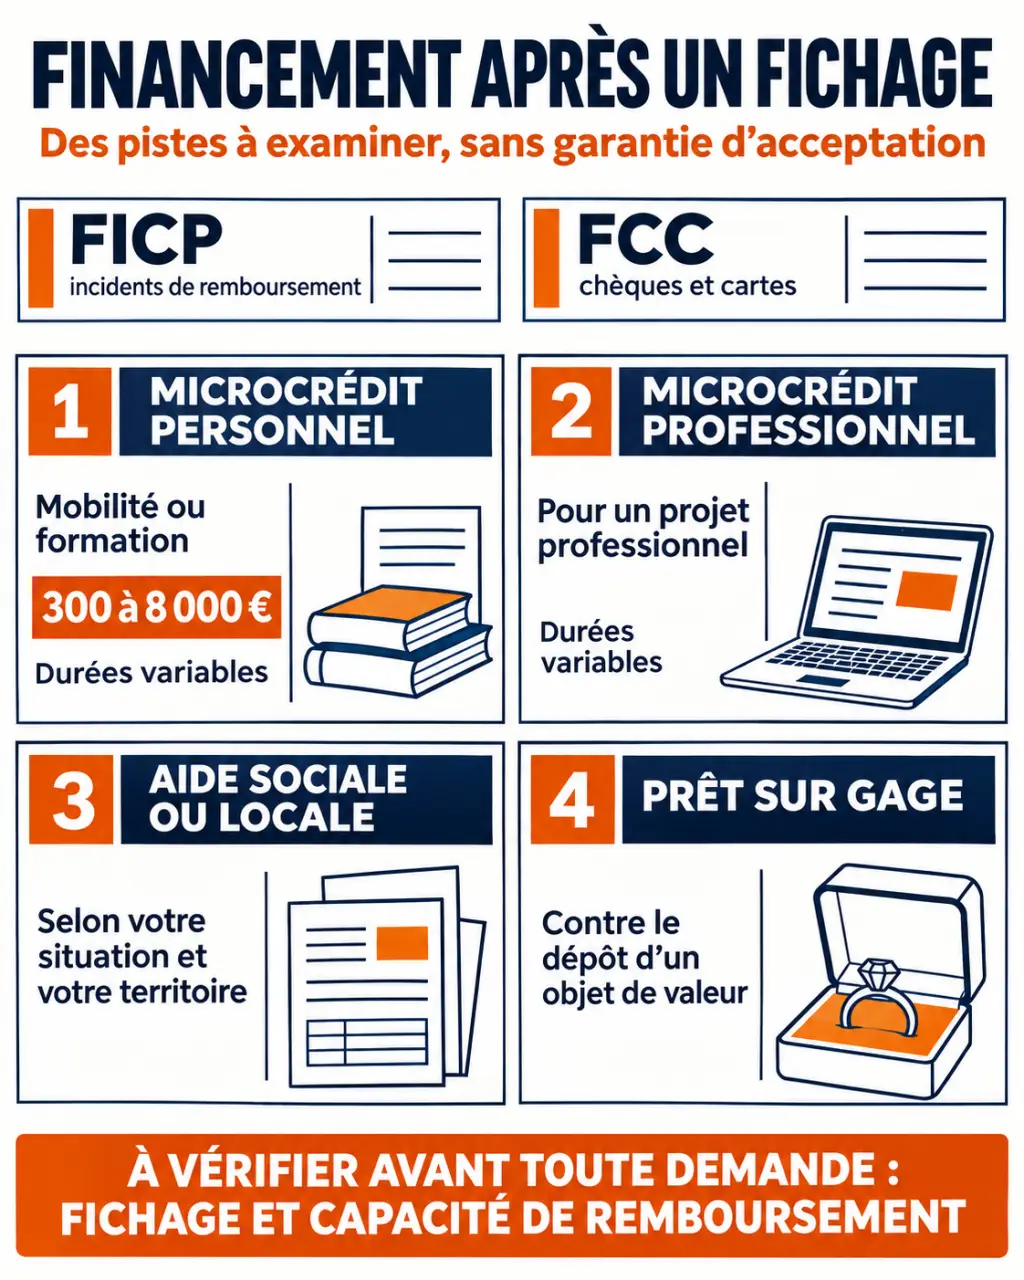
- Le FICP, fichier des incidents de remboursement des crédits aux particuliers, concerne les incidents de crédit et les situations liées au surendettement.
- Le FCC, fichier central des chèques, recense notamment les interdictions d’émettre des chèques et certains retraits de carte bancaire. Une inscription pour retrait de carte ne signifie pas automatiquement une interdiction d’émettre des chèques.
- Le FNCI, fichier national des chèques irréguliers, sert à repérer les chèques irréguliers. Ce n’est pas un fichier d’incidents de remboursement des crédits.
Pour un incident de crédit non régularisé, l’inscription au FICP dure au maximum 5 ans. Certaines mesures de surendettement peuvent entraîner une inscription allant jusqu’à 7 ans. Au FCC, l’interdiction liée aux chèques peut durer 5 ans maximum, sauf régularisation anticipée ; les incidents de carte suivent un régime distinct.
Le fichage constitue un signal d’alerte, pas une photographie complète de votre situation actuelle. Dans votre dossier, rendez lisible la différence entre l’incident passé et votre budget présent : dette régularisée, reprise d’emploi, baisse de charges ou échéancier respecté. Ces éléments ne garantissent pas l’accord, mais permettent au conseiller de distinguer un accident ponctuel d’un déséquilibre toujours actif.
Choisir une solution selon la dépense à financer
Les établissements consultent le FICP avant l’octroi d’un crédit à la consommation. L’inscription n’est pas, à elle seule, une interdiction légale générale d’emprunter, mais les refus sont fréquents. Un salaire stable, une caution ou un co-emprunteur ne suffisent pas nécessairement : le prêteur doit apprécier votre capacité de remboursement.
| Solution | Besoin adapté | Montant ou coût à examiner | Interlocuteur |
|---|---|---|---|
| Microcrédit personnel accompagné | Mobilité, formation, insertion sociale ou professionnelle | Généralement de 300 à 8 000 euros ; intérêts et durée selon l’offre | Structure d’accompagnement et banque partenaire |
| Microcrédit professionnel | Création ou développement d’activité | Montant, taux et garanties selon le projet | Adie notamment |
| Prêt sur gage | Besoin ponctuel avec objet de valeur | Souvent environ 50 % à 70 % de la valeur estimée ; intérêts et frais à vérifier | Crédit Municipal |
| Aide sociale ou prêt local | Équipement essentiel, logement, énergie | Subvention, taux zéro ou faible selon le dispositif | CAF, CCAS, FSL, Action Logement |
Le microcrédit pour une dépense qui améliore la situation
Le microcrédit social convient notamment à l’achat ou à la réparation d’un véhicule nécessaire pour travailler, au permis ou à une formation. Il suppose un projet précis et une mensualité supportable. Le fichage reste examiné : aucun organisme ne peut promettre une acceptation automatique. Ce financement n’a généralement pas vocation à rembourser un ensemble de crédits existants.
Les conditions ne sont pas uniformes : certains microcrédits personnels peuvent aller jusqu’à 8 000 euros sur 7 ans, tandis que d’autres dispositifs prévoient une durée de 6 mois à 4 ans. Des taux de 1,5 % à 4 % sont cités pour certaines offres sociales, sans constituer un tarif garanti. Demandez toujours les conditions actuelles du partenaire sollicité.
Les aides pour une urgence de logement ou d’équipement
En cas d’impayé de loyer ou d’énergie, contactez d’abord un travailleur social ou le CCAS. Le Fonds de solidarité pour le logement intervient selon les règles départementales. Certaines CAF proposent des prêts d’équipement pouvant atteindre 1 200 euros, à taux zéro ou faible selon leur règlement local. Il ne s’agit pas d’un droit national à un crédit pour toute personne fichée.
Contacter le bon organisme et préparer un dossier utile
Pour un microcrédit personnel, rapprochez-vous d’un CCAS, d’une mission locale ou d’une association proposant cet accompagnement. Certaines délégations de la Croix-Rouge participent à ces parcours : des dispositifs de 300 à 3 000 euros, avec un taux d’environ 4 %, sont notamment proposés selon les partenariats locaux. Vérifiez leur disponibilité et leurs conditions.
L’Adie est un interlocuteur pertinent pour un projet professionnel exclu du financement bancaire classique. Les plafonds et tarifs évoluent : faites préciser le montant accessible, le taux, les éventuelles contributions et les garanties demandées. Crésus et les Points Conseil Budget peuvent, pour leur part, vous aider à examiner vos dettes et votre budget sans être nécessairement les prêteurs.
Pour éviter les échanges incomplets, préparez :
- une pièce d’identité, un justificatif de domicile et un relevé d’identité bancaire ;
- vos justificatifs de revenus, prestations et charges régulières ;
- les relevés bancaires demandés et les échéanciers des dettes existantes ;
- un devis pour le véhicule, la réparation, la formation ou l’équipement ;
- les informations sur votre fichage et les preuves d’une éventuelle régularisation.
Il n’existe pas de délai universel d’accord : l’entretien, la constitution du dossier puis la décision du financeur prennent du temps. Pour une échéance urgente, signalez immédiatement la date limite au travailleur social et demandez parallèlement un délai au créancier. Une simulation en ligne n’est ni un accord ni une promesse de versement.
Évaluer les alternatives sans mettre votre patrimoine en danger
Le prêt sur gage repose sur un objet remis au Crédit Municipal et sur son estimation. Demandez les conditions de remboursement, de prolongation et de vente en cas de non-remboursement. Cette solution peut répondre à un besoin ponctuel, mais vous risquez de perdre l’objet si vous ne pouvez pas le récupérer.
Comprendre et régulariser un fichage bancaire | La Banque de France explique les fichiers d’incidents de paiement, vos droits d’accès et les démarches pour régulariser votre situation.
Le prêt entre particuliers doit être formalisé : montant, versement, intérêts éventuels et échéancier. Au-delà de 1 500 euros, un écrit est en principe nécessaire pour prouver l’engagement, sous réserve des exceptions légales. Vérifiez également les obligations fiscales. Écartez les inconnus qui réclament un virement préalable pour « débloquer les fonds ».
Être propriétaire ne garantit pas davantage un crédit. Une hypothèque expose le logement en cas de défaillance. Quant à la vente à réméré, ce n’est pas un prêt : vous vendez le bien avec une faculté de rachat, dans un délai légal maximal de 5 ans. Frais, indemnité d’occupation et capacité réelle de rachat doivent être examinés avec un notaire indépendant avant toute signature.
Régulariser la situation sans remplacer une dette par une autre
Si vous pouvez régler l’incident à l’origine du fichage, contactez l’établissement déclarant pour connaître le montant et la procédure de régularisation. Conservez les preuves, demandez confirmation de la transmission de la mise à jour puis vérifiez votre situation auprès de la Banque de France. En cas d’erreur, demandez une rectification à l’établissement concerné.
La radiation ne crée pas de droit au crédit : revenus, charges et historique interne peuvent encore motiver un refus. Avant de signer, comparez le TAEG, le montant total dû, les frais, l’assurance éventuelle et la mensualité, pas seulement le taux annoncé.
Si votre budget reste déficitaire chaque mois, privilégiez un Point Conseil Budget ou Crésus plutôt qu’un nouvel emprunt. Lorsque les dettes deviennent impossibles à assumer, un dossier de surendettement auprès de la Banque de France peut être envisagé. L’objectif est de retrouver un équilibre durable, pas simplement de repousser la prochaine échéance.