SCPI à crédit : les loyers ne suffisent pas toujours à rembourser
Acheter des parts de SCPI à crédit permet de constituer un patrimoine immobilier sans mobiliser immédiatement toute son épargne. Les revenus distribués contribuent au remboursement, mais ils ne couvrent pas nécessairement la mensualité, la fiscalité et les frais. Le bon critère de décision est donc l’effort d’épargne supportable, y compris lorsque les loyers baissent.
Emprunter pour acheter des parts : ce que vous gagnez, ce que vous devez
Une société civile de placement immobilier collecte l’épargne des investisseurs pour acquérir et gérer des immeubles. Vous détenez des parts, tandis que la société de gestion s’occupe notamment des locations et des travaux. Les revenus potentiellement distribués dépendent des résultats du patrimoine, sans garantie de montant.
Avec un financement bancaire, vous achetez immédiatement davantage de parts qu’avec votre seule épargne disponible. C’est le principe de l’effet de levier : l’emprunt peut améliorer le rendement de votre apport si la performance nette de l’investissement dépasse son coût global. Il peut aussi amplifier les pertes dans la situation inverse.
Comparer uniquement un taux de distribution de 6 % à un taux d’emprunt de 5 % ne suffit donc pas. Il faut intégrer l’assurance, les frais, les impôts et l’évolution du prix des parts. Le remboursement du capital constitue progressivement votre patrimoine, mais reste une sortie de trésorerie mensuelle.
Contrairement à l’achat au comptant, le crédit préserve une partie de vos liquidités, mais crée une obligation de remboursement. La mutualisation entre plusieurs immeubles et locataires réduit la concentration du risque locatif ; elle ne supprime ni le risque immobilier ni le risque de perte en capital. Prévoyez un horizon d’au moins 10 ans, compatible avec une revente potentiellement longue.
Calculer une mensualité réaliste avant de regarder le rendement
Le premier calcul est simple : effort d’épargne avant impôt = échéance du prêt, assurance comprise, moins distributions encaissées. Ajoutez ensuite la fiscalité et les éventuels frais restant à votre charge. Les revenus peuvent être trimestriels alors que les prélèvements bancaires sont mensuels : raisonnez aussi en calendrier de trésorerie.
Une simulation de financement et son scénario dégradé
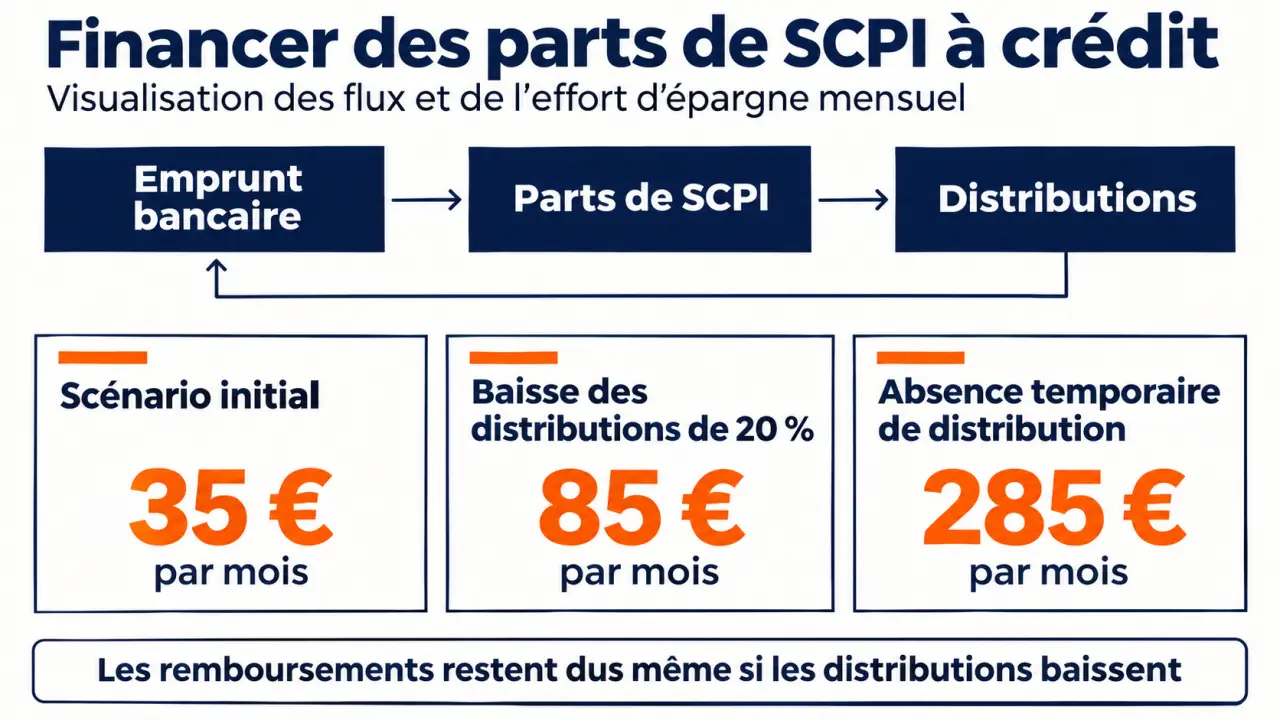
Louve Invest présente un exemple de financement CFCAL de 50 000 € sur 25 ans au taux de 4,73 %, avec une mensualité annoncée de 285 € et des revenus équivalant à 250 € par mois. L’effort ressort à 35 € avant fiscalité et éventuels coûts non inclus. Ces conditions illustrent un montage, pas une offre actuelle ni un rendement garanti.
| Hypothèse | Distributions mensuelles équivalentes | Effort avant impôt et coûts supplémentaires |
|---|---|---|
| Scénario illustratif initial | 250 € | 35 € |
| Baisse des distributions de 20 % | 200 € | 85 € |
| Absence temporaire de distribution | 0 € | 285 € |
Vérifiez également le délai de jouissance : des échéances peuvent être dues avant que les parts commencent à produire des revenus. Un éventuel différé bancaire doit être chiffré, car il peut augmenter le coût du financement.
Comparer crédit et comptant à budget égal
Pour choisir équitablement, comparez deux stratégies mobilisant le même capital initial et le même effort mensuel. L’achat au comptant évite les intérêts et permet de réinvestir les revenus. Le crédit donne accès immédiatement à davantage de parts, mais entraîne des charges financières. Une simulation sérieuse compare le patrimoine net final après dette, fiscalité et frais de sortie, avec plusieurs hypothèses de valeur des parts.
Choisir le crédit selon son patrimoine, pas seulement sa mensualité
Le crédit amortissable à taux fixe est généralement le plus lisible pour construire un patrimoine progressivement. Les autres montages répondent à des besoins particuliers et demandent de bien comprendre les garanties et le remboursement final.
Déductibilité fiscale des frais d’emprunt pour une SCPI | Accédez à la référence BOFiP sur la déduction des intérêts, frais de dossier et frais de caution des revenus fonciers.
| Financement | Fonctionnement | Point de vigilance |
|---|---|---|
| Amortissable | Capital et intérêts remboursés progressivement ; échéance stable à taux fixe. | Effort mensuel plus élevé qu’avec des intérêts seuls. |
| In fine | Intérêts pendant le prêt, capital remboursé à l’échéance. | Prévoir dès le départ les ressources pour rembourser tout le capital. |
| Lombard | Crédit garanti par des actifs financiers nantis. | Baisse des garanties pouvant entraîner une demande de couverture supplémentaire. |
| Consommation affecté | Prêt explicitement destiné à l’achat des parts. | Taux souvent supérieur ; vérifier frais, durée et traçabilité des fonds. |
Le crédit in fine peut nécessiter un placement en assurance-vie nanti : certains montages demandent initialement 20 à 30 % du montant prêté. Cette garantie initiale ne représente pas à elle seule un plan de remboursement suffisant. Le prêt lombard, souvent conclu sur 1 à 4 ans, présente quant à lui un décalage important avec l’horizon long des SCPI.
À taux variable, une hausse des taux peut modifier la charge de remboursement selon le contrat. À taux fixe, les conditions restent stables, mais une éventuelle renégociation doit être évaluée après indemnités et nouveaux frais.
Intégrer la fiscalité sans transformer la déduction en promesse
Pour des parts détenues directement et des revenus fonciers imposés au régime réel, les intérêts d’un emprunt contracté pour leur acquisition sont en principe déductibles, sous réserve des règles applicables. Le capital remboursé n’est jamais une charge déductible. Conservez le contrat, le tableau d’amortissement et les justificatifs d’affectation des fonds.
Une déduction réduit le revenu imposable, pas l’impôt euro pour euro. Son intérêt dépend notamment de votre taux marginal d’imposition. Avec un crédit amortissable, les intérêts diminuent progressivement : toutes choses égales par ailleurs, la base imposable peut donc augmenter au fil du remboursement.
La fiscalité des SCPI européennes dépend de la localisation des immeubles et des conventions fiscales. Certains revenus immobiliers étrangers ne supportent pas les prélèvements sociaux français de 17,2 %, sans être pour autant exonérés de toute imposition. Ils peuvent également influencer le calcul de l’impôt français. Demandez une simulation distinguant revenus français et étrangers, ainsi que le traitement des intérêts correspondants.
Préparer le dossier et protéger le budget familial
Le minimum financé se situe généralement autour de 50 000 €, avec des possibilités à 10 000 € ou 20 000 € selon les banques. Un financement sans apport existe, mais dépend du dossier. Les taux SCPI sont souvent supérieurs à ceux d’une résidence principale : comparez le TAEG, les garanties, l’assurance et les SCPI autorisées plutôt que le seul taux nominal.
À titre de repère daté, francescpi annonçait au 15 janvier 2026 des taux à partir de 4,15 % sur 15 ans et de 4,25 % sur 20 ans. Ces indications ne remplacent pas une proposition personnalisée actualisée.
- Réunissez justificatifs de revenus, avis d’imposition, relevés bancaires et tableaux des crédits existants.
- Présentez votre épargne disponible, vos charges et vos projets, notamment un futur achat immobilier.
- Demandez les documents d’information des SCPI, leurs frais et leurs conditions de retrait.
- Faites chiffrer un scénario sans distributions et une baisse de valeur des parts.
Pensez votre réserve de liquidités comme un radeau : elle doit vous porter lorsque le courant des distributions ralentit. La placer elle-même en SCPI, ou la nantir entièrement pour garantir le prêt, risque de la rendre indisponible précisément au mauvais moment. Conservez une poche accessible, distincte de l’investissement et des garanties bancaires.
Enfin, l’assurance emprunteur peut prendre en charge le capital restant dû en cas de décès, selon les garanties, exclusions et quotités souscrites. Avant de signer, demandez une simulation après impôt et un examen de cette protection. Un projet solide reste supportable sans dépendre d’une revente rapide ou de loyers constants.