Durée de l’assurance vie : 8 ans pour la fiscalité, pas pour débloquer l’épargne
Un contrat d’assurance vie n’impose généralement pas de bloquer son argent pendant huit ans. Vous pouvez demander un retrait avant cette échéance, mais la fiscalité des gains devient plus favorable après le huitième anniversaire du contrat. Pour choisir la bonne durée d’assurance vie, il faut donc distinguer trois choses : l’ancienneté fiscale du contrat, l’horizon de votre projet et le temps nécessaire pour récupérer les fonds.
Les huit ans sont un cap fiscal, pas une durée de blocage
L’assurance vie est une enveloppe d’épargne qui peut accueillir différents supports, notamment un fonds en euros et des unités de compte. Sa durée ne correspond pas à celle d’un placement à échéance fixe : dans la plupart des contrats d’épargne, vous pouvez effectuer des versements et demander des retraits pendant la vie du contrat.
Il n’existe pas de durée minimale légale de détention de huit ans pour retirer votre argent. Ce délai sert principalement à déterminer le régime fiscal applicable aux gains lors d’un rachat, c’est-à-dire d’un retrait. Sortir avant huit ans n’est donc pas interdit, ni nécessairement une mauvaise décision si vous avez besoin de votre épargne.
La date d’ouverture fait démarrer le compteur
L’ancienneté fiscale se calcule à partir de la prise d’effet du contrat, généralement liée au premier versement. Un versement complémentaire ne remet pas ce compteur à zéro. Ainsi, une somme versée sur un contrat déjà âgé de plus de huit ans bénéficie de l’ancienneté du contrat pour la fiscalité d’un futur rachat, sous réserve des règles propres aux dates de versement.
Ouvrir un contrat avec un premier montant adapté à ses moyens permet donc de « prendre date ». Cette démarche n’a toutefois d’intérêt que si les frais, les supports et les conditions du contrat sont satisfaisants : une ancienneté fiscale ne compense pas automatiquement un placement coûteux ou inadapté.
Le contrat peut continuer bien au-delà
Le huitième anniversaire ne déclenche ni clôture automatique ni obligation de retrait. Vous pouvez conserver le contrat, poursuivre vos versements ou organiser des rachats réguliers. Vérifiez néanmoins ses conditions : certains contrats prévoient une durée déterminée avec des modalités de prorogation, tandis que d’autres sont conclus pour une durée viagère.
Retirer avant ou après huit ans : ce qui change réellement
Lors d’un rachat, l’impôt sur le revenu ne porte pas sur toute la somme récupérée. Seule la part de gains comprise dans le retrait est concernée. Un rachat partiel contient en principe une fraction de capital versé et une fraction de gains, calculées selon la situation du contrat.
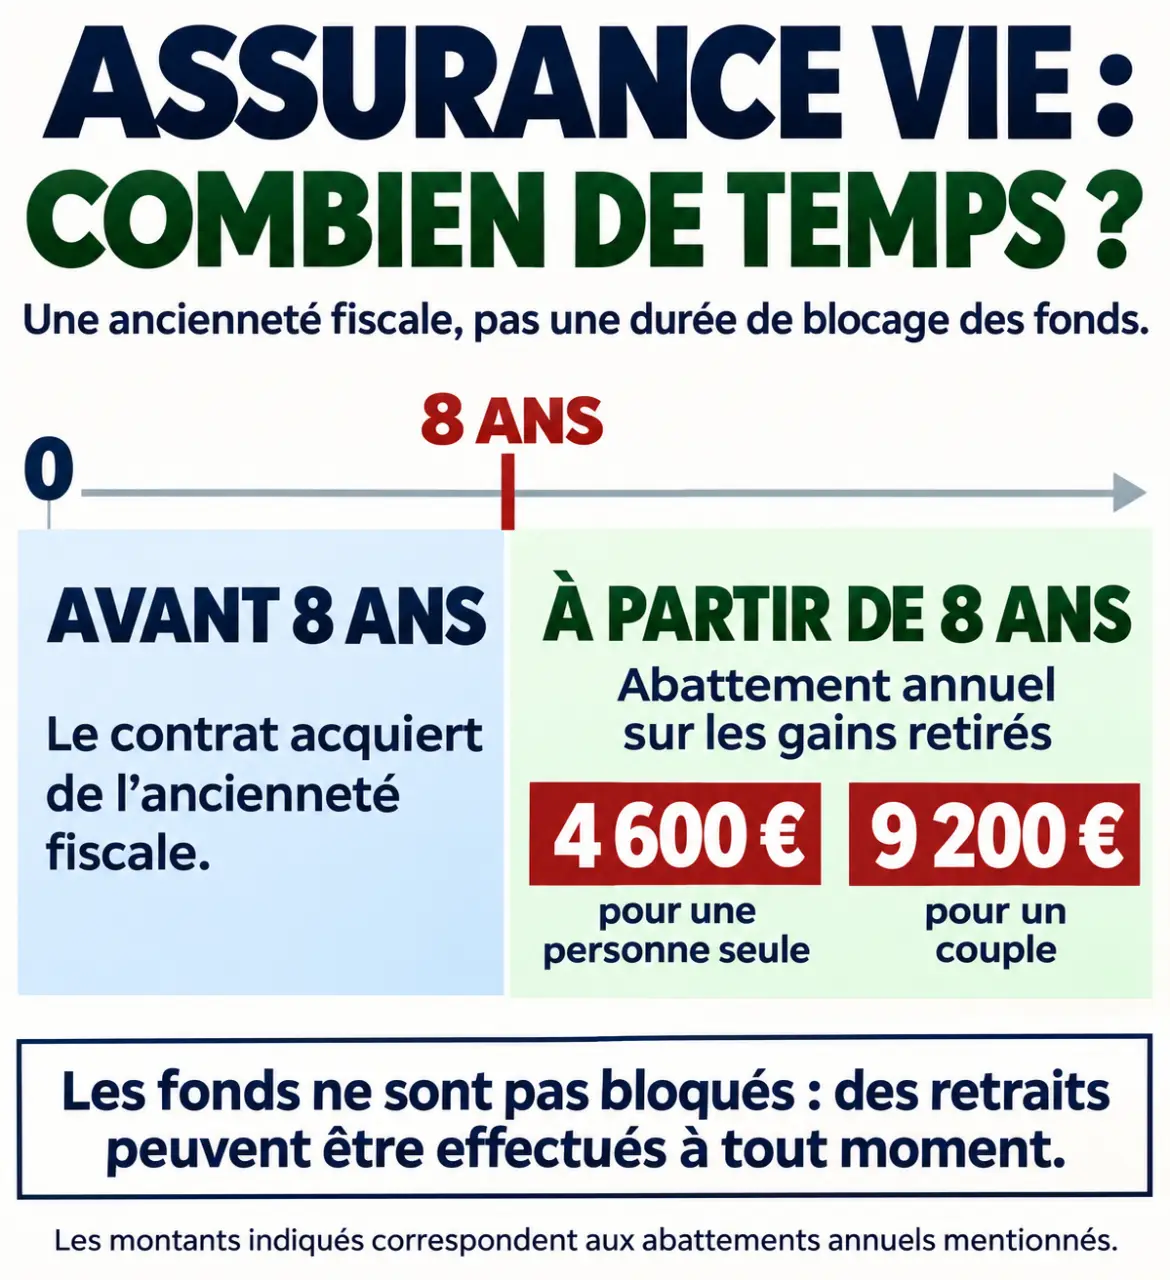
Pour les versements effectués depuis le 27 septembre 2017, les principaux repères sont les suivants. Les prélèvements sociaux s’ajoutent à l’impôt selon les règles applicables et peuvent déjà avoir été prélevés sur certains gains.
| Ancienneté lors du rachat | Imposition des gains à l’impôt sur le revenu | Point à retenir |
|---|---|---|
| Avant huit ans | Taux forfaitaire de 12,8 %, sauf option pour le barème progressif | Le capital versé n’est pas imposé comme un gain. |
| À partir de huit ans | Abattement annuel, puis taux de 7,5 % ou de 12,8 % selon les règles liées aux primes versées | L’abattement est partagé entre les contrats du contribuable. |
Après huit ans, l’abattement annuel sur les gains retirés est de 4 600 euros pour une personne seule et de 9 200 euros pour un couple marié ou pacsé soumis à imposition commune. Il ne s’agit pas d’un plafond de retrait : vous pouvez récupérer davantage, puisque seule la fraction de gains entre dans le calcul. Cet abattement ne supprime pas les prélèvements sociaux.
Le taux de 7,5 % après abattement dépend notamment du seuil de 150 000 euros de primes, apprécié selon des règles précises sur l’ensemble des contrats concernés. Les versements antérieurs au 27 septembre 2017 relèvent d’autres modalités. Avant un retrait important, demandez à l’assureur une simulation distinguant capital, gains, impôt et prélèvements sociaux.
Choisir une durée en fonction du projet et des supports
La bonne durée de placement ne se résume pas à attendre un avantage fiscal. Elle dépend surtout de la date à laquelle vous aurez besoin de l’argent et du risque que vous pouvez accepter. Un contrat ancien investi sur des supports volatils n’est pas, pour autant, une réserve immédiatement sécurisée.
Pour une dépense proche, privilégier la disponibilité et la stabilité
Si l’argent doit financer prochainement un achat ou une dépense certaine, évitez de l’exposer à des fluctuations importantes. Les unités de compte ne garantissent pas le capital : un retrait peut survenir au moment où leur valeur est en baisse. Le fonds en euros comporte une garantie définie par le contrat, dont il faut vérifier la portée, notamment au regard des frais.
Une épargne de précaution conservée sur un support disponible joue le rôle de soupape : elle absorbe une panne, une facture imprévue ou un décalage de revenus sans vous obliger à vendre des unités de compte au mauvais moment. Cette séparation entre réserve d’urgence et investissement de long terme réduit le risque de transformer un besoin de trésorerie passager en perte définitive.
Pour un projet lointain, adapter progressivement le risque
Un horizon long peut permettre d’accepter davantage de fluctuations, sans garantir un rendement positif. La durée recommandée doit être vérifiée pour chaque support dans son document d’informations clés. À l’approche du projet, une sécurisation progressive peut limiter l’exposition à une baisse juste avant le retrait.
Les frais comptent également : frais sur versement, frais de gestion et frais propres aux supports peuvent peser sur le résultat. Conserver longtemps un contrat ne suffit pas à le rendre intéressant. Comparez son coût, sa souplesse et la qualité des placements proposés.
Prévoir le délai de retrait sans clôturer inutilement
Une épargne rachetable n’est pas forcément créditée sur votre compte bancaire dès la demande. L’assureur doit traiter le dossier et disposer des justificatifs nécessaires. Le délai légal de versement de la valeur de rachat ne peut pas dépasser deux mois ; en pratique, le traitement peut être plus rapide. Anticipez une dépense à date fixe et vérifiez les modalités auprès de votre assureur.
Le rachat partiel préserve l’ancienneté
Si vous n’avez besoin que d’une partie de l’épargne, un rachat partiel permet généralement de laisser le contrat ouvert et de conserver son ancienneté fiscale. Respectez le solde minimal éventuellement prévu. À l’inverse, un rachat total met fin au contrat : une nouvelle souscription fera repartir un nouveau compteur fiscal.
Une avance peut aussi être proposée pour un besoin temporaire. Il s’agit d’un prêt accordé par l’assureur, avec intérêts et conditions de remboursement, et non d’un retrait gratuit. Comparez son coût à celui d’un rachat avant de décider. Certaines situations, comme l’acceptation de la clause bénéficiaire dans les formes légales ou le nantissement du contrat, peuvent également restreindre votre liberté de retrait.
Enfin, ne confondez pas le cap des huit ans avec celui des 70 ans : ce dernier concerne notamment la fiscalité de la transmission selon l’âge au moment des versements. Pour décider de conserver ou de retirer votre épargne, partez d’abord de votre besoin réel, puis examinez le risque, les délais et le coût fiscal. L’avantage fiscal doit éclairer votre choix, pas vous empêcher d’utiliser votre argent lorsque c’est nécessaire.