Que faire avec 1000 euros ? Sécuriser ses imprévus ou investir sur huit ans
Si ces 1 000 euros représentent toute votre épargne, mieux vaut généralement les garder disponibles sur un livret réglementé. Si vous disposez déjà d’une réserve et n’avez pas de dette coûteuse, investir une partie devient envisageable. Le bon choix dépend surtout de la date à laquelle vous aurez besoin de cet argent et de la perte que vous pourriez supporter.
Cette somme suffit pour commencer, mais pas pour multiplier les placements sans réfléchir. Voici les arbitrages utiles pour protéger votre budget, comparer les supports et choisir une répartition cohérente.
Décider d’abord à quoi ces 1 000 euros doivent servir
Une dette coûteuse ou un imprévu passe avant la Bourse
Avant d’investir, vérifiez vos découverts et crédits à la consommation. Rembourser une dette coûteuse permet d’éviter des intérêts, tandis qu’un rendement financier reste souvent incertain. Comparez le coût effectif du crédit, les éventuelles indemnités de remboursement anticipé et la réserve dont vous avez besoin pour vivre : vider son compte pour rembourser peut obliger à emprunter de nouveau au premier incident.
Sans épargne de précaution, ces 1 000 euros peuvent constituer un premier coussin. Une cible indicative courante est de trois à six mois de dépenses courantes, à adapter à la stabilité de vos revenus et à vos charges. Cette réserve doit rester facilement mobilisable, sans dépendre d’une revente au bon moment.
Un projet concret peut justifier de ne pas investir
Un déménagement prochain, une réparation indispensable ou une formation professionnelle peuvent être prioritaires. Financer un équipement réellement utile peut aussi éviter une dépense future. Pour une formation, examinez le programme, les débouchés et les possibilités de financement avant de payer : investir en soi ne garantit pas davantage un résultat qu’un placement financier.
Prenez aussi le pouls de votre budget : notez les dates de revenus et de prélèvements, pas seulement leur total mensuel. Un budget équilibré peut manquer de trésorerie lorsque le loyer tombe avant une rentrée d’argent. Dans ce cas, garder les 1 000 euros disponibles peut éviter des frais et des crédits répétés : leur utilité tient au calendrier, pas uniquement au rendement.
Relier le placement à la date du besoin
À moins de trois ans, la priorité est généralement la disponibilité et la protection du capital. Une somme destinée à un permis ou à une caution ne devrait pas dépendre d’une hausse des marchés. Les livrets réglementés correspondent bien à cette logique.
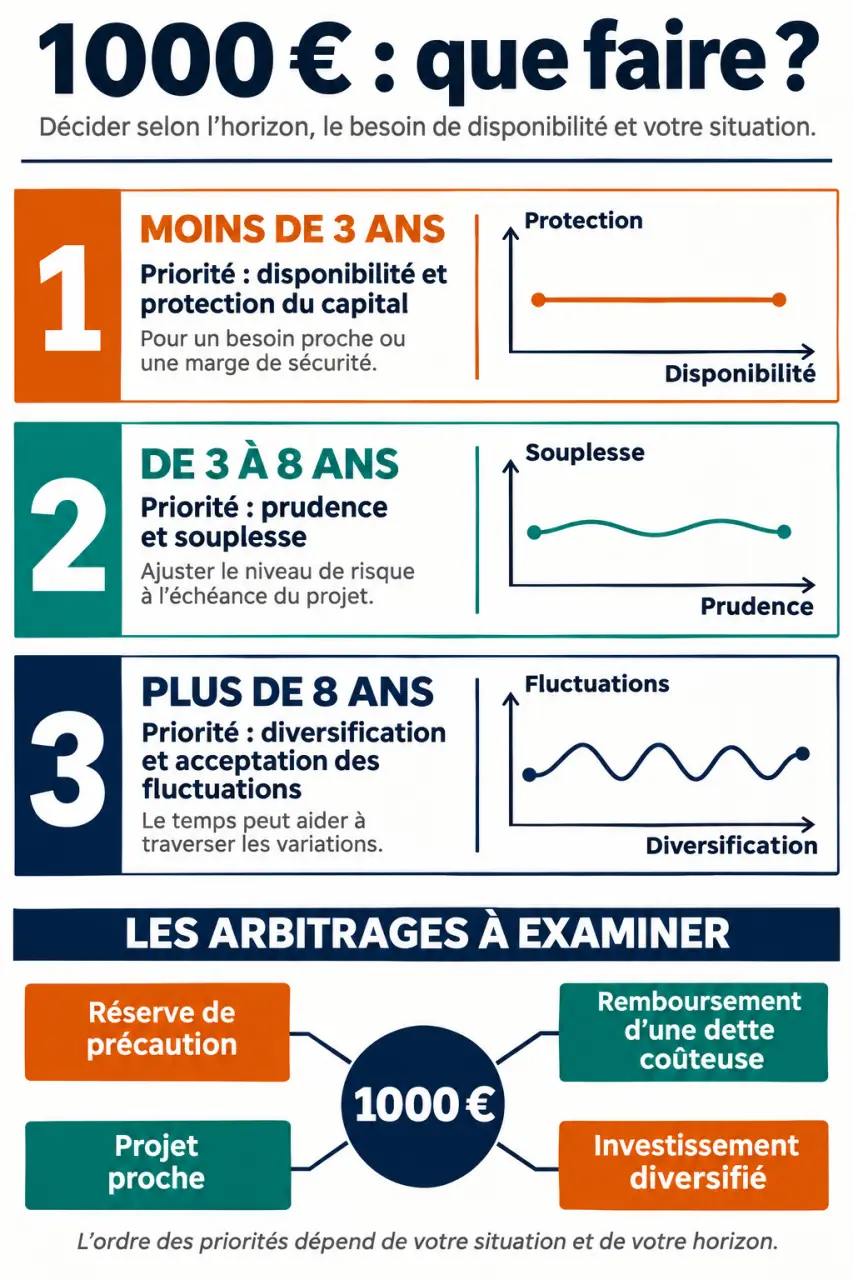
Entre trois et huit ans, le choix dépend de la souplesse du projet. Si la date et le montant sont impératifs, restez prudent. Si vous pouvez reporter une dépense, une part exposée aux marchés peut se discuter, sans oublier qu’une baisse peut durer.
Au-delà de huit ans, un investissement diversifié en actions devient plus cohérent pour rechercher une croissance du capital. Ce délai ne garantit toutefois aucun gain. Il donne davantage de temps pour traverser les fluctuations, à condition de ne pas devoir vendre prématurément.
Testez votre réaction avec un scénario simple : si 1 000 euros deviennent temporairement 800 euros, pourrez-vous conserver votre placement sans compromettre vos dépenses ? Une baisse de 20 % n’est pas une limite maximale possible, mais ce test aide à distinguer l’envie de rendement de la capacité réelle à supporter une perte.
Comparer les supports sans confondre enveloppe et investissement
Le PEA et l’assurance-vie sont des enveloppes qui accueillent des placements. Un ETF est un fonds coté répliquant un indice ; il peut être détenu dans certaines enveloppes selon son éligibilité. Le risque dépend donc surtout de ce que vous achetez, pas simplement du nom du compte.
Investir dans des ETF via une assurance-vie | Découvrez comment les ETF peuvent diversifier une assurance-vie et s’adapter à différents profils d’investisseurs.
| Solution | Capital et disponibilité | Points à examiner avec 1 000 euros |
|---|---|---|
| Livret A, LDDS, LEP | Capital garanti, argent disponible | Intérêts exonérés d’impôt et de prélèvements sociaux ; conditions d’ouverture, notamment de revenus pour le LEP |
| Fonds en euros d’assurance-vie | Garantie selon le contrat ; retrait soumis à un délai de traitement | Minimum de versement, frais et niveau exact de garantie |
| ETF actions via un PEA | Aucune garantie ; vente possible sur le marché, avec risque de moins-value | Éligibilité, prix d’une part, frais d’ordre et de gestion ; horizon long |
| Unités de compte d’assurance-vie | Capital non garanti ; disponibilité variable selon les supports | Frais du contrat cumulés à ceux des fonds ; risque propre à chaque support |
| SCPI | Capital et revenus non garantis ; revente parfois difficile | Ticket d’entrée variable, frais de souscription et de gestion ; détention longue |
| Crowdfunding immobilier | Perte possible, argent immobilisé et retards possibles | Certains projets accessibles dès 500 euros, d’autres à 1 000 euros ; forte concentration |
Fiscalité et rendement : comparer ce qui reste réellement
Le PEA bénéficie, sous conditions, d’une exonération d’impôt sur le revenu sur les gains après cinq ans, mais les prélèvements sociaux restent dus. L’assurance-vie bénéficie notamment d’un abattement annuel sur les gains retirés après huit ans ; elle n’est pas entièrement défiscalisée. La fiscalité des SCPI dépend notamment du mode de détention et des revenus distribués. Vérifiez les règles applicables au moment de souscrire.
Un rendement annoncé doit être distingué du rendement net de frais et d’impôts. À titre d’illustration, 30 euros de frais représentent 3 % de 1 000 euros. Un rendement historique ou espéré n’est pas garanti ; même un capital garanti peut perdre du pouvoir d’achat avec l’inflation.
Les cryptomonnaies et le non coté ne sont pas indispensables pour débuter. Les premières peuvent subir des pertes importantes ou totales ; le second impose souvent une immobilisation longue et des conditions d’accès variables. Avec ce capital, mieux vaut comprendre un placement simple que collectionner des risques difficiles à évaluer.
Répartir simplement, puis mettre en place un suivi léger
Les exemples suivants sont pédagogiques, pas des recommandations personnalisées. Les répartitions avec des actions supposent une épargne de précaution déjà constituée et l’absence de besoin prochain sur la somme investie.
- Première réserve : conserver les 1 000 euros sur un livret réglementé adapté à votre situation.
- Découverte prudente : garder 800 euros disponibles et investir 200 euros sur un ETF largement diversifié, si son prix et les frais le permettent.
- Objectif à long terme : conserver 300 euros disponibles et investir 700 euros sur un support actions diversifié, en acceptant une baisse importante.
Un ETF largement diversifié peut répartir l’exposition entre de nombreuses entreprises, sans supprimer le risque de marché. À l’inverse, placer 1 000 euros dans un seul projet immobilier reste concentré, même si le mot « immobilier » paraît rassurant.
Avant l’ouverture, vérifiez l’autorisation de l’intermédiaire, lisez le document d’informations clés et comparez les frais, les minimums de versement et les conditions de sortie. Méfiez-vous des gains élevés présentés comme certains et des sollicitations pressantes.
Vous pouvez investir en une fois ou progressivement : fractionner les achats répartit les points d’entrée, mais ne garantit ni meilleure performance ni protection contre les pertes. Des versements de 50 ou 100 euros par mois, si votre budget le permet, peuvent ensuite renforcer l’effort initial. Un bilan périodique suffit pour contrôler les frais et l’adéquation à votre objectif, sans réagir à chaque variation quotidienne.