Prêt immobilier et cancer : les conditions pour emprunter sans déclarer sa maladie
Oui, obtenir un prêt immobilier avec un cancer ou après la maladie reste possible. L’accord dépend de votre capacité de remboursement, mais aussi de l’assurance demandée par la banque. Avant de déclarer votre état de santé, vérifiez deux protections : la suppression du questionnaire médical et le droit à l’oubli. Si elles ne s’appliquent pas, la convention AERAS peut faciliter l’étude de votre dossier, sans garantir son acceptation.
Crédit et assurance : deux décisions à distinguer
La banque examine vos revenus, vos charges, votre apport et la stabilité de votre situation financière. L’assureur évalue les risques couverts par le contrat. Un cancer ne signifie donc pas automatiquement un refus de crédit : l’obstacle peut venir des conditions d’assurance, indépendamment de la solidité financière du projet.
L’assurance emprunteur n’est pas légalement obligatoire, mais elle est généralement exigée pour un financement immobilier. Elle couvre notamment le décès et la perte totale et irréversible d’autonomie, ou PTIA. Selon le projet, la banque demande aussi des garanties d’invalidité et d’incapacité temporaire de travail.
Lorsque des informations médicales peuvent être demandées, un cancer en cours de traitement ou une rémission récente peut être considéré comme un risque aggravé de santé : le risque assuré est jugé supérieur au risque habituel. Un antécédent ancien peut, lui, relever du droit à l’oubli. Il n’existe donc pas une réponse unique pour toutes les personnes concernées.
Vous pouvez comparer le contrat de groupe proposé par la banque avec une assurance individuelle, appelée délégation d’assurance. Cette dernière doit présenter un niveau de garanties équivalent aux exigences du prêteur. La loi Lemoine permet également de changer d’assurance emprunteur à tout moment, sous cette condition.
Vérifiez d’abord si vous devez répondre aux questions médicales
Sans questionnaire : 200 000 euros assurés et une échéance avant 60 ans
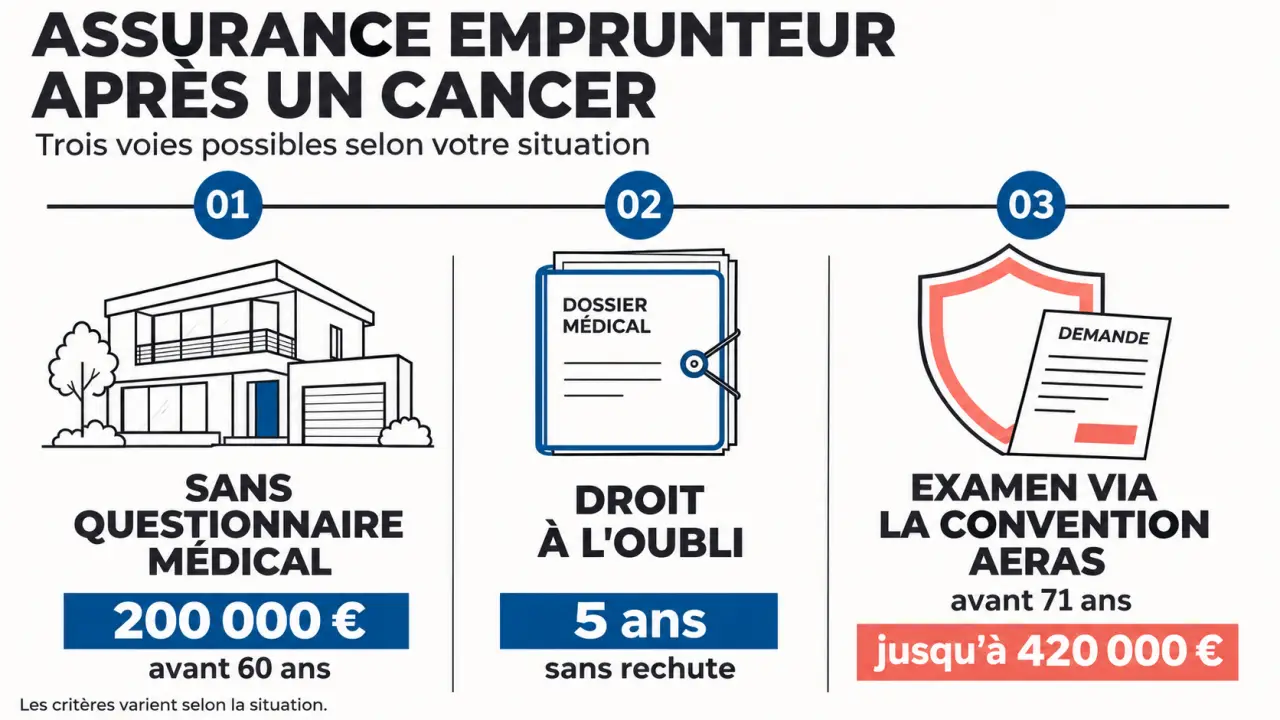
Pour les crédits immobiliers entrant dans le champ de la loi Lemoine, l’assureur ne peut demander ni questionnaire de santé ni examen médical lorsque deux conditions sont réunies : la part assurée sur l’encours cumulé des crédits concernés ne dépasse pas 200 000 euros par personne, et le remboursement se termine avant le 60e anniversaire de l’assuré. Cette protection s’applique indépendamment d’un cancer actuel ou passé.
Le plafond concerne la somme assurée, pas seulement le montant du nouveau prêt. Ainsi, un couple empruntant 400 000 euros avec une couverture de 50 % chacun assure 200 000 euros par personne. En l’absence d’autres encours concernés, et avec une échéance avant 60 ans pour chacun, la condition de montant est remplie. Avec une couverture de 100 % chacun, elle ne l’est plus.
Ne réduisez toutefois pas votre quotité uniquement pour éviter le questionnaire : elle détermine aussi la part du capital prise en charge en cas de sinistre.
Avec questionnaire : le droit à l’oubli après cinq ans
Pour un antécédent de cancer, le droit à l’oubli s’applique lorsque le protocole thérapeutique est terminé depuis au moins 5 ans, sans rechute, et que le contrat d’assurance prend fin avant le 71e anniversaire. L’antécédent concerné n’a alors pas à être déclaré et ne peut justifier une surprime ou une exclusion.
La date de départ n’est pas nécessairement celle du diagnostic ou de l’annonce de la rémission. Faites confirmer la date de fin du protocole par votre équipe médicale, notamment si un traitement prolongé subsiste. Les autres maladies ou séquelles faisant l’objet de questions doivent être examinées séparément : le droit à l’oubli n’efface pas toute votre histoire médicale.
| Dispositif | Effet principal | Point de vigilance |
|---|---|---|
| Suppression du questionnaire | Aucune sélection médicale | Montant assuré cumulé et remboursement avant 60 ans |
| Droit à l’oubli | Non-déclaration du cancer concerné | 5 ans sans rechute après le protocole et échéance avant 71 ans |
| Grille AERAS | Conditions d’assurance encadrées pour certaines pathologies | Déclaration médicale et critères propres à chaque situation |
Si la déclaration reste nécessaire, AERAS organise un examen approfondi
La convention s’Assurer et Emprunter avec un Risque Aggravé de Santé, dite AERAS, intervient lorsque votre santé ne permet pas une assurance aux conditions standard. Son application ne nécessite pas de souscrire un contrat portant ce nom : le parcours d’examen doit être déclenché par les professionnels concernés.
Le dossier peut suivre trois niveaux : l’analyse standard, un examen individualisé par un service spécialisé, puis, si nécessaire et sous conditions, un troisième niveau consacré aux risques très aggravés. Le passage aux niveaux suivants est automatique lorsque les conditions sont réunies, mais n’assure pas une proposition finale.
Pour l’accès au troisième niveau et certaines dispositions de la grille, le plafond pertinent est de 420 000 euros, avec une échéance d’assurance avant le 71e anniversaire. Les règles de calcul varient selon le financement, notamment pour l’achat d’une résidence principale : faites vérifier les encours pris en compte plutôt que de comparer uniquement le prix du logement au plafond.
La grille de référence AERAS prévoit, pour certaines pathologies et selon des critères précis, une assurance sans surprime ni exclusion liée à la maladie, ou des surprimes plafonnées. Contrairement au droit à l’oubli, elle suppose de déclarer la pathologie. Consultez sa version en vigueur : le type de cancer, son stade et le délai écoulé peuvent modifier les conditions applicables.
Surprime, exclusion ou refus : identifiez ce qui bloque réellement
Une surprime augmente le tarif. Une exclusion retire une situation du champ de couverture. Un ajournement reporte l’étude à une date ultérieure, tandis qu’un refus signifie qu’aucune couverture n’est proposée pour la demande examinée. Ces décisions n’appellent pas les mêmes réponses.
Comparez les garanties ligne par ligne : un contrat peut accepter le décès tout en limitant l’invalidité ou l’incapacité. Demandez notamment si une garantie invalidité spécifique AERAS peut être étudiée lorsqu’une couverture standard n’est pas accessible.
En cas de refus, sollicitez d’autres assureurs : leurs appréciations peuvent différer. La banque peut aussi étudier des garanties alternatives, comme le nantissement d’une épargne, une hypothèque sur un bien, une caution personnelle ou la mobilisation d’une prévoyance existante. Aucune de ces solutions ne remplace automatiquement l’assurance : leur acceptation et leurs conséquences financières doivent être discutées avec le prêteur.
Si vous estimez que le dispositif AERAS n’a pas été respecté, vous pouvez saisir sa commission de médiation. Elle examine l’application de la convention, mais ne peut imposer un crédit ni substituer son appréciation médicale à celle de l’assureur.
Préparez l’assurance avant de vous engager dans l’achat
Demandez une première étude dès que le montant et la durée du financement sont suffisamment définis, si possible avant le compromis. Une simulation tarifaire ne vaut pas acceptation médicale : recherchez une réponse écrite précisant les garanties, les réserves et la durée de validité.
Jouez le rôle d’une vigie en tenant un calendrier commun au crédit et à l’assurance : date de remise du dossier complet, examens attendus, échéance de la condition suspensive et expiration de la proposition. Le danger n’est pas seulement un refus, mais une réponse favorable arrivée trop tard. Signalez tout décalage au notaire et au prêteur avant l’expiration des délais.
- Rassemblez montant, durée, quotités et crédits déjà assurés.
- Si nécessaire, préparez les comptes rendus médicaux utiles avec votre médecin.
- Transmettez les pièces de santé uniquement par le circuit confidentiel du service médical.
- Comparez le coût total, les exclusions et les garanties réellement acceptées par la banque.
Le parcours AERAS prévoit un délai global maximal de 5 semaines pour un dossier complet, dont trois pour l’assurance et deux pour la banque. Une proposition d’assurance peut être valable 4 mois, sous réserve des conditions prévues. Pour vous orienter, le service AIDEA de la Ligue contre le cancer ou un courtier connaissant les risques aggravés peut vous accompagner, sans garantir l’accord final.