Assurance de prêt immobilier après 60 ans : comparez le TAEA, l’âge de couverture et les exclusions
Après 60, 65 ou 70 ans, obtenir un crédit immobilier reste possible, mais l’assurance emprunteur devient souvent un point décisif du dossier. Un comparatif utile ne consiste pas à chercher la cotisation la plus basse. Il faut vérifier la durée de la garantie décès, les exclusions, les limites d’âge et l’adéquation du contrat avec les exigences de la banque.
Ce que doit comparer une assurance de prêt immobilier senior
L’assurance emprunteur n’est pas légalement obligatoire. En pratique, la banque prêteuse l’exige presque toujours pour accorder un prêt immobilier et sécuriser le remboursement en cas de décès, de perte d’autonomie ou, selon le profil, d’invalidité. Pour un senior, la durée de couverture compte autant que le montant de la cotisation : un contrat intéressant à la souscription peut prendre fin avant le dernier remboursement.
| Critère | Ce qu’il faut contrôler | Pourquoi c’est important après 60 ans |
|---|---|---|
| Âge d’adhésion | Âge maximal auquel l’assureur accepte un nouveau dossier | Les conditions varient fortement selon les contrats. |
| Fin de garantie | Âge de cessation de chaque garantie | La garantie décès peut durer plus longtemps que l’ITT ou l’invalidité. |
| TAEA | Taux annuel effectif de l’assurance | Il permet de mesurer le poids réel de l’assurance dans le crédit. |
| Quotité | Part du prêt assurée pour chaque emprunteur | Elle influe sur la protection des proches et sur le prix. |
| Exclusions et franchise | Situations non couvertes et délai avant indemnisation | Elles peuvent réduire l’intérêt réel d’une garantie. |
La banque remet une fiche standardisée d’information qui précise ses garanties minimales. Ce document sert de base au comparatif. Une assurance externe peut remplacer celle de la banque seulement si son niveau de protection est équivalent. Il faut donc comparer des garanties identiques, et pas uniquement un pourcentage de cotisation.
Contrat bancaire ou délégation : deux logiques de tarification
Le contrat groupe bancaire mutualise les profils des emprunteurs. Sa mise en place est simple, mais sa tarification et ses limites d’âge peuvent être moins adaptées à un retraité en bonne santé ou à un emprunteur qui a besoin d’une couverture personnalisée. La délégation d’assurance consiste à souscrire auprès d’un assureur externe, puis à présenter le contrat à la banque.
Questionnaire de santé après la loi Lemoine : règles et recours | Découvrez quand un questionnaire de santé peut encore être demandé, les seuils applicables, l’AERAS, le droit à l’oubli et les recours possibles.
Le prix ne se lit pas uniquement sur la mensualité
Le TAEA, le coût total sur toute la durée et l’évolution des cotisations doivent être étudiés ensemble. Certains contrats sont tarifés sur le capital initial : la prime reste alors stable. D’autres sont calculés sur le capital restant dû : la cotisation diminue avec l’amortissement du prêt. Deux mensualités proches au départ peuvent donc produire des écarts importants sur le coût final.
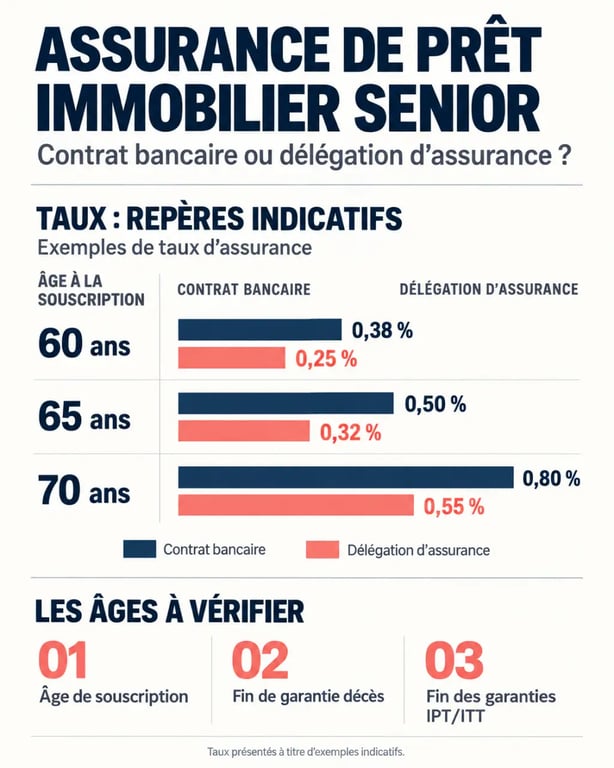
À titre indicatif, les taux moyens cités à 60 ans sont de 0,38 % en contrat bancaire et de 0,25 % en délégation, soit une économie moyenne annoncée de 34 %. À 65 ans, les taux cités sont de 0,50 % et 0,32 %, pour 36 % d’économie moyenne. À 70 ans, ils atteignent 0,80 % et 0,55 %, pour 31 % d’économie moyenne. Ces repères ne remplacent pas un devis : l’état de santé, le capital, la durée, la profession et la quotité modifient fortement la proposition.
La quotité protège aussi le patrimoine familial
Pour deux coemprunteurs, une quotité de 50 % chacun réduit la prime. En cas de décès de l’un d’eux, l’autre doit toutefois continuer à rembourser la moitié du capital. Une couverture à 100 % sur chaque tête coûte davantage, mais elle peut solder la totalité du prêt lors du sinistre. Le choix dépend des revenus du conjoint survivant, de l’épargne disponible et de la volonté de préserver les héritiers.
Une assurance bien dimensionnée protège le patrimoine familial. Au fil des mensualités, le capital restant dû baisse, mais la capacité du foyer à absorber un accident de vie peut aussi évoluer. Une quotité adaptée évite de puiser dans l’épargne destinée à la retraite, à la dépendance ou à la transmission du patrimoine pour conserver le bien immobilier. Cette question mérite une attention particulière lorsque les deux membres du couple n’ont pas les mêmes pensions ou que l’un finance seul une part importante du projet.
Garanties utiles : distinguer la protection indispensable de l’optionnelle
La garantie décès est le socle de l’assurance de prêt immobilier senior. En cas de décès, l’assureur rembourse le capital restant dû à hauteur de la quotité assurée. La garantie PTIA, pour perte totale et irréversible d’autonomie, complète généralement cette protection lorsque l’assuré ne peut plus exercer d’activité et a besoin de l’assistance d’une tierce personne.
- IPT : l’invalidité permanente totale peut être pertinente pour un emprunteur encore en activité. Le seuil retenu et la limite d’âge doivent être vérifiés dans les conditions du contrat.
- IPP : l’invalidité permanente partielle élargit la couverture, mais ses règles d’indemnisation peuvent être restrictives.
- ITT : l’incapacité temporaire totale de travail concerne surtout un senior qui travaille encore. Après le départ à la retraite, elle est souvent inadaptée ou cesse.
- Perte d’emploi : cette garantie est rarement pertinente pour un retraité. Son intérêt dépend du statut professionnel réel de l’emprunteur.
Les âges limites diffèrent selon les assureurs et selon les garanties. Certains contrats prévoient une couverture décès jusqu’à 90 ans, tandis que les garanties d’incapacité ou d’invalidité peuvent s’interrompre bien plus tôt, parfois autour de 70 ans. Il faut distinguer l’âge de souscription, l’âge de cessation de chaque garantie et l’âge de fin du prêt. Ces trois informations ne désignent pas la même échéance.
Santé, questionnaire médical et accès au crédit
Après 60 ans, l’assureur peut demander un questionnaire de santé et, selon les réponses, des examens médicaux complémentaires. Un antécédent peut entraîner une surprime, une exclusion ciblée ou un refus sur certaines garanties. Les réponses doivent être exactes. Une déclaration incomplète risque de compromettre l’indemnisation en cas de sinistre.
Les protections réglementaires à connaître
Depuis le 1er juin 2022, la loi Lemoine supprime le questionnaire de santé dans certains cas : lorsque la part assurée de l’encours ne dépasse pas 200 000 euros par emprunteur et que le remboursement du prêt intervient avant 60 ans. Cette dispense concerne donc rarement un nouveau crédit souscrit après 60 ans. La loi Lemoine permet aussi de changer d’assurance à tout moment, sous réserve de l’équivalence des garanties.
Le droit à l’oubli permet, sous conditions, de ne pas déclarer certains antécédents de cancer ou d’hépatite C cinq ans après la fin du protocole thérapeutique. En cas de risque aggravé de santé, la convention AERAS facilite l’accès à l’assurance et au crédit. Si l’assurance reste difficile à obtenir, le nantissement d’une épargne ou une hypothèque peuvent parfois compléter les garanties financières demandées par le prêteur.
La méthode pour obtenir des devis réellement comparables
Préparez le montant emprunté, la durée souhaitée, votre date de naissance, votre statut d’activité ou de retraite, la répartition entre coemprunteurs et le tableau d’amortissement si le prêt est déjà signé. Demandez plusieurs devis avec la même quotité et les mêmes garanties. Cette méthode évite de comparer une offre limitée au décès avec une formule intégrant IPT et ITT.
- Relevez les exigences de la banque sur la fiche standardisée d’information.
- Vérifiez l’âge de fin de la garantie décès, puis celui des garanties complémentaires.
- Comparez le TAEA, le coût total et le mode de calcul des cotisations.
- Lisez les exclusions, les délais de carence, les franchises et les plafonds d’indemnisation.
- Contrôlez la décision médicale : acceptation standard, surprime ou exclusion.
- En cas de délégation, transmettez le dossier complet pour que la banque vérifie l’équivalence des garanties.
Ne choisissez pas la durée du prêt indépendamment de l’assurance. Un financement de 10 à 15 ans peut convenir à certains profils seniors, mais sa faisabilité dépend de l’âge atteint à la dernière échéance et de la couverture disponible jusque-là. Une simulation correctement renseignée et plusieurs devis homogènes donnent une vision plus fiable du coût global. Elles permettent aussi de protéger l’emprunteur et ses proches contre le capital restant dû.