Justificatifs d’épargne : le document qui peut retarder votre prêt immobilier
Pour obtenir un prêt immobilier, les justificatifs d’épargne servent à prouver que votre apport existe, qu’il est disponible et que son origine peut être identifiée. Le document à transmettre dépend donc de la manière dont les fonds ont été constitués : livret, vente d’un bien, don, prêt familial ou succession.
Ce que la banque vérifie derrière un justificatif d’épargne
Un justificatif d’épargne est une pièce qui établit l’existence d’une somme mobilisable pour votre projet. Il peut s’agir d’un relevé de Livret A, d’une attestation de compte, d’un relevé d’assurance-vie ou d’un document prouvant l’encaissement d’une vente. La banque rapproche ensuite cette pièce du plan de financement, qui comprend le prix du bien, les frais de notaire, les frais de garantie, les éventuels travaux et le montant de l’apport annoncé.
Cette vérification répond à deux objectifs. Le prêteur évalue votre solvabilité et votre capacité à conserver une marge financière pendant le remboursement. Il doit aussi contrôler l’origine légale des fonds, notamment dans le cadre de la lutte contre le blanchiment de capitaux et le financement du terrorisme. Un montant important versé récemment sur un compte courant sans explication peut donc entraîner une demande de document complémentaire.
Justificatif d’épargne, justificatif d’apport : une distinction utile
L’épargne correspond aux sommes que vous avez accumulées ou placées. L’apport personnel désigne la part de cette épargne, ou d’autres fonds disponibles, que vous décidez d’injecter dans l’achat. Un relevé bancaire prouve l’épargne détenue. Le plan de financement et les mouvements ultérieurs permettent de vérifier l’affectation de cette somme à l’opération.
La banque peut aussi demander les relevés des 3 derniers mois pour examiner la tenue des comptes, les éventuels découverts et la cohérence de votre situation. Chaque pièce doit expliquer un mouvement d’argent. Un virement vers le compte courant sera plus lisible s’il est accompagné du relevé du placement, de l’ordre de rachat ou de l’acte qui précise l’origine des fonds. Cette traçabilité est particulièrement utile lorsque l’apport provient de plusieurs comptes, d’un compte joint ou d’un déblocage récent.
Le document à transmettre selon l’origine de votre apport
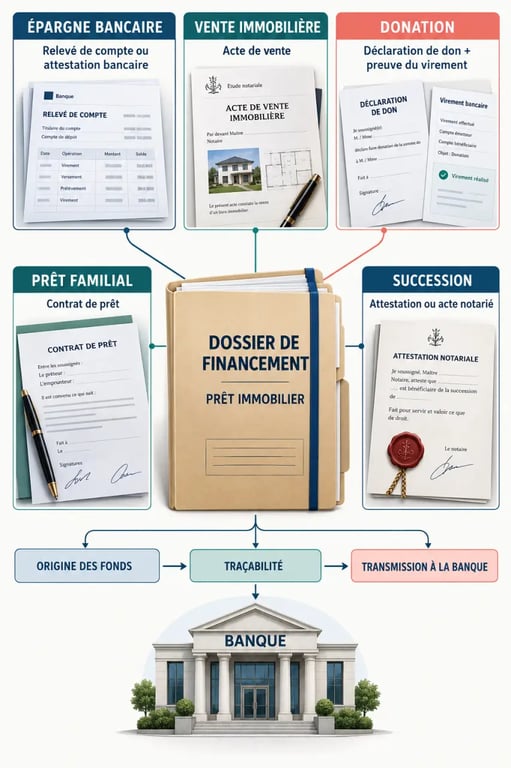
Il n’existe pas de justificatif universel. La pièce attendue doit relier clairement les fonds à leur origine. Réunir les documents avant le dépôt du dossier limite les échanges successifs et les retards d’instruction.
| Origine des fonds | Justificatif à privilégier | Interlocuteur ou lieu d’obtention |
|---|---|---|
| Livret, compte épargne, PEL, assurance-vie ou placement | Relevé récent, attestation de détention ou de solde ; document de rachat si nécessaire | Banque ou espace client |
| Vente d’un bien immobilier | Compromis, promesse de vente ou acte authentique, selon l’avancement | Notaire et, si besoin, agent immobilier |
| Don familial | Preuve du virement et copie de la déclaration de don manuel n°2735 | Donateur et service des impôts |
| Prêt familial | Contrat de prêt et, selon le cas, déclaration n°2062 | Prêteur familial et service des impôts |
| Succession | Attestation de succession ou acte de notoriété | Notaire |
Épargne personnelle et placements : privilégier une preuve récente
Pour un Livret A, un LEP, un LDDS ou un autre compte d’épargne, téléchargez un relevé ou une attestation depuis votre espace bancaire. Si votre épargne est répartie dans plusieurs établissements, transmettez les documents de chacun. Évitez de virer tous les fonds en urgence sur le compte qui reçoit votre salaire, car ce déplacement peut nécessiter une explication supplémentaire.
Pour une assurance-vie, un compte-titres ou une épargne salariale, une attestation de valorisation ne prouve pas toujours que les fonds sont immédiatement disponibles. Lorsque c’est pertinent, ajoutez la preuve du rachat, du déblocage ou de l’ordre de vente. La banque pourra ainsi distinguer la valeur théorique du placement de la somme réellement mobilisable pour l’achat.
Donation, prêt familial, vente ou succession : documenter la chronologie
Un don familial doit pouvoir être distingué d’un prêt ou d’un simple transfert. La copie du formulaire n°2735, accompagnée de la preuve du virement, donne un cadre clair à l’opération. Le don familial bénéficie d’un abattement de 31 865 euros par personne, renouvelable tous les 15 ans. Avec deux parents ou deux grands-parents, l’exemple mentionné atteint 63 730 euros. Ces règles fiscales ne remplacent pas les justificatifs bancaires : la banque doit également pouvoir suivre le chemin parcouru par les fonds.
Pour un prêt familial, formalisez les conditions par écrit. Au-delà de 1 500 euros, un écrit est attendu ; au-delà de 750 euros, le prêt doit être déclaré au service des impôts via le formulaire n°2062. En cas de vente d’un ancien logement, le compromis ou la promesse peut servir à préparer le dossier. L’acte de vente confirme toutefois le montant effectivement dégagé. Pour une succession inférieure à 5 000 euros, une attestation de succession peut être utilisée. Au-delà, l’acte de notoriété établi par le notaire est la pièce de référence.
Où trouver les documents et quand les actualiser
La plupart des justificatifs d’épargne sont accessibles dans l’espace en ligne de votre banque, au format PDF. Consultez les rubriques « relevés », « documents », « attestations » ou « épargne ». Si le document recherché n’est pas disponible, demandez une attestation de solde ou de détention à votre conseiller.
Conservez des fichiers complets, lisibles et non recadrés. Le nom du titulaire, la date et le solde doivent rester visibles. Le numéro de compte peut être masqué si nécessaire, mais la pièce doit permettre d’identifier l’établissement et le produit concerné.
Les documents liés à une donation ou à un prêt se récupèrent auprès de la famille et du service des impôts. Ceux qui concernent une vente ou une succession sont fournis par le notaire. Transmettez des pièces récentes, surtout si plusieurs semaines s’écoulent entre l’accord de principe et l’édition de l’offre de prêt. La banque peut demander une actualisation si le solde a changé, si une vente n’est pas encore signée ou si l’apport a été déplacé entre-temps.
Intégrer l’épargne dans un dossier de prêt cohérent
Les justificatifs d’épargne s’insèrent dans un dossier plus large. La banque examine aussi les pièces d’identité, la situation familiale, les avis d’imposition, les justificatifs de revenus, le contrat de travail ou les documents liés à une activité indépendante, ainsi que les relevés de comptes. Le projet immobilier doit également être documenté par le compromis de vente, le contrat de réservation en VEFA, les devis de travaux ou les éléments relatifs au bien.
La cohérence entre ces documents compte autant que leur présence. Le montant de l’apport indiqué dans votre demande doit correspondre aux fonds justifiés. Les mensualités envisagées doivent rester compatibles avec vos revenus et vos charges. Le taux d’endettement présenté ne doit pas excéder 35 %. Un apport conséquent ne compense pas automatiquement des comptes fréquemment débiteurs ou des revenus insuffisamment démontrés.
Une méthode simple pour éviter les pièces manquantes
- Établissez la liste précise de chaque source d’apport et du montant correspondant.
- Téléchargez les relevés ou attestations récents avant de déplacer les fonds.
- Ajoutez la pièce qui explique chaque entrée exceptionnelle : vente, donation, prêt ou succession.
- Classez les documents par origine, avec des noms de fichiers explicites et une version à jour.
- Faites vérifier l’ensemble par votre banque ou un courtier avant la présentation du dossier.
Un achat peut être financé sans épargne dans certaines situations, mais l’absence d’apport ne dispense pas de fournir les relevés bancaires et les autres éléments de solvabilité. Si votre apport est complexe, réparti entre plusieurs sources ou constitué récemment, un courtier peut vous aider à présenter les pièces dans le bon ordre et à préparer un dossier plus lisible pour les établissements sollicités.