Prêt immobilier pour fonctionnaire : combinez crédit classique, aides et caution adaptée
Un prêt immobilier pour fonctionnaire ne correspond pas forcément à un crédit unique réservé aux agents publics. Dans la plupart des projets, le financement repose sur un montage composé d’un prêt immobilier classique, d’aides accessibles selon la situation du foyer et, parfois, d’un prêt fonctionnaire complémentaire. Le statut public peut rassurer un prêteur, mais il ne dispense ni de comparer les offres ni de préparer un dossier solide.
Commencer par distinguer le crédit principal des aides complémentaires
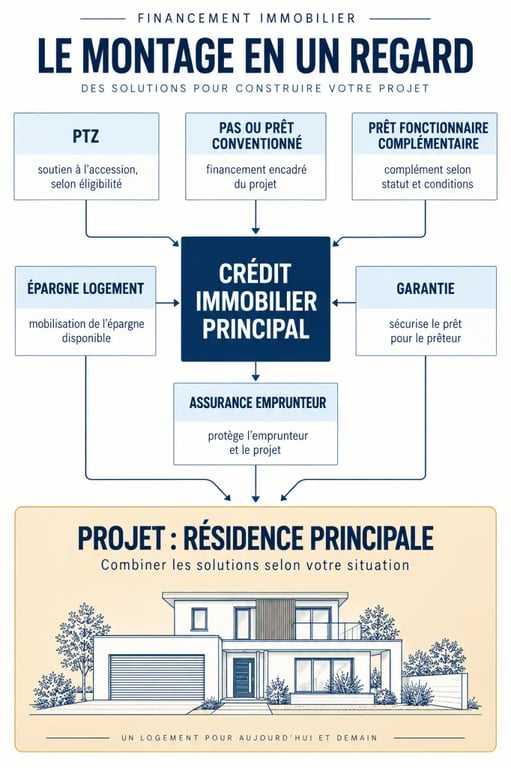
Pour acheter une résidence principale, construire, acquérir un bien ancien avec travaux ou, selon l’offre choisie, investir dans le locatif, le financement repose généralement sur un crédit immobilier classique. Il peut être à taux fixe ou révisable et s’étaler habituellement jusqu’à 25 ans, sauf exception. C’est lui qui finance l’essentiel du prix du logement, des travaux éventuels et, lorsque la banque l’accepte, une partie des frais annexes.
Calculer la mensualité de son prêt immobilier
Estimez votre mensualité, le montant total remboursé et le coût des intérêts de votre crédit.
Résultats estimatifs
Calcul indicatif : il n’intègre pas les frais de garantie, de dossier, de notaire ni les éventuelles spécificités d’un PTZ ou d’un prêt complémentaire.
Le prêt fonctionnaire, souvent présenté comme un avantage propre à la fonction publique, est d’une autre nature. Son montant est limité, de l’ordre de quelques milliers d’euros, et il intervient comme un prêt complémentaire. Il ne remplace donc pas le crédit principal. Ses modalités, ses bénéficiaires et son intérêt réel varient selon l’organisme, la mutuelle et le projet. Vérifiez s’il est réservé à la résidence principale, s’il exige une adhésion et avec quels autres prêts il peut être cumulé.
| Solution | À quoi sert-elle ? | Point de vigilance |
|---|---|---|
| Crédit immobilier classique | Financer le cœur du projet, dans le neuf, l’ancien, la construction ou les travaux. | Comparer le TAEG, l’assurance et la garantie, pas seulement le taux débiteur. |
| Prêt fonctionnaire | Compléter un financement principal avec un montant limité. | Conditions propres à chaque organisme et montant insuffisant seul. |
| PTZ | Alléger une partie du financement d’une résidence principale éligible. | Conditions de revenus, de localisation, de type de bien et de primo-accession. |
| PAS ou prêt conventionné | Faciliter l’accession selon les revenus et le projet. | Vérifier précisément l’éligibilité et les frais associés. |
| Prêt PEL ou CEL | Mobiliser une épargne logement sous conditions. | Durée de détention et droits acquis à contrôler. |
Les prêts aidés à examiner avant de signer une offre
PTZ, PAS et prêt conventionné : des règles liées au foyer et au bien
Le prêt à taux zéro (PTZ) est sans intérêts ni frais de dossier, selon les conditions du dispositif. Il s’adresse notamment aux primo-accédants et dépend des revenus, de la zone géographique, de la composition du foyer et de la nature du logement. Il doit être associé à un ou plusieurs prêts complémentaires d’une durée supérieure à 2 ans. Être fonctionnaire ne donne pas automatiquement droit au PTZ : c’est le profil global du ménage et le projet qui comptent. Le simulateur d’éligibilité proposé par l’ANIL peut aider à clarifier ce point avant de bâtir le plan de financement.
Le prêt d’accession sociale (PAS) vise les ménages aux revenus modestes. Le prêt conventionné peut également financer une opération immobilière selon des modalités spécifiques. Sa durée peut aller de 5 à 30 ans. Ces dispositifs méritent d’être intégrés à la comparaison, surtout pour une résidence principale avec un apport limité. Ils ne doivent toutefois pas être choisis par réflexe : un crédit classique peut parfois être plus compétitif sur le coût total.
PEL et CEL : vérifier les droits avant de les intégrer
Un prêt épargne logement peut s’ajouter au montage si les conditions du PEL ou du CEL sont réunies. Le PEL implique une détention minimale de 4 ans, ou de 3 ans dans certaines situations. Le prêt associé peut atteindre 92 000 € et se rembourse sur 2 à 15 ans. Pour le CEL, la détention minimale est de 18 mois, le montant maximal indiqué est de 23 000 € et la durée va également de 2 à 15 ans. Ces prêts ne sont intéressants que si leurs conditions restent cohérentes avec celles du financement principal.
Ce que le statut d’agent public change réellement
La stabilité des revenus liée à un emploi public peut être perçue favorablement par la banque. Un fonctionnaire titulaire présente souvent une situation professionnelle lisible, ce qui peut faciliter l’étude de la solvabilité. Cela ne signifie ni acceptation automatique ni taux préférentiel garanti. Les revenus nets, les charges récurrentes, l’apport, l’ancienneté, les crédits en cours et la qualité du bien restent déterminants.
PTZ dans l’ancien : conditions et démarches officielles | Découvrez les conditions d’éligibilité, les travaux requis et les démarches pour obtenir un prêt à taux zéro lors de l’achat d’un logement ancien.
Les agents contractuels, stagiaires, territoriaux, hospitaliers, enseignants, policiers ou militaires peuvent également accéder à un crédit immobilier. La différence se joue surtout sur la stabilité démontrée du parcours professionnel et les règles propres à l’établissement sollicité. Une banque examinera notamment la continuité des revenus et la cohérence du projet avec le budget du foyer.
Le point souvent négligé est le seuil de bascule entre un dossier simplement finançable et un dossier confortable. Il ne se situe pas uniquement dans le taux d’endettement. Une mensualité compatible peut devenir fragile si elle laisse peu de marge après les dépenses incompressibles, les charges de copropriété, la taxe foncière, l’entretien ou une mutation professionnelle. Calculez un reste à vivre réaliste, puis testez le budget avec une épargne de précaution. Vous pourrez choisir une durée et un prix de bien supportables dans la durée.
Garantie, assurance et TAEG : les comparaisons qui comptent
La caution mutuelle peut éviter l’hypothèque
Certains organismes liés au monde de la fonction publique, des mutuelles ou des réseaux spécialisés peuvent proposer un cautionnement mutuel. Cette garantie peut éviter une hypothèque et les frais liés à sa mainlevée lors de la revente ou du remboursement anticipé. Elle n’est pas accessible à tous les dossiers et son coût doit être comparé à celui des autres garanties. Demandez donc un chiffrage distinct de la caution, de l’hypothèque et des éventuels frais de dossier.
L’assurance emprunteur ne doit pas être choisie par défaut
L’assurance couvre le remboursement dans certaines situations prévues au contrat. L’assurance groupe de la banque est une solution, mais une délégation d’assurance auprès d’un autre assureur peut être envisagée si le niveau de garanties est équivalent. Comparez les exclusions, les quotités assurées entre coemprunteurs et le coût sur toute la durée. Cette analyse est souvent plus utile que de se focaliser sur la mensualité initiale.
Le TAEG, ou taux annuel effectif global, est le repère le plus pertinent pour comparer deux offres. Il intègre le taux du crédit ainsi que les frais et coûts obligatoires pris en compte dans l’opération. Une offre affichant un taux débiteur attractif peut devenir moins avantageuse avec une assurance ou une garantie plus coûteuse.
Préparer le dossier et solliciter les bons interlocuteurs
Avant toute demande, définissez le prix d’achat, les frais de notaire, le budget travaux, l’apport disponible et la mensualité supportable. L’apport réduit le montant à emprunter et peut renforcer le dossier. Le conserver en partie pour les imprévus peut toutefois être plus prudent que de l’utiliser intégralement. Cette décision dépend du budget du foyer et de la marge disponible après l’achat.
- Les 3 derniers bulletins de salaire ;
- Les 2 derniers avis d’imposition ;
- Les relevés de comptes et justificatifs d’épargne ;
- Les justificatifs des crédits et charges en cours ;
- Le compromis, ou les éléments du projet de construction et de travaux ;
- Une pièce d’identité, un justificatif de domicile et les documents relatifs à l’apport.
Pour élargir la comparaison, consultez une banque généraliste, un organisme spécialisé comme le CSF, la CASDEN Banque Populaire ou la Banque Française Mutualiste, ainsi qu’une mutuelle ou un courtier. Action Logement peut aussi être pertinent selon votre employeur, votre statut et votre opération. Demandez plusieurs simulations pour identifier les écarts de TAEG, de garantie et d’assurance. Une attestation de financement peut ensuite rassurer un vendeur ou une agence avant la signature d’un compromis.
Après réception de l’offre de prêt, un délai de réflexion de 10 jours doit être respecté avant son acceptation. Utilisez ce délai pour relire les conditions de remboursement anticipé, les garanties exigées et le coût total. Un prêt immobilier pour fonctionnaire adapté est celui qui finance le projet sans déséquilibrer durablement le budget du foyer.