À Paris, un conseiller financier doit d’abord rééquilibrer votre patrimoine
À Paris, un patrimoine peut sembler solide tout en restant déséquilibré : résidence principale très valorisée, investissement locatif peu liquide, épargne dispersée et fiscalité lourde. Un conseiller en investissement financier aide à remettre de l’ordre dans cet ensemble, à condition de choisir un professionnel transparent sur son statut, ses recommandations et sa rémunération.
Pourquoi le patrimoine parisien demande souvent un regard extérieur
Avec un prix moyen de l’immobilier parisien de 9 810 €/m² et un rendement brut locatif généralement compris entre 3 et 4 %, la pierre occupe souvent une place dominante dans le patrimoine des ménages parisiens. Ce poids n’est pas forcément un problème. Il devient une fragilité lorsque l’essentiel du capital dépend d’un même marché, d’un même type d’actif et de biens difficiles à vendre rapidement.
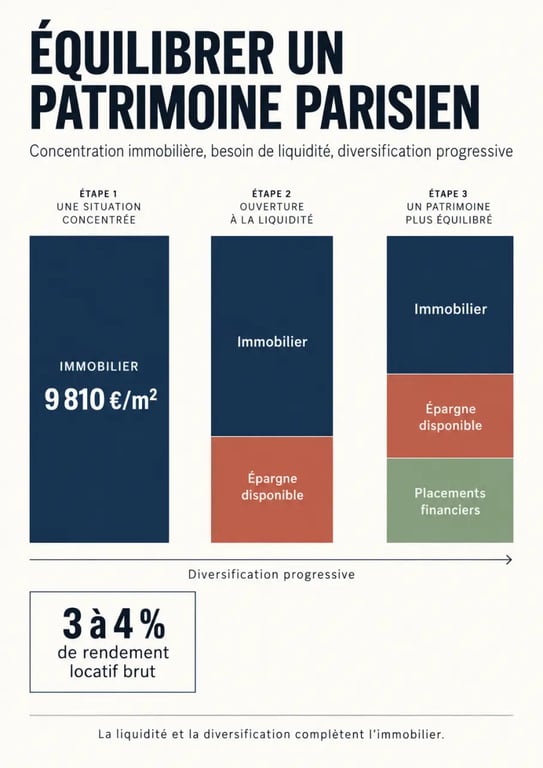
Un conseiller en investissement financier à Paris commence donc rarement par proposer un produit. Il examine les actifs existants, les crédits, les revenus, la capacité d’épargne, les disponibilités immédiates, les projets familiaux et le niveau de risque acceptable. L’objectif consiste à distinguer ce qui sécurise réellement le foyer de ce qui immobilise inutilement son capital.
La liquidité est le point aveugle d’un patrimoine très immobilier
La valeur d’un appartement ne finance pas directement un imprévu, une transition professionnelle ou un projet d’entreprise. Entre le patrimoine que l’on possède sur le papier et celui que l’on peut mobiliser sans vendre dans l’urgence, il faut donc organiser des réserves. Une poche de précaution, des placements accessibles et une échéance de crédit cohérente jouent ce rôle. Cette organisation évite d’arbitrer un bien ou un placement au mauvais moment.
Le conseiller peut ensuite étudier une diversification progressive vers des supports financiers, sans opposer systématiquement immobilier et marchés financiers. L’horizon de placement, la tolérance aux variations et le besoin de liquidité doivent guider les choix, plutôt que les tendances du moment.
Fiscalité, retraite et transmission : des sujets liés
Une tranche marginale d’imposition de 41 % rend le choix des enveloppes particulièrement important. Le PER peut répondre à un objectif de préparation de la retraite et de déduction des versements, tandis que l’assurance-vie ou le PEA peuvent convenir à d’autres horizons et niveaux de disponibilité. L’IFI, la protection du conjoint et la transmission doivent aussi être examinés avant toute décision isolée. Une économie fiscale n’a d’intérêt que si elle reste compatible avec vos projets et les contraintes du placement.
Ce qu’un conseiller en investissement financier est habilité à faire
Le titre de CIF, pour conseiller en investissements financiers, désigne une activité réglementée. Le professionnel formule des recommandations personnalisées sur des instruments financiers après avoir recueilli des informations sur le client : situation financière, connaissances, objectifs, horizon et capacité à supporter des pertes. Il exerce dans un cadre suivi par l’AMF et doit appartenir à une association professionnelle agréée, telle que la CNCGP, l’ANACOFI ou la CNCEF.
Vérifiez l’autorisation officielle d’un intermédiaire financier | Consultez le registre officiel de l’Orias pour vérifier qu’un intermédiaire en assurance, banque ou finance est bien immatriculé et autorisé.
Le terme conseiller en gestion de patrimoine, ou CGP, est plus large. Il décrit couramment un accompagnement patrimonial, sans renseigner à lui seul sur tous les statuts détenus. Un CGPI met généralement en avant son indépendance. Dans tous les cas, les immatriculations, les habilitations et les documents remis comptent davantage que l’intitulé commercial.
Les vérifications à effectuer avant le premier rendez-vous
Un cabinet sérieux fournit un document d’entrée en relation. Celui-ci doit permettre d’identifier l’entreprise, ses statuts, son assurance de responsabilité civile professionnelle, ses modes de rémunération et ses éventuels liens avec des partenaires. Vérifiez aussi l’immatriculation du professionnel sur le registre unique de l’ORIAS et prenez connaissance de son association professionnelle. Ces contrôles distinguent un conseil encadré d’un simple discours commercial.
- Demandez quels types de placements le cabinet peut recommander et auprès de quels partenaires.
- Interrogez-le sur son approche : architecture ouverte, sélection restreinte ou produits maison.
- Faites préciser la méthode d’évaluation de votre profil de risque.
- Exigez une explication écrite des frais du conseil et des supports retenus.
- Assurez-vous qu’aucune promesse de rendement ou d’absence de risque ne vous est faite.
Honoraires, rétrocessions : lire le prix du conseil sans zone grise
À Paris, les honoraires de conseil se situent généralement entre 100 € et 500 € HT par heure, pour une moyenne annoncée de 200 € HT. Un premier échange peut être gratuit, mais cela ne signifie pas que l’accompagnement est sans coût. Le cabinet peut être rémunéré ultérieurement par des honoraires, par des rétrocessions versées par les établissements partenaires ou par une combinaison des deux.
Le bon réflexe consiste à comparer le coût total plutôt qu’un seul chiffre. Des frais de souscription, de gestion du contrat, de gestion financière ou d’arbitrage peuvent s’ajouter selon les solutions retenues. Les rétrocommissions ne rendent pas automatiquement le conseil mauvais. Elles doivent être connues et comprises, car elles peuvent influencer la sélection proposée.
| Mode de rémunération | Ce qu’il couvre souvent | Question à poser |
|---|---|---|
| Honoraires | Audit, stratégie, rendez-vous et suivi | Le montant est-il forfaitaire, horaire ou récurrent ? |
| Rétrocessions | Distribution ou suivi de certains contrats et supports | Quels partenaires les versent et à quel niveau ? |
| Modèle mixte | Conseil facturé et rémunération liée aux placements | Comment les deux sources sont-elles déduites ou détaillées ? |
Un bilan patrimonial doit déboucher sur des arbitrages compréhensibles
Un bilan utile ne se résume pas à une liste de produits. Il établit un diagnostic sur l’exposition à l’immobilier, l’endettement, la protection familiale, la fiscalité, le placement de la trésorerie, la retraite et la transmission. Les recommandations doivent ensuite hiérarchiser les actions : conserver, rembourser, sécuriser, investir progressivement ou attendre. Si la proposition est complexe, demandez ce qui se passe en cas de baisse des marchés, de besoin d’argent rapide ou de changement de revenus.
Comparer indépendant, banque privée et gestion sous mandat
La banque privée offre la proximité d’un établissement bancaire et l’accès à ses services de financement. Un cabinet indépendant peut, de son côté, comparer plusieurs assureurs, sociétés de gestion ou solutions immobilières lorsqu’il travaille en architecture ouverte. Aucun modèle n’est automatiquement supérieur. La qualité dépend du besoin, de la disponibilité du conseiller, de l’univers de solutions et de la clarté des intérêts économiques.
La gestion sous mandat convient aux investisseurs qui souhaitent déléguer les arbitrages dans un cadre défini. Elle ne supprime ni le risque de perte en capital ni la nécessité de comprendre les frais. À l’inverse, le conseil non délégué laisse la décision finale au client. Dans les deux cas, une stratégie raisonnable ne doit pas reposer sur un rendement espéré présenté comme certain.
Préparer un rendez-vous qui permet de comparer vraiment les cabinets
Vous n’avez pas besoin d’atteindre un capital précis pour solliciter un premier échange, même si certains cabinets fixent un seuil d’accompagnement. Par exemple, Agora Finance indique intervenir à partir de 100 000 €. Le niveau de patrimoine n’est toutefois qu’un critère parmi d’autres. La complexité d’une succession, la vente d’une entreprise, une expatriation ou une forte capacité d’épargne peuvent justifier un accompagnement plus tôt.
Pour que le rendez-vous soit productif, rassemblez vos relevés d’épargne, crédits, titres de propriété, revenus, avis d’imposition, dispositifs de prévoyance et objectifs à trois, cinq ou dix ans. Vous pourrez ainsi comparer les cabinets sur la qualité de leurs questions, plutôt que sur la présentation de leur offre.
- Expliquez votre situation et vos priorités sans chercher à orienter le diagnostic.
- Demandez une restitution distinguant urgences, décisions utiles et options à étudier.
- Comparez la lettre de mission, les frais, les partenaires et les modalités de suivi.
- Ne signez qu’après avoir compris la durée d’immobilisation, les risques et les coûts de chaque solution.
Le bon conseiller en investissement financier à Paris ne promet pas de battre le marché ni d’effacer l’impôt. Il vous aide à prendre des décisions cohérentes, documentées et révisables lorsque votre vie ou votre patrimoine évoluent.