Charges fixes et variables : distinguez vos coûts pour calculer le seuil de rentabilité
La distinction entre charges fixes et variables permet de savoir quel chiffre d’affaires une entreprise doit atteindre pour couvrir ses coûts. Elle aide aussi à fixer un prix cohérent, à préparer un budget et à anticiper les tensions de trésorerie. Une charge fixe ne dépend pas directement du niveau d’activité sur une période donnée. Une charge variable évolue avec les ventes, la production ou les prestations réalisées.
Reconnaître les charges fixes, variables et mixtes sans se tromper
Une charge est dite fixe, ou charge de structure, lorsque son montant reste globalement stable, même si l’entreprise ne produit rien ou ne vend pas. Elle doit donc être payée pendant les périodes creuses. À l’inverse, une charge variable, aussi appelée charge opérationnelle ou charge d’activité, augmente ou diminue avec le volume d’activité.
Calculer la marge et le seuil de rentabilité
Saisissez vos hypothèses pour obtenir une estimation de la rentabilité de votre activité.
Données principales
Hypothèses optionnelles
Résultats
Chiffre d’affaires moins les charges variables.
Part du chiffre d’affaires restant après les charges variables.
Chiffre d’affaires nécessaire pour couvrir toutes les charges fixes.
Unités à vendre selon la marge unitaire (prix moins coût variable).
Nombre de jours estimé avant d’atteindre le seuil de rentabilité.
Chiffre d’affaires moins charges variables et charges fixes.
| Type de charge | Comportement | Exemples courants |
|---|---|---|
| Charge fixe | Stable à court terme, indépendamment du volume | Loyer, assurance, abonnement, salaire administratif fixe, amortissement |
| Charge variable | Évolue avec les ventes, la production ou les livraisons | Marchandises, matières premières, emballages, commissions, transport |
| Charge mixte | Comprend une part fixe et une part liée à l’usage | Téléphonie avec dépassement, énergie, logiciel facturé au forfait puis à l’utilisation |
Les dépenses fixes : stables, mais pas immuables
Le loyer d’un local, les honoraires récurrents, certaines assurances, les abonnements et les intérêts d’emprunt sont souvent classés parmi les charges fixes. L’amortissement y figure également. Il traduit la perte de valeur d’une immobilisation sur sa durée d’utilisation et ne varie pas directement avec le nombre d’unités vendues.
Un montant fixe n’est toutefois pas figé pour toujours. Un déménagement, un recrutement ou l’acquisition de matériel peuvent faire franchir un palier de croissance et augmenter durablement les charges de structure. La charge reste fixe à l’intérieur d’un niveau de capacité, puis peut progresser par paliers lorsque l’organisation change.
Les dépenses variables : suivre le moteur de l’activité
Dans un commerce, l’achat de marchandises est généralement variable. Dans un atelier, il s’agit surtout des matières premières et du conditionnement. Dans une activité de services, la sous-traitance ou les commissions commerciales peuvent jouer ce rôle.
Le bon réflexe consiste à poser cette question : si l’entreprise ne réalise aucune vente ce mois-ci, cette dépense disparaît-elle ou baisse-t-elle fortement ? Si la réponse est oui, la dépense est probablement variable. Elle peut augmenter, diminuer ou disparaître avec l’activité.
Une dépense ne porte pas toujours une étiquette définitive. L’électricité, par exemple, comprend souvent un socle incompressible pour éclairer ou chauffer les locaux, puis une consommation liée aux machines et aux horaires de production. La traiter intégralement comme fixe ou comme variable fausse l’analyse. Il est plus utile de séparer ces deux composantes.
Ne pas confondre variation des coûts et affectation au produit
Les notions de charges fixes et variables répondent à la question « comment la dépense évolue-t-elle ? ». Les charges directes et indirectes répondent à une autre question : « peut-on l’attribuer précisément à un produit, un client ou une prestation ? » Une même dépense peut donc appartenir aux deux grilles de lecture.
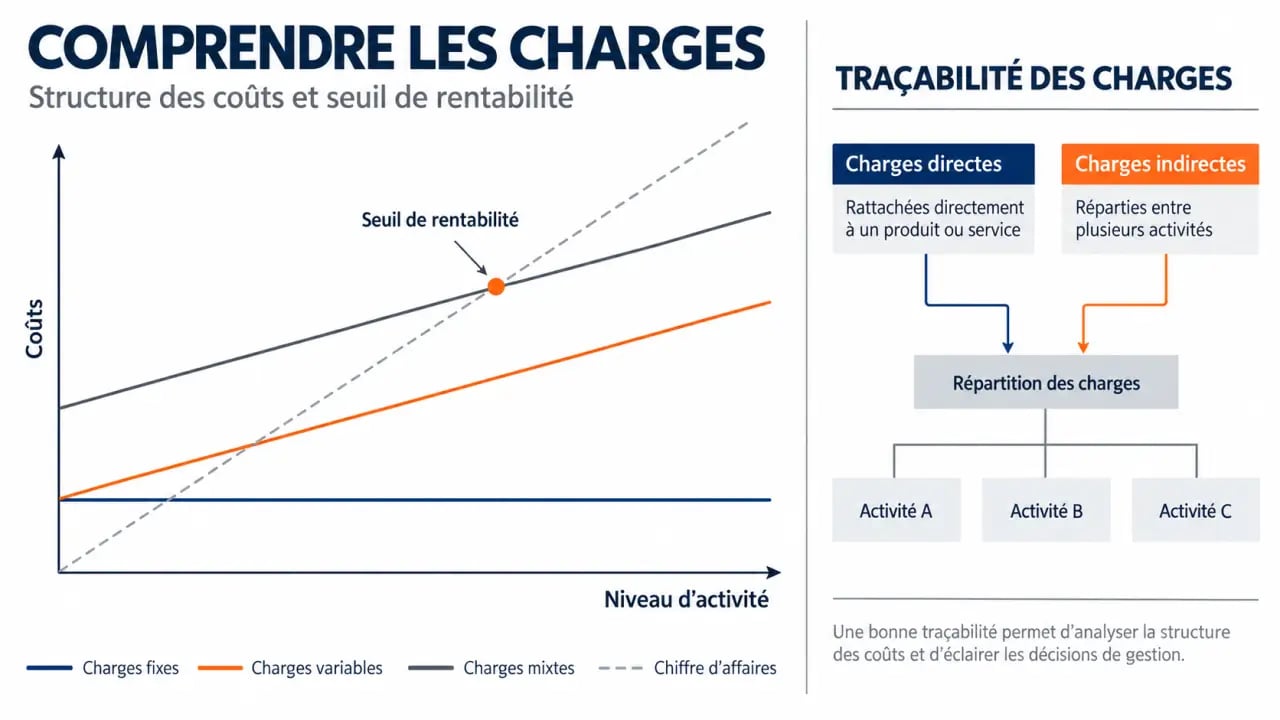
- Une matière première utilisée pour fabriquer un article est généralement une charge variable et directe.
- Le loyer d’un atelier est le plus souvent une charge fixe et indirecte, car il bénéficie à plusieurs fabrications.
- Une commission versée à un commercial sur une vente est habituellement variable et directe.
- Le salaire fixe d’un responsable de production peut être fixe et indirect.
Cette double lecture est utile pour calculer un coût de revient fiable. Les charges indirectes doivent être ventilées selon une méthode adaptée à l’activité : temps passé, surface occupée, heures machine, nombre de commandes ou chiffre d’affaires. Il n’existe pas une clé unique pour toutes les entreprises. La méthode retenue sert avant tout à obtenir une analyse cohérente des coûts.
Passer des dépenses au seuil de rentabilité
Le calcul devient utile lorsqu’il relie les charges au chiffre d’affaires. Choisissez d’abord une période cohérente, souvent le mois ou l’année. Recensez ensuite les dépenses à partir du compte de résultat, des contrats et des relevés de gestion. Classez-les selon leur comportement réel, plutôt que selon leur seul intitulé comptable.
Les trois formules à connaître
Les charges fixes correspondent à l’addition des dépenses de structure sur la période. Les charges variables totales regroupent les coûts entraînés par l’activité pendant cette même période. Pour connaître le coût variable d’une unité produite ou vendue, utilisez la formule suivante :
Charges variables unitaires = totalité des charges variables / volume produit ou vendu
La marge sur coûts variables indique ce qu’il reste du chiffre d’affaires après déduction des charges variables. Elle sert d’abord à couvrir les charges fixes, puis à dégager un bénéfice :
Marge sur coûts variables = chiffre d’affaires moins charges variables
Son taux se calcule ainsi : ((chiffre d’affaires moins charges variables) / chiffre d’affaires) × 100. Le seuil de rentabilité s’obtient avec la formule charges fixes / taux de marge sur coûts variables, en utilisant le taux sous forme décimale. Il correspond au chiffre d’affaires à atteindre pour obtenir un résultat nul.
Un exemple chiffré complet
Imaginons une entreprise qui réalise 100 000 € de chiffre d’affaires sur une période. Ses charges variables s’élèvent à 40 000 € et ses charges fixes à 36 000 €. Sa marge sur coûts variables atteint 60 000 €, soit 100 000 € moins 40 000 €. Son taux de marge sur coûts variables est donc de 60 %, calculé ainsi : 60 000 € / 100 000 €.
Le seuil de rentabilité est de 60 000 €, obtenu avec le calcul suivant : 36 000 € / 0,60. Au-delà de ce chiffre d’affaires, chaque vente supplémentaire contribue au résultat selon sa marge variable, sous réserve que la structure des coûts reste inchangée.
Le seuil de rentabilité peut s’exprimer en chiffre d’affaires, en volume d’unités ou en jours d’activité. Le point mort désigne le moment où ce seuil est atteint dans le temps, par exemple le jour de l’année où l’entreprise commence réellement à générer un bénéfice.
Mesurer l’effet du volume sur les coûts
La structure des coûts explique pourquoi une hausse du chiffre d’affaires ne produit pas automatiquement un bénéfice. Tant que les charges fixes ne sont pas couvertes, l’entreprise peut améliorer sa trésorerie sans atteindre une rentabilité durable. Il faut aussi observer la capacité disponible, les délais d’encaissement et les coûts supplémentaires déclenchés par la croissance.
À charges fixes constantes, le coût fixe unitaire diminue lorsque le volume augmente. Le même loyer est alors réparti sur davantage de produits ou de prestations. Ce mécanisme peut améliorer la rentabilité, mais il a une limite. Un nouvel entrepôt, une machine additionnelle ou un recrutement peuvent créer un nouveau palier de charges. Le modèle doit donc être recalculé avant toute montée en capacité.
Le prix de vente joue lui aussi un rôle direct. Une réduction commerciale peut stimuler les volumes, mais elle réduit le taux de marge sur coûts variables. Si le gain de volume ne compense pas cette baisse, le seuil de rentabilité augmente. Cette analyse aide à comparer un produit, un canal de vente ou l’arbitrage entre internalisation et sous-traitance.
Mettre en place un suivi utile pour le budget et la trésorerie
Un tableau de suivi mensuel suffit souvent pour commencer. Il peut comporter le chiffre d’affaires, les charges fixes, les charges variables, la marge sur coûts variables, le taux de marge, le seuil de rentabilité et la trésorerie prévisionnelle. Comparez chaque mois les données réelles au budget. Un écart sur les matières, les commissions, les frais de livraison ou les abonnements doit être expliqué rapidement.
- Recensez chaque dépense récurrente et chaque coût lié à une vente ou à une production.
- Identifiez les charges mixtes et répartissez leur part fixe et leur part variable.
- Calculez la marge par produit, service ou canal lorsque les données le permettent.
- Révisez le seuil de rentabilité après un changement de prix, de volume, de capacité ou de contrat.
- Agissez sur les contrats peu utilisés, les fournisseurs, les pertes de matières et les processus coûteux.
Cette analyse ne remplace pas la comptabilité générale. Le compte de résultat présente notamment les charges d’exploitation, financières et exceptionnelles. Elle transforme toutefois ces informations en décisions concrètes sur les prix, les volumes, les fournisseurs ou l’organisation.
Pour une activité complexe, saisonnière ou multi-produits, un expert-comptable ou un contrôleur de gestion peut aider à construire des clés de répartition et un prévisionnel réellement exploitable. L’objectif est de suivre la structure des coûts avec une méthode adaptée à l’activité, puis de la réviser lorsque les volumes, les contrats ou la capacité évoluent.