Frais de repas aux impôts : calcul, plafonds et méthode de déclaration
La déduction des frais de repas est une opportunité fiscale souvent méconnue des salariés. Lorsque votre activité professionnelle vous contraint à déjeuner hors de votre domicile, vous pouvez déduire ces dépenses de votre revenu imposable, à condition d'opter pour le régime des frais réels au lieu de l'abattement forfaitaire de 10 %. Cette démarche exige toutefois une précision rigoureuse dans vos calculs et une conservation exemplaire de vos justificatifs.
Comprendre le mécanisme de déduction des frais de repas
Le principe repose sur la notion de contrainte professionnelle. L'administration fiscale considère que si vous avez la possibilité de rentrer chez vous pour déjeuner, le repas est une dépense personnelle non déductible. En revanche, si la distance ou vos horaires de travail vous empêchent de regagner votre domicile, le surcoût lié à la prise de repas à l'extérieur devient une charge professionnelle.
Calculateur de frais de repas
Estimez votre déduction fiscale annuelle
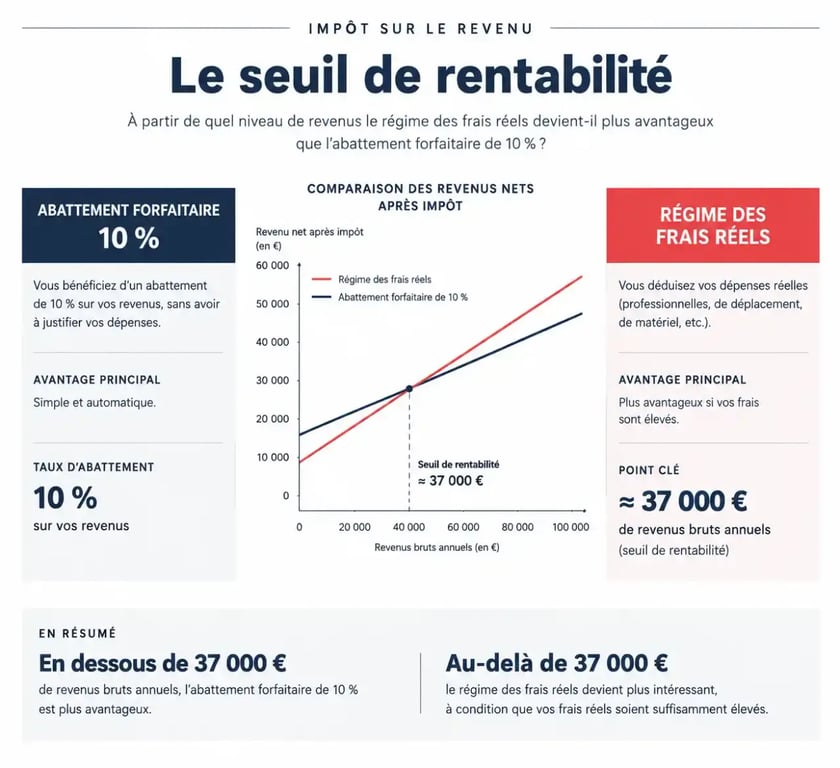
Cette déduction ne s'applique que si vous renoncez à l'abattement forfaitaire de 10 % pour vos frais professionnels. Vous devez donc comparer le montant total de vos frais réels, incluant les repas, les trajets domicile-travail et les frais de télétravail, avec le montant de l'abattement automatique pour choisir l'option la plus avantageuse pour votre foyer fiscal.
Les chiffres clés pour l'imposition des revenus 2025 (déclaration 2026)
L'administration fiscale fixe chaque année des valeurs forfaitaires pour uniformiser les déductions et tenir compte de l'économie réalisée en ne mangeant pas chez soi.
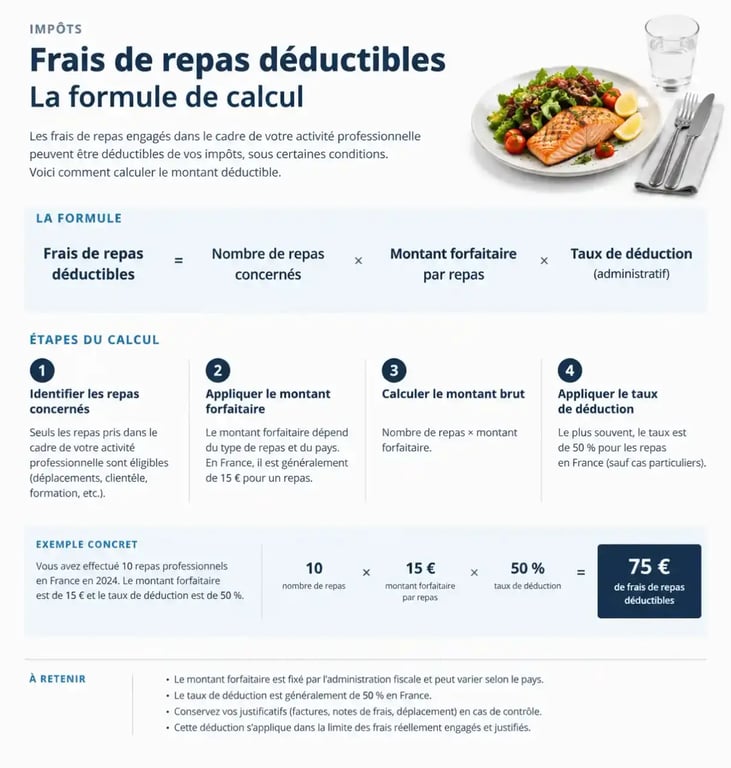
La valeur du repas pris à domicile est fixée à 5,45 €. Ce montant est soustrait de votre dépense réelle, car il correspond à ce que vous auriez dépensé en mangeant chez vous. Le plafond de dépense retenu est de 21,10 € par jour travaillé. Au-delà de ce montant, la dépense n'est plus déductible. Ainsi, le montant maximum déductible par jour s'élève à 15,65 € (soit 21,10 € - 5,45 €).
Méthode de calcul et exemple pratique
La formule pour déterminer votre déduction quotidienne est : Montant déductible = min(dépense réelle, 21,10 €) - 5,45 €. Ce résultat doit être multiplié par le nombre de jours réellement travaillés dans l'année.
Prenons l'exemple d'un salarié travaillant 220 jours par an, dépensant en moyenne 18 € par repas à la cafétéria de son entreprise :
La dépense réelle de 18 € étant inférieure au plafond de 21,10 €, le calcul est le suivant : 18 € - 5,45 € = 12,55 € de déduction par jour. Le total annuel s'élève donc à 12,55 € x 220 jours, soit 2 761 € déductibles.
Si ce même salarié dépensait 24 € par repas, le calcul se baserait sur le plafond de 21,10 € : (21,10 € - 5,45 €) x 220 = 3 443 € déductibles.
La rigueur dans le suivi temporel
Votre comptabilité personnelle doit refléter une synchronisation stricte entre vos jours de présence effective et vos notes de frais. Une erreur dans votre décompte annuel peut entraîner un redressement fiscal ou une perte de déduction. Cette rigueur est le garant de votre sérénité en cas de contrôle, transformant chaque déclaration en un exercice de précision où chaque jour travaillé compte.
Le traitement des aides de l'employeur
Si vous bénéficiez de tickets-restaurant ou d'une participation de votre employeur à la cantine, vous ne pouvez pas déduire la totalité de votre dépense. Vous devez soustraire la part financée par votre entreprise du montant de votre dépense réelle avant d'appliquer la formule de calcul.
Déduire vos frais de repas : les règles officielles | Découvrez les conditions et les modalités pour déduire vos frais de repas de vos impôts si vous optez pour le régime des frais réels.
Par exemple, si votre repas coûte 18 € et que votre employeur finance 5 € via des tickets-restaurant, votre dépense réelle nette est de 13 €. La formule devient : 13 € - 5,45 € = 7,55 € de déduction par jour travaillé.
Justificatifs et formalités de déclaration
En cas de contrôle fiscal, la charge de la preuve vous incombe. Il est impératif de conserver pendant trois ans l'ensemble des justificatifs : factures de restaurant, relevés de notes de frais ou attestations de votre employeur précisant l'absence de restauration collective ou le détail des aides versées.
Lors de votre déclaration en ligne, vous devrez cocher la case "frais réels" dans la rubrique des frais professionnels. Le montant total calculé doit être inscrit dans les cases dédiées, généralement 1AK à 1DK. Cette option annule l'abattement de 10 %, ce qui est souvent rentable pour les contribuables ayant des frais de transport importants en plus de leurs frais de repas.
Cas particuliers : indépendants et professions libérales
Si vous êtes travailleur indépendant ou en profession libérale sous le régime réel simplifié (BIC ou BNC), les règles diffèrent. Vous ne déduisez pas vos frais via la déclaration 2042 comme un salarié. Vos frais de repas sont comptabilisés dans vos charges d'exploitation au sein de votre déclaration professionnelle (2035 ou 2031). Le principe de déduction reste fondé sur la valeur forfaitaire du repas à domicile, mais le suivi s'intègre dans votre comptabilité générale, nécessitant une distinction claire entre repas d'affaires, déductibles sous conditions, et repas quotidiens.